Perspectivas de Inversión
El valor antes de la transacción
Cómo la preparación preliminar de un activo inmobiliario significativo puede influir en el precio, los plazos, las condiciones negociadas y el riesgo
11 min de lecturaDream Generator

Un inmueble significativo no debería llegar al mercado como un simple activo acompañado solo de fotografías, una descripción y un precio de venta.
Antes de que comience una venta, es necesario entender qué se está ofreciendo realmente, qué inversores pueden estar interesados, qué elementos respaldan su valor y qué problemas podrían reducir ese valor durante las negociaciones.
Este trabajo es la preparación preliminar del activo.
No se trata simplemente de una actividad promocional. Puede incluir análisis financiero, revisión documental, la reconstrucción de ingresos y costes, la identificación de inversores adecuados, una evaluación de las obras necesarias, la preparación de un data room y la coordinación de asesores técnicos, legales y financieros.
El objetivo es hacer que el activo sea:
- comprensible;
- verificable;
- correctamente posicionado;
- más fácil de evaluar;
- menos arriesgado de adquirir;
- más difícil de devaluar durante las negociaciones.
Pero ¿cuánto puede valer este trabajo en términos financieros?
No existe un porcentaje aplicable a todos los inmuebles
No sería correcto afirmar que la preparación preliminar siempre incrementa el precio en un 5%, un 10% o un 15%.
Los inmuebles significativos difieren mucho entre sí. Un hotel, un edificio histórico, una residencia de lujo y un inmueble que requiere reconversión tienen ingresos, costes, riesgos y potencial de desarrollo diferentes.
Las normas internacionales de valoración tratan la valoración como un proceso que debe basarse en datos, hipótesis claramente formuladas, coherencia y transparencia. El International Valuation Standards Council subraya la importancia de la coherencia, la comparabilidad y la transparencia en la valoración.
La pregunta correcta, por tanto, no es:
¿En qué porcentaje aumenta la preparación el valor?
La pregunta más útil es:
¿Qué habría ocurrido probablemente sin preparación, y qué puede ocurrir después de que el activo haya sido analizado, organizado y posicionado correctamente?
El valor del servicio debería evaluarse comparando estas dos situaciones.
Cuatro formas distintas de generar valor
La preparación preliminar puede tener cuatro efectos diferentes.
1. Crear valor
En algunos casos, el análisis preliminar identifica ineficiencias que pueden corregirse antes de la venta.
Por ejemplo:
- costes operativos excesivos;
- contratos obsoletos;
- espacios sin utilizar;
- ingresos que no se están desarrollando plenamente;
- autorizaciones faltantes pero obtenibles;
- posibles usos alternativos;
- obras específicas capaces de mejorar la rentabilidad.
En estos casos, el trabajo preliminar puede producir una mejora financiera real.
2. Hacer visible el valor existente
A veces el valor ya existe, pero no ha sido demostrado.
Un inmueble puede tener ingresos sólidos, una ubicación estratégica o un potencial de desarrollo importante. Si esta información no está organizada y documentada, un inversor puede no reconocerla o puede atribuirle muy poco valor.
La preparación, por tanto, transforma una afirmación en una propuesta que puede examinarse y verificarse.
3. Proteger el valor durante las negociaciones
La información incompleta puede permitir a un comprador solicitar una reducción de precio en las etapas finales de una transacción.
Esto puede resultar especialmente perjudicial cuando el vendedor ya ha invertido tiempo y dinero en el proceso y ha dejado de hablar con otros posibles compradores.
Preparar el activo significa anticipar preguntas, identificar problemas y reducir las oportunidades de reducciones de precio de última hora.
4. Evitar la destrucción de valor
Para el comprador, un análisis preliminar cuidadoso puede evitar que una inversión aparentemente atractiva genere costes inesperados tras la adquisición.
Los posibles problemas incluyen:
- obras que no se incluyeron en el presupuesto original;
- defectos estructurales;
- restricciones urbanísticas;
- costes energéticos superiores a lo previsto;
- autorizaciones faltantes;
- contratos desfavorables;
- ingresos insostenibles;
- plazos de reforma subestimados.
En estos casos, el valor del servicio corresponde a la pérdida que se ha evitado.
El valor para el vendedor
El beneficio financiero para el vendedor puede expresarse mediante una fórmula sencilla.
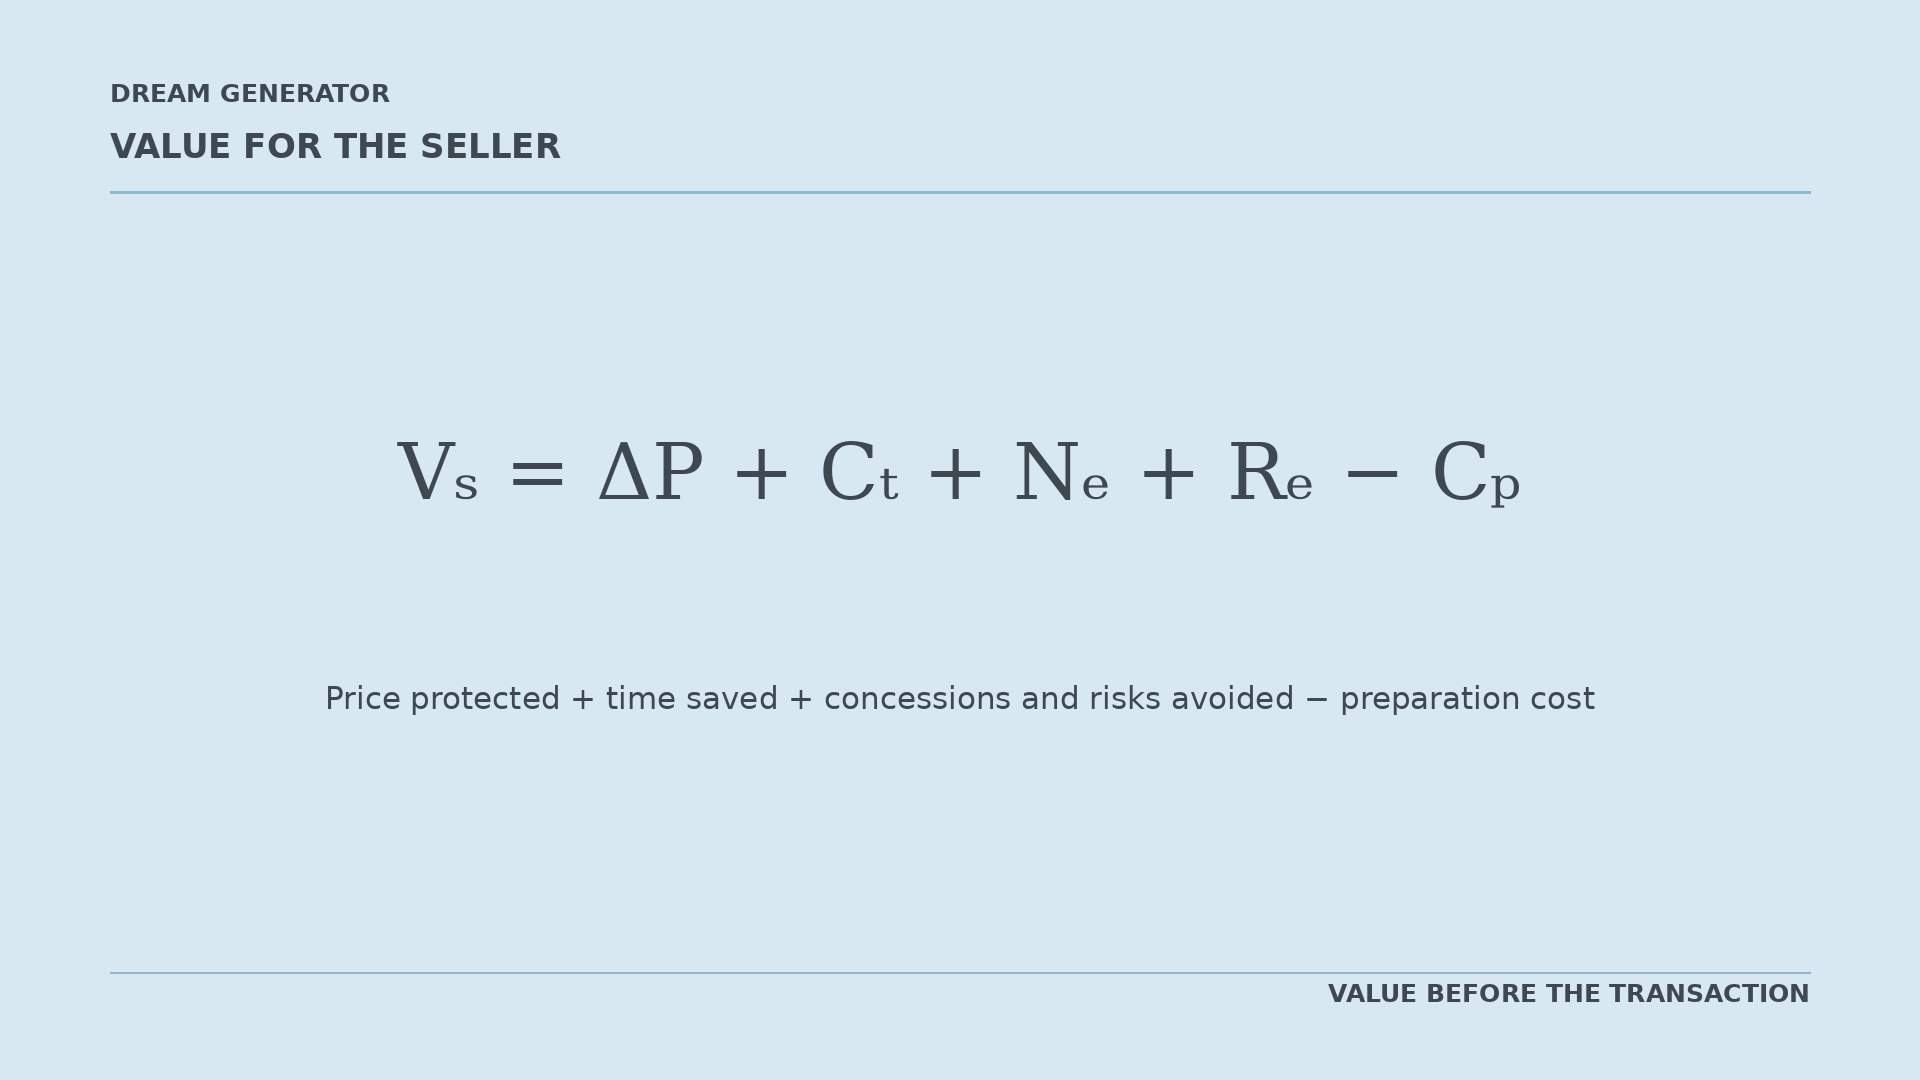
Los símbolos representan:
- VS
- el valor neto generado para el vendedor;
- ΔP
- el precio adicional obtenido o protegido;
- CT
- los costes de mantenimiento ahorrados gracias a un proceso de venta más corto;
- NE
- las concesiones de negociación evitadas;
- RE
- los riesgos y costes de una transacción fallida evitados;
- CP
- el coste de la preparación y el asesoramiento.
La fórmula no promete un resultado concreto. Simplemente ofrece una estructura para identificar las distintas fuentes de valor financiero.
Primer ejemplo: ingreso operativo y valor del inmueble
Para un inmueble que genera ingresos, una de las medidas más importantes es el NOI, es decir, el Ingreso Operativo Neto.
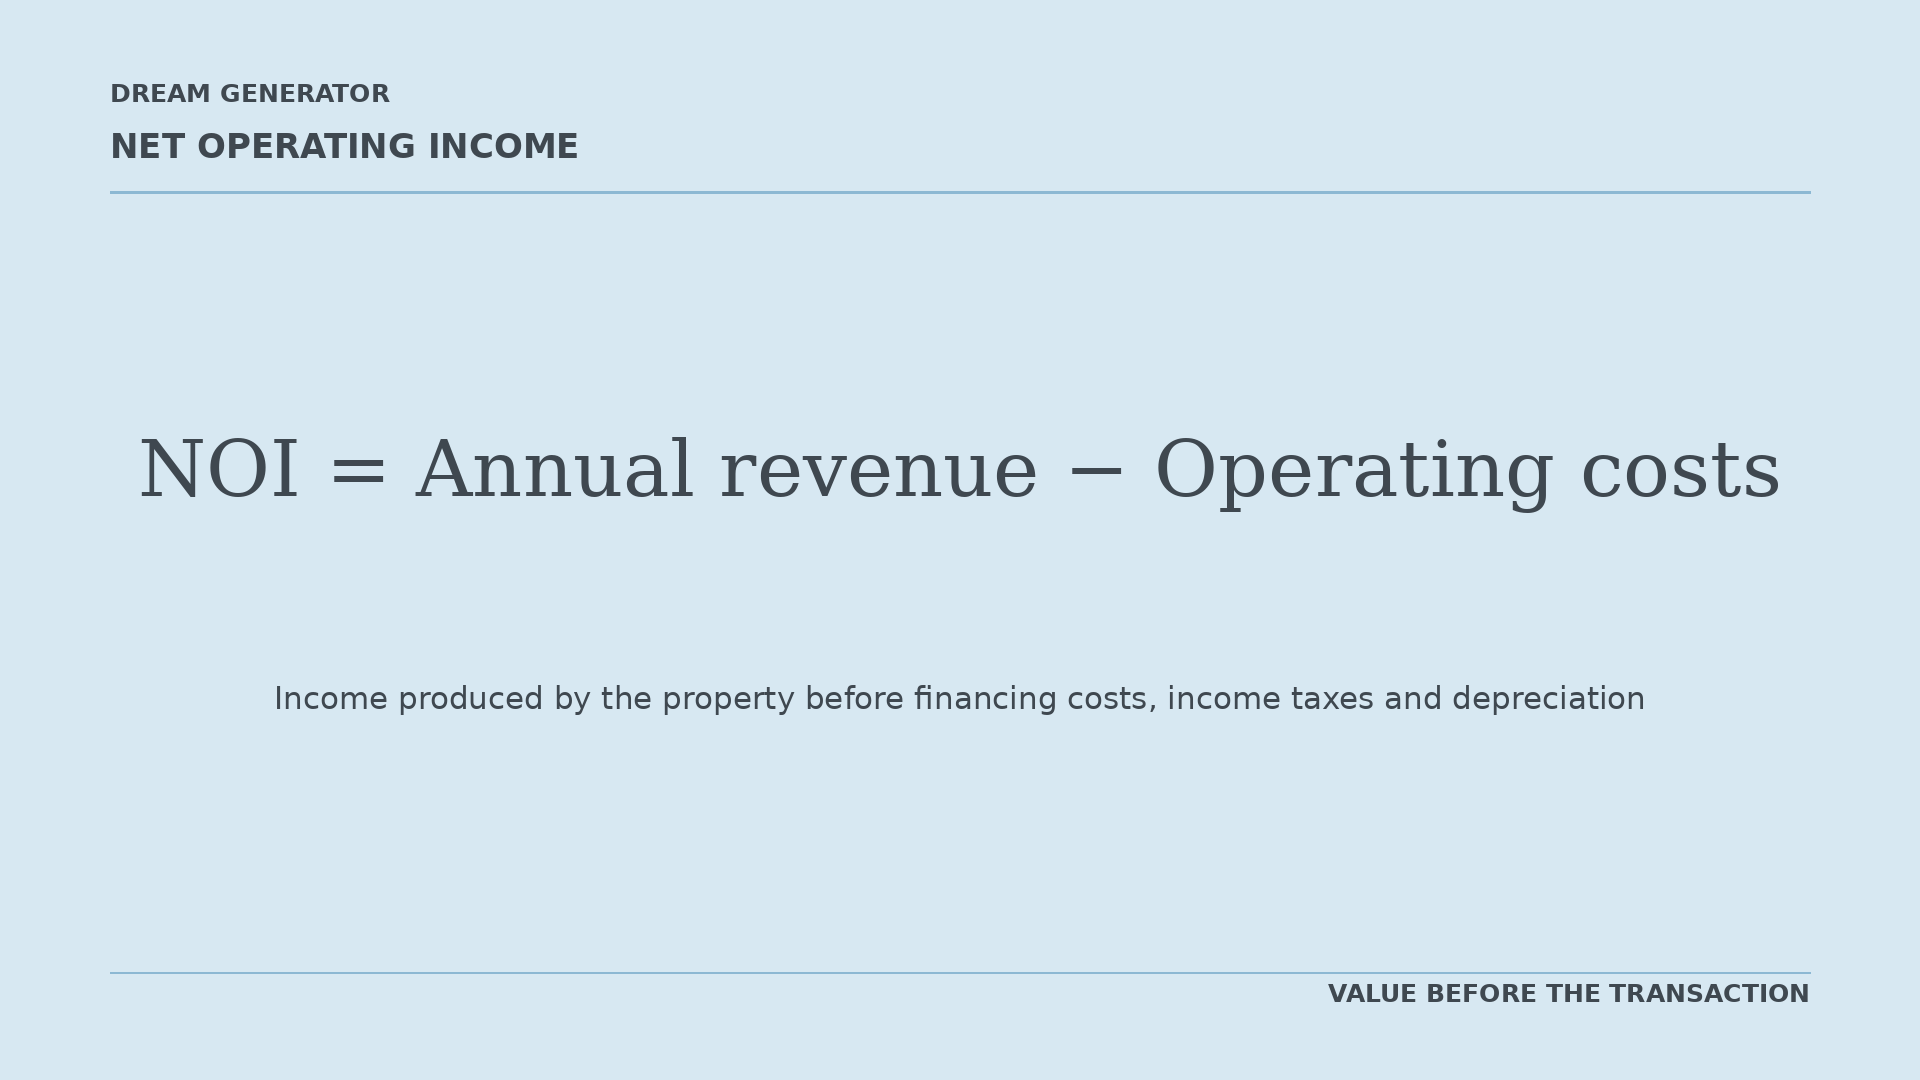
El NOI es el ingreso anual que genera el inmueble tras deducir sus costes operativos.
Normalmente no incluye los costes de financiación, los impuestos sobre la renta ni la amortización.
Si un inmueble genera ingresos anuales de 1.500.000 € y tiene costes operativos anuales de 300.000 €, su NOI es:
1.500.000 € − 300.000 € = 1.200.000 €
Una fórmula simplificada utilizada con frecuencia para estimar el valor de un inmueble que genera ingresos es:
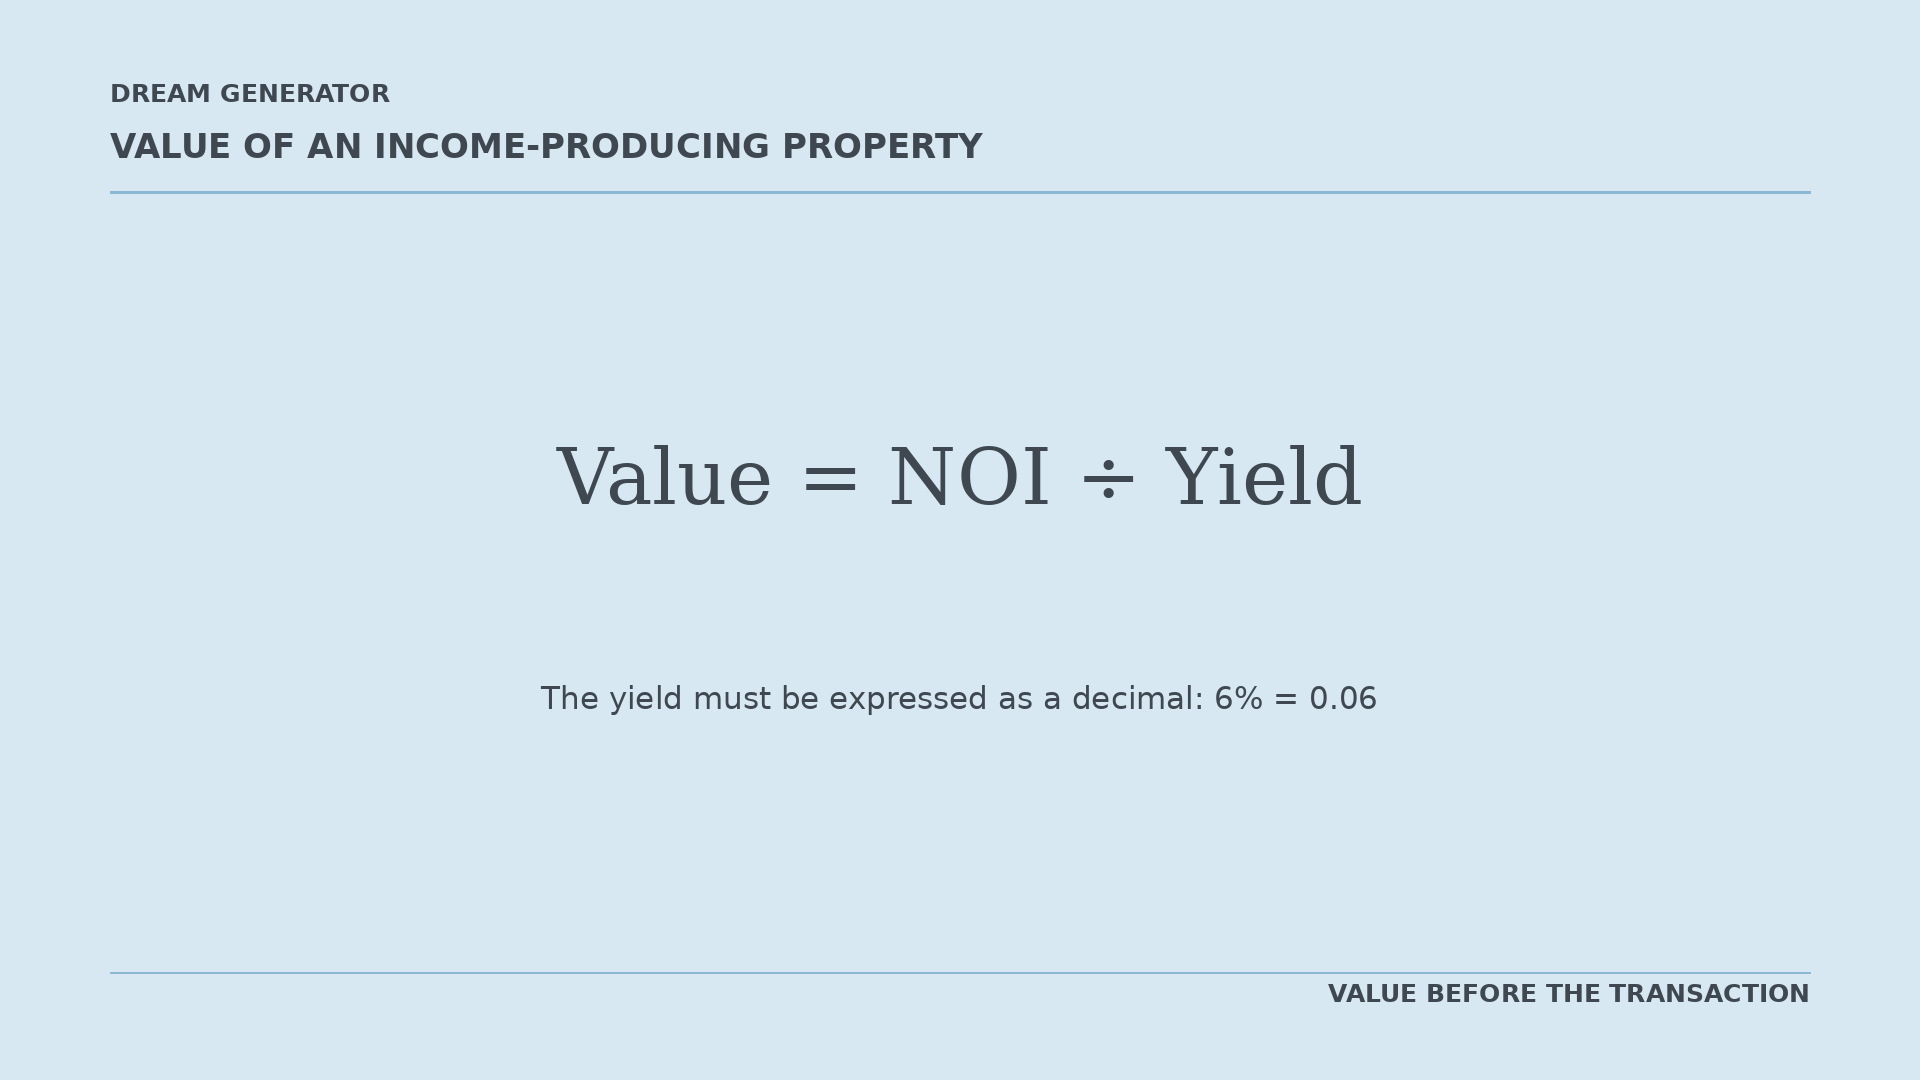
La rentabilidad debe escribirse como un decimal. Una rentabilidad del 6% se convierte, por tanto, en 0,06.
Supongamos que un inmueble genera un NOI de 1.200.000 € y el mercado exige una rentabilidad del 6%.
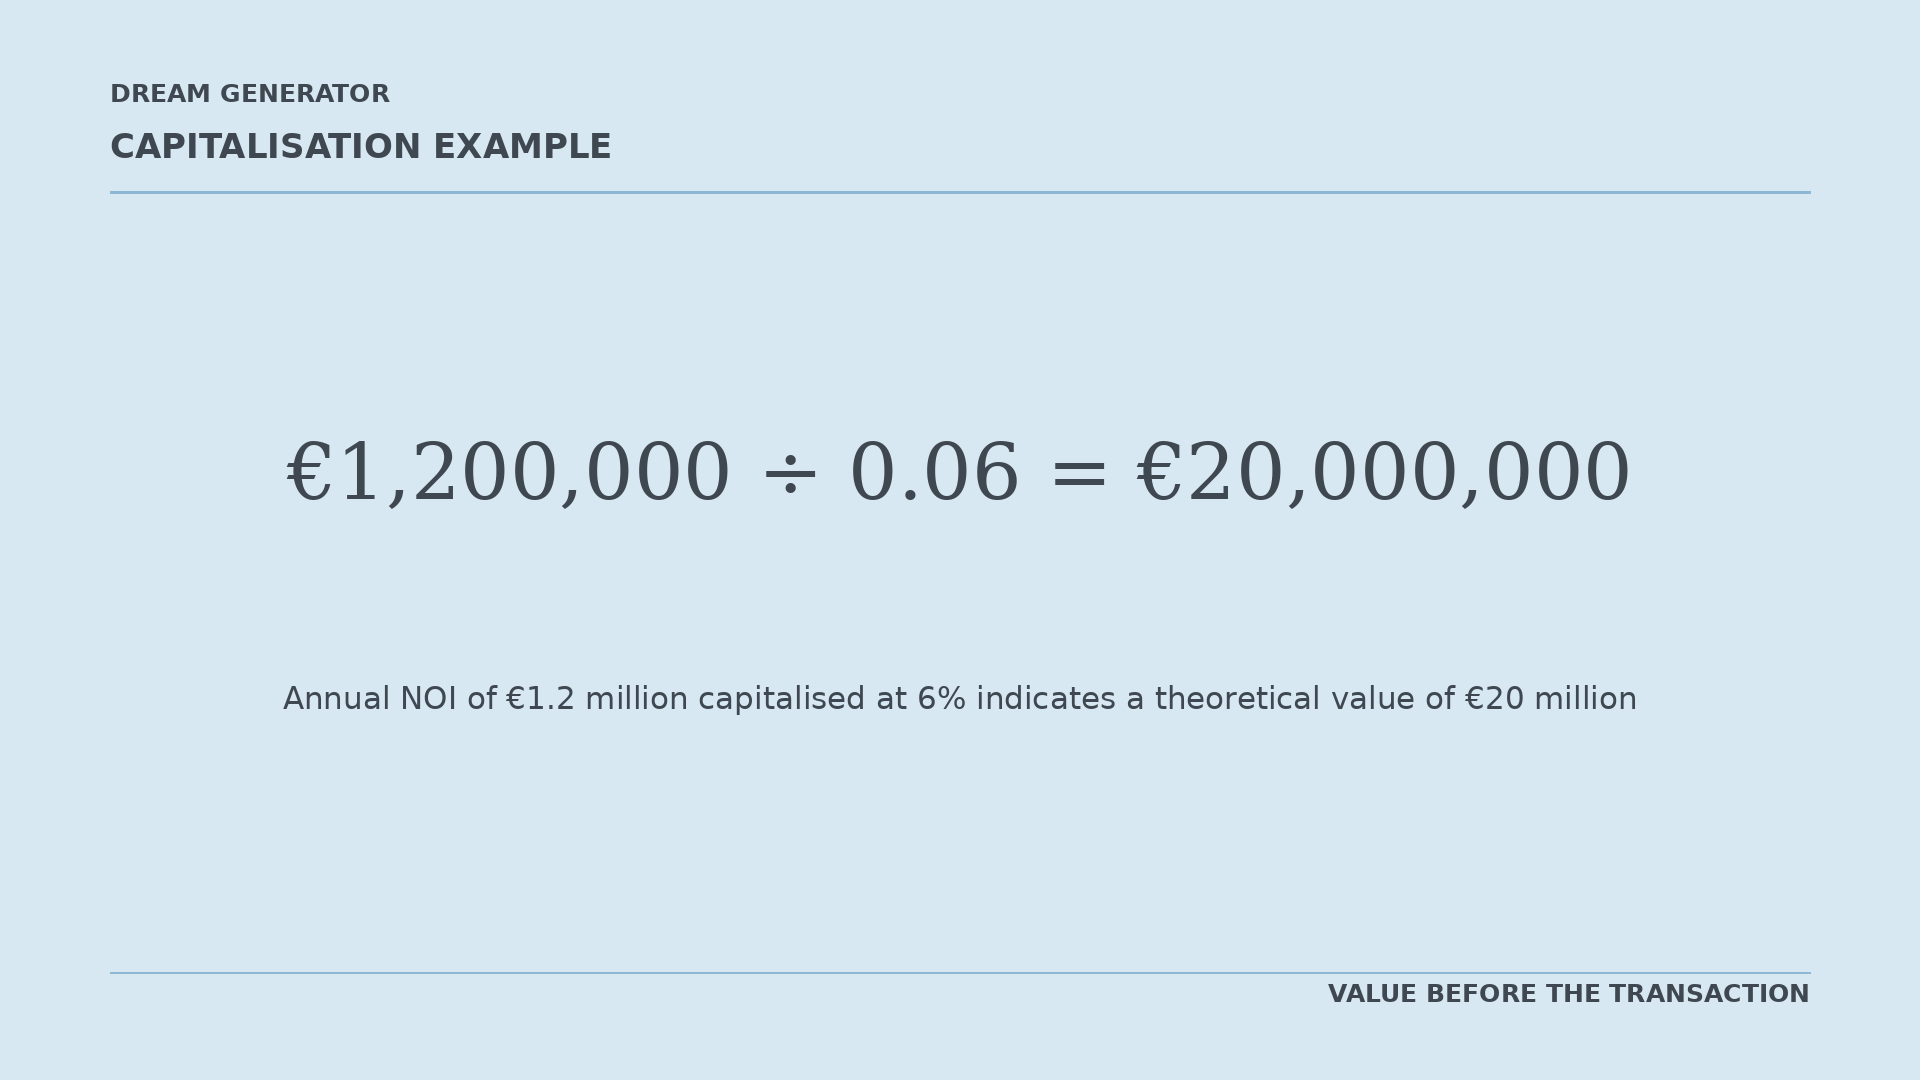
El valor teórico es, por tanto, de 20.000.000 €.
La relación entre ingresos, rentabilidad y valor es uno de los principios básicos utilizados al analizar inmuebles que generan ingresos.
¿Qué ocurre si mejora el NOI?
Imaginemos que el trabajo preliminar identifica e implementa una mejora anual estable del NOI de 100.000 €.
El nuevo NOI sería:
1.200.000 € + 100.000 € = 1.300.000 €
Si la rentabilidad se mantiene en el 6%:
Nuevo valor = 1.300.000 € ÷ 0,06 = 21.666.667 €
La diferencia teórica sería:
21.666.667 € − 20.000.000 € = 1.666.667 €
Esto no significa que el precio de venta vaya a aumentar automáticamente en 1.666.667 €.
Los ingresos adicionales deben ser reales, sostenibles y estar documentados. El mercado también debe considerarlos fiables. El cálculo simplemente demuestra cómo incluso una mejora anual relativamente limitada puede afectar al valor teórico.
| Mejora anual estable del NOI | Aumento teórico del valor al 6% |
|---|---|
| 50.000 € | 833.333 € |
| 100.000 € | 1.666.667 € |
| 150.000 € | 2.500.000 € |
Segundo ejemplo: reducir el riesgo percibido
Los inversores no solo consideran cuántos ingresos genera un inmueble. También consideran el riesgo asociado a esos ingresos.
Documentos incompletos, contratos inciertos u obras difíciles de estimar pueden llevar a un inversor a exigir una rentabilidad más alta.
Una rentabilidad más alta produce un valor más bajo cuando los ingresos no cambian.
Consideremos de nuevo el inmueble con un NOI de 1.200.000 €.
A una rentabilidad del 6%:
Valor = 1.200.000 € ÷ 0,06 = 20.000.000 €
Si una mejor información y un menor riesgo percibido permitieran al mercado aceptar una rentabilidad del 5,75%:
Valor = 1.200.000 € ÷ 0,0575 = 20.869.565 €
La diferencia teórica sería aproximadamente:
20.869.565 € − 20.000.000 € = 869.565 €
Este no es un resultado garantizado.
La rentabilidad depende de las condiciones del mercado, la ubicación, la calidad del inmueble, los contratos, la liquidez y otros muchos factores.
El ejemplo muestra lo sensible que puede ser el valor a la percepción del riesgo por parte del mercado.
Tercer ejemplo: el coste del tiempo
Una venta más larga no implica solo una espera más larga. También genera costes.
Supongamos que un inmueble tiene una deuda de 10.000.000 € con un tipo de interés anual del 5%.
El coste anual de los intereses es:
10.000.000 € × 5% = 500.000 €
El coste mensual de los intereses es:
500.000 € ÷ 12 = 41.667 €
Si una mejor preparación redujera el periodo de venta en seis meses, el ahorro solo en intereses sería aproximadamente:
41.667 € × 6 = 250.002 €
Añadamos ahora los costes de gestión, seguros, mantenimiento, seguridad y asesoramiento de 25.000 € al mes:
25.000 € × 6 = 150.000 €
El ahorro total a seis meses sería, por tanto, aproximadamente:
250.000 € + 150.000 € = 400.000 €
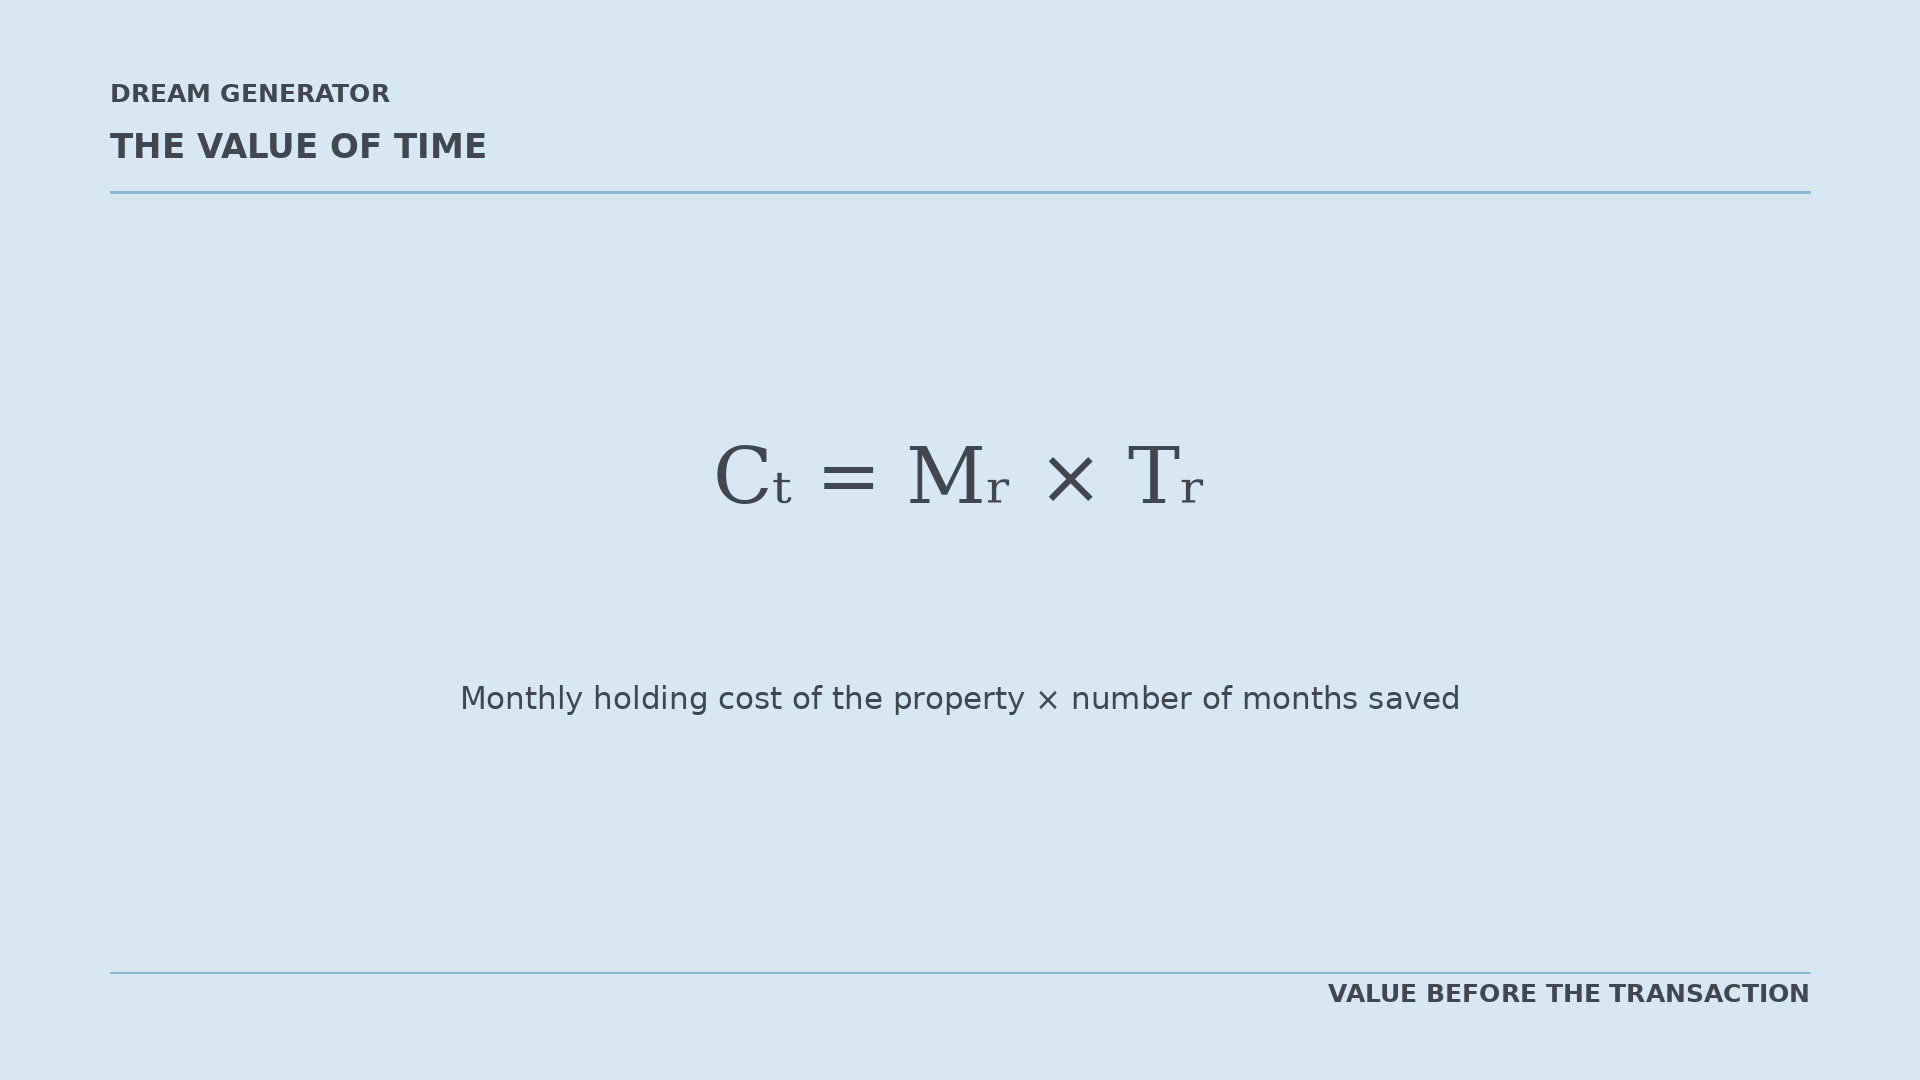
En esta fórmula:
- CT
- es el coste de mantenimiento ahorrado;
- MR
- es el coste mensual de mantenimiento del inmueble;
- TR
- es el número de meses ahorrados.
Cuarto ejemplo: una reducción de precio durante las negociaciones
Supongamos que el precio acordado al inicio de una transacción es de 20.000.000 €.
Durante la due diligence, se descubre información faltante y el comprador solicita una reducción del 5%:
20.000.000 € × 5% = 1.000.000 €
Si una mejor preparación hubiera identificado y gestionado esos problemas antes, limitando la reducción al 2%, la concesión habría sido:
20.000.000 € × 2% = 400.000 €
La parte del precio protegida sería:
1.000.000 € − 400.000 € = 600.000 €
La preparación no ha creado 600.000 € de nuevo valor financiero. Ha evitado que parte del valor existente se perdiera durante las negociaciones.
El valor para el comprador
Para el comprador, el valor de la preparación puede expresarse mediante una segunda fórmula.
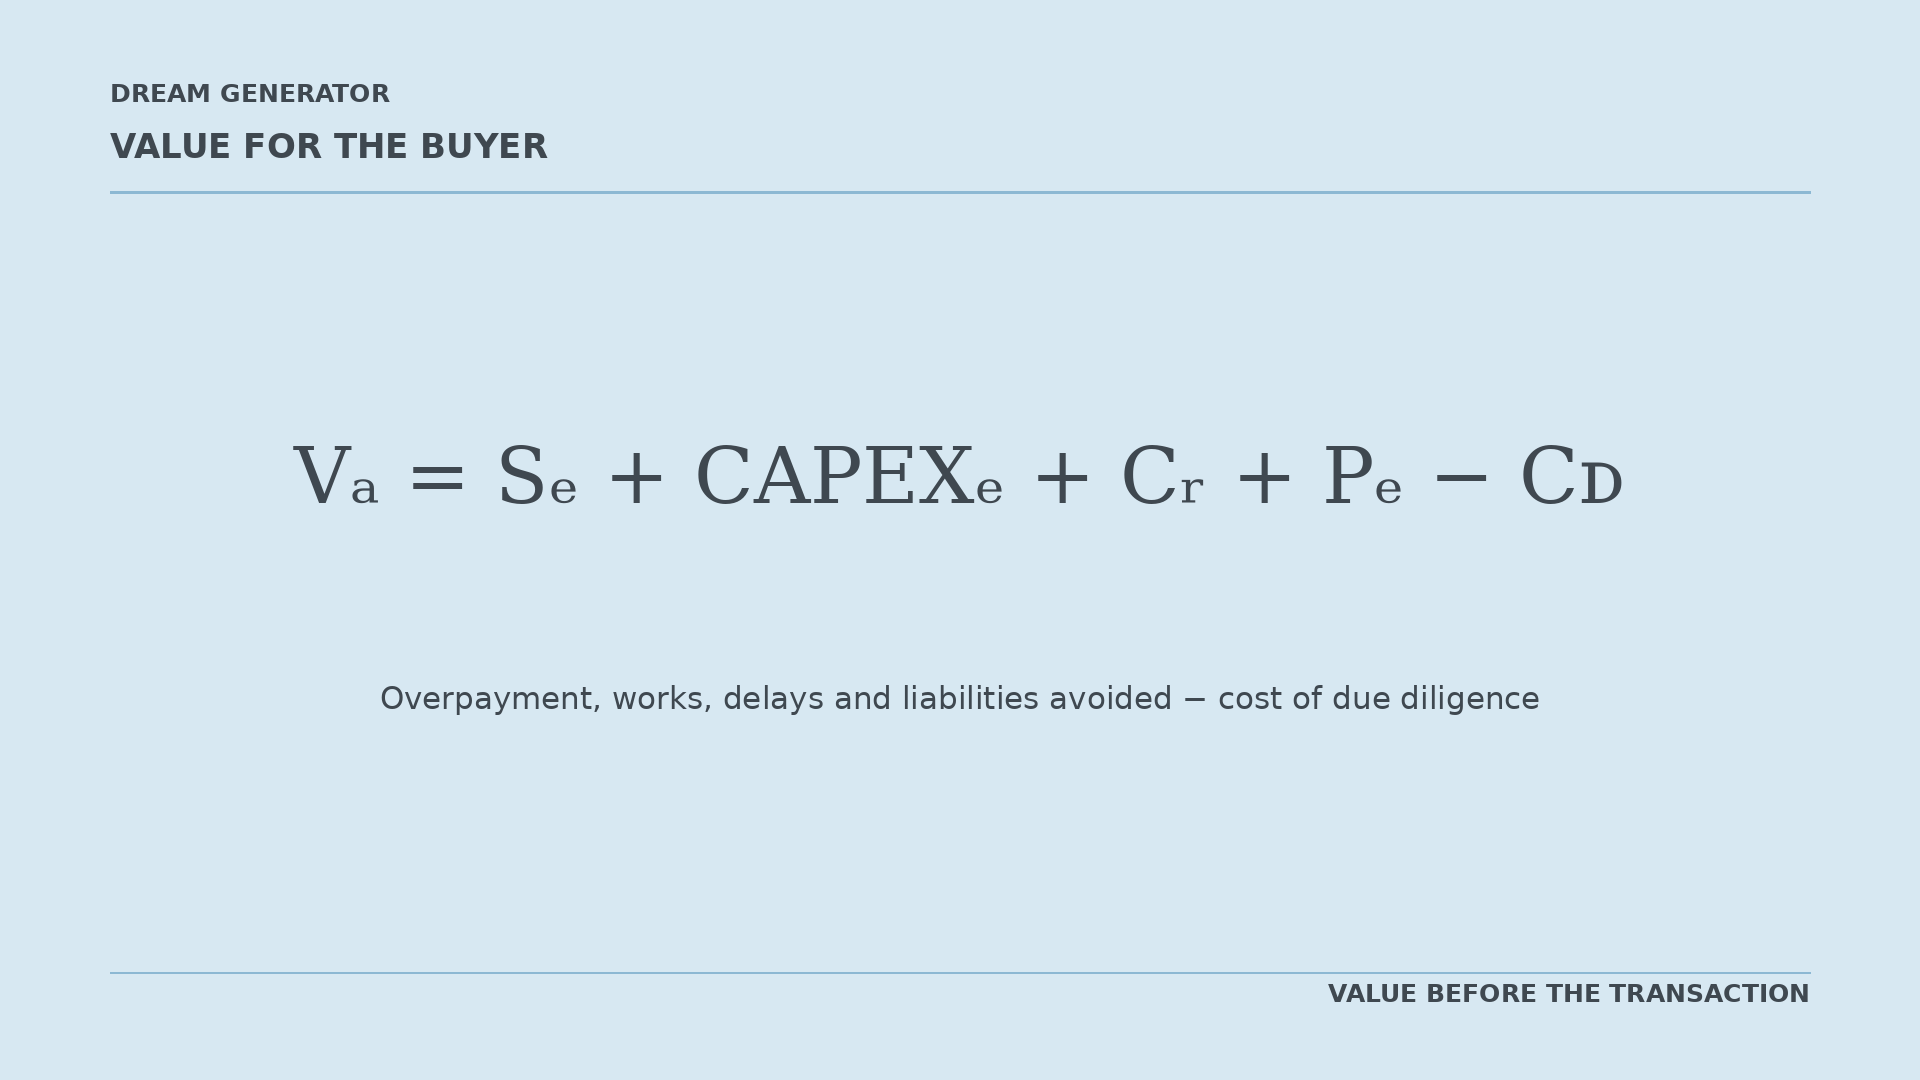
Los símbolos representan:
- VA
- el valor neto generado para el comprador;
- SE
- el sobreprecio evitado;
- CAPEXE
- las obras inesperadas evitadas;
- CR
- los costes de retrasos evitados;
- PE
- otras pérdidas o pasivos evitados;
- CD
- el coste del análisis y la due diligence.
El término CAPEX se refiere al gasto de capital en obras, instalaciones, reformas y otras mejoras a largo plazo del inmueble.
Convertir el riesgo en un número
Un riesgo no es una certeza.
Puede estimarse multiplicando:
- la probabilidad de que se produzca el problema;
- el coste financiero del problema.
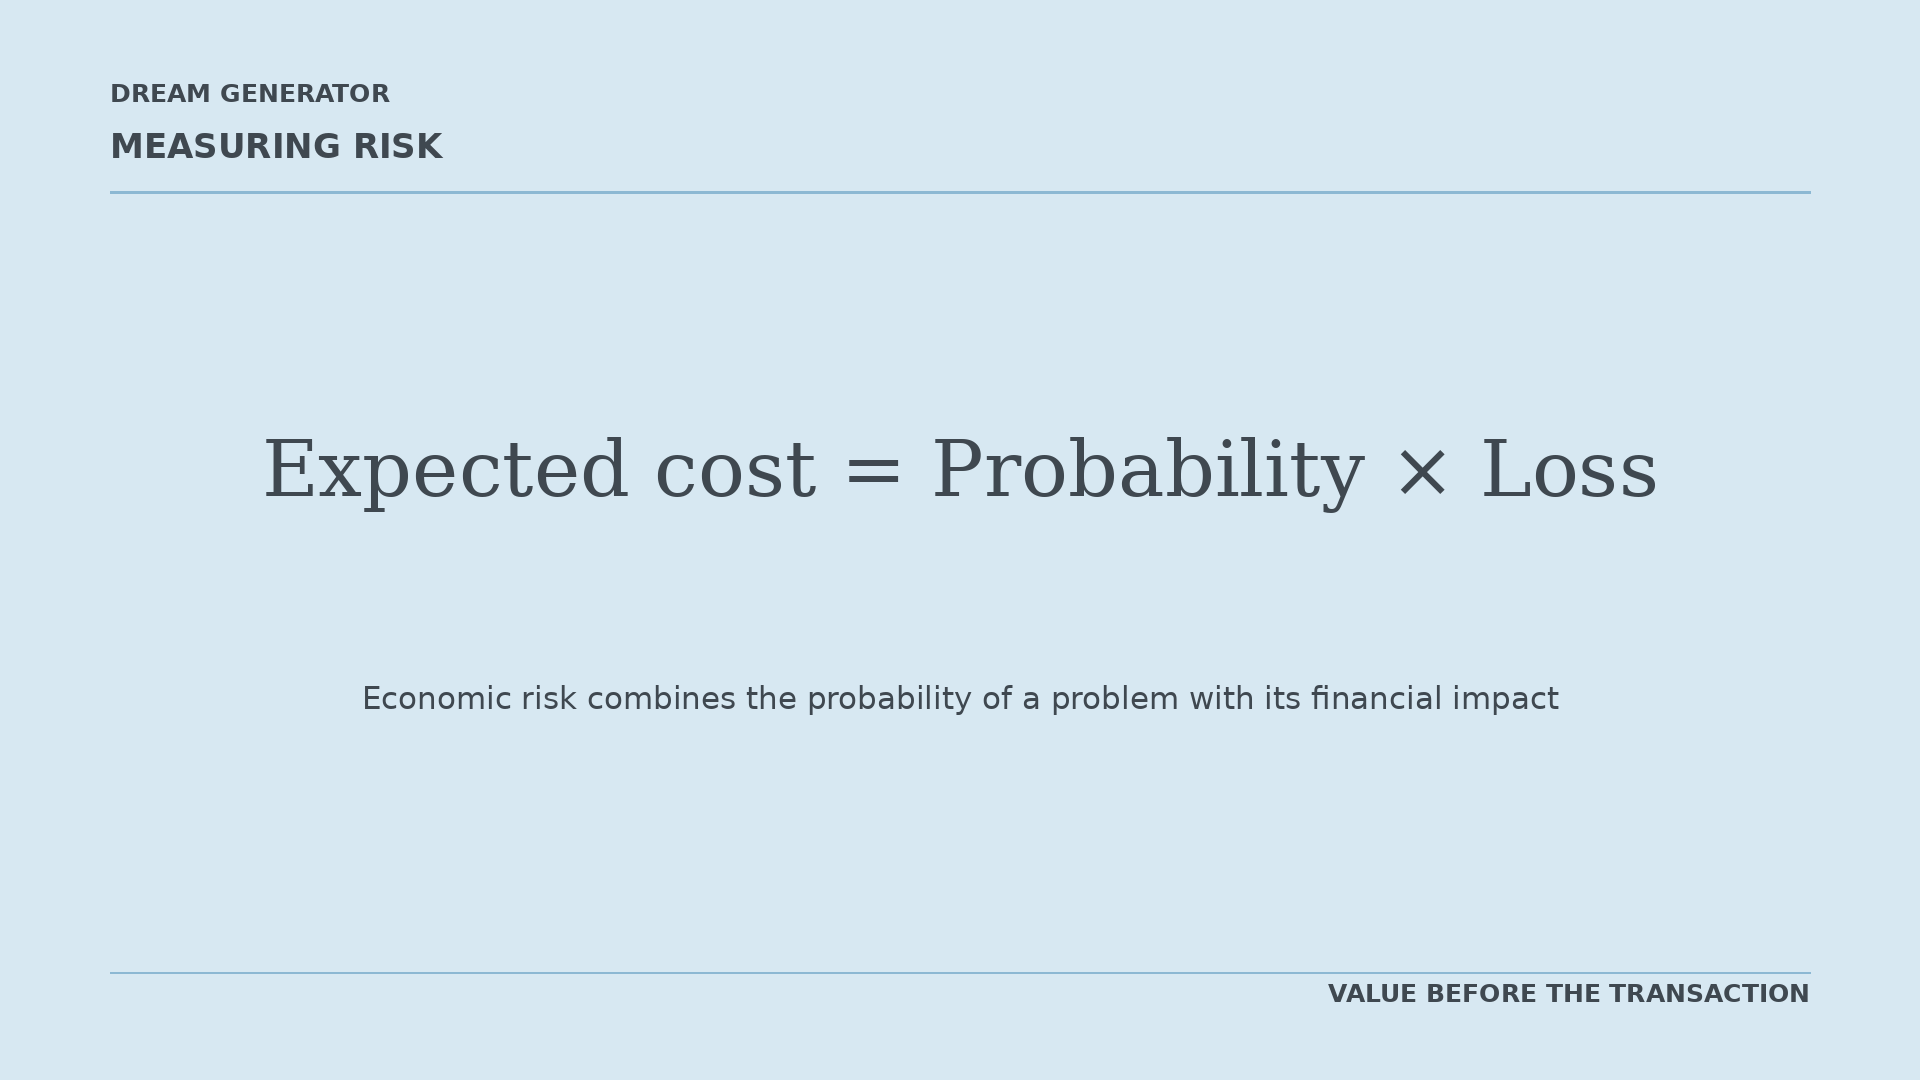
Supongamos que existe una probabilidad del 25% de que se produzcan obras inesperadas por importe de 1.500.000 €.
25% × 1.500.000 € = 375.000 €
El coste esperado del riesgo es, por tanto, de 375.000 €.
Tras las investigaciones técnicas y las protecciones contractuales, imaginemos que la probabilidad restante desciende al 5%:
5% × 1.500.000 € = 75.000 €
La reducción del riesgo esperado sería:
375.000 € − 75.000 € = 300.000 €
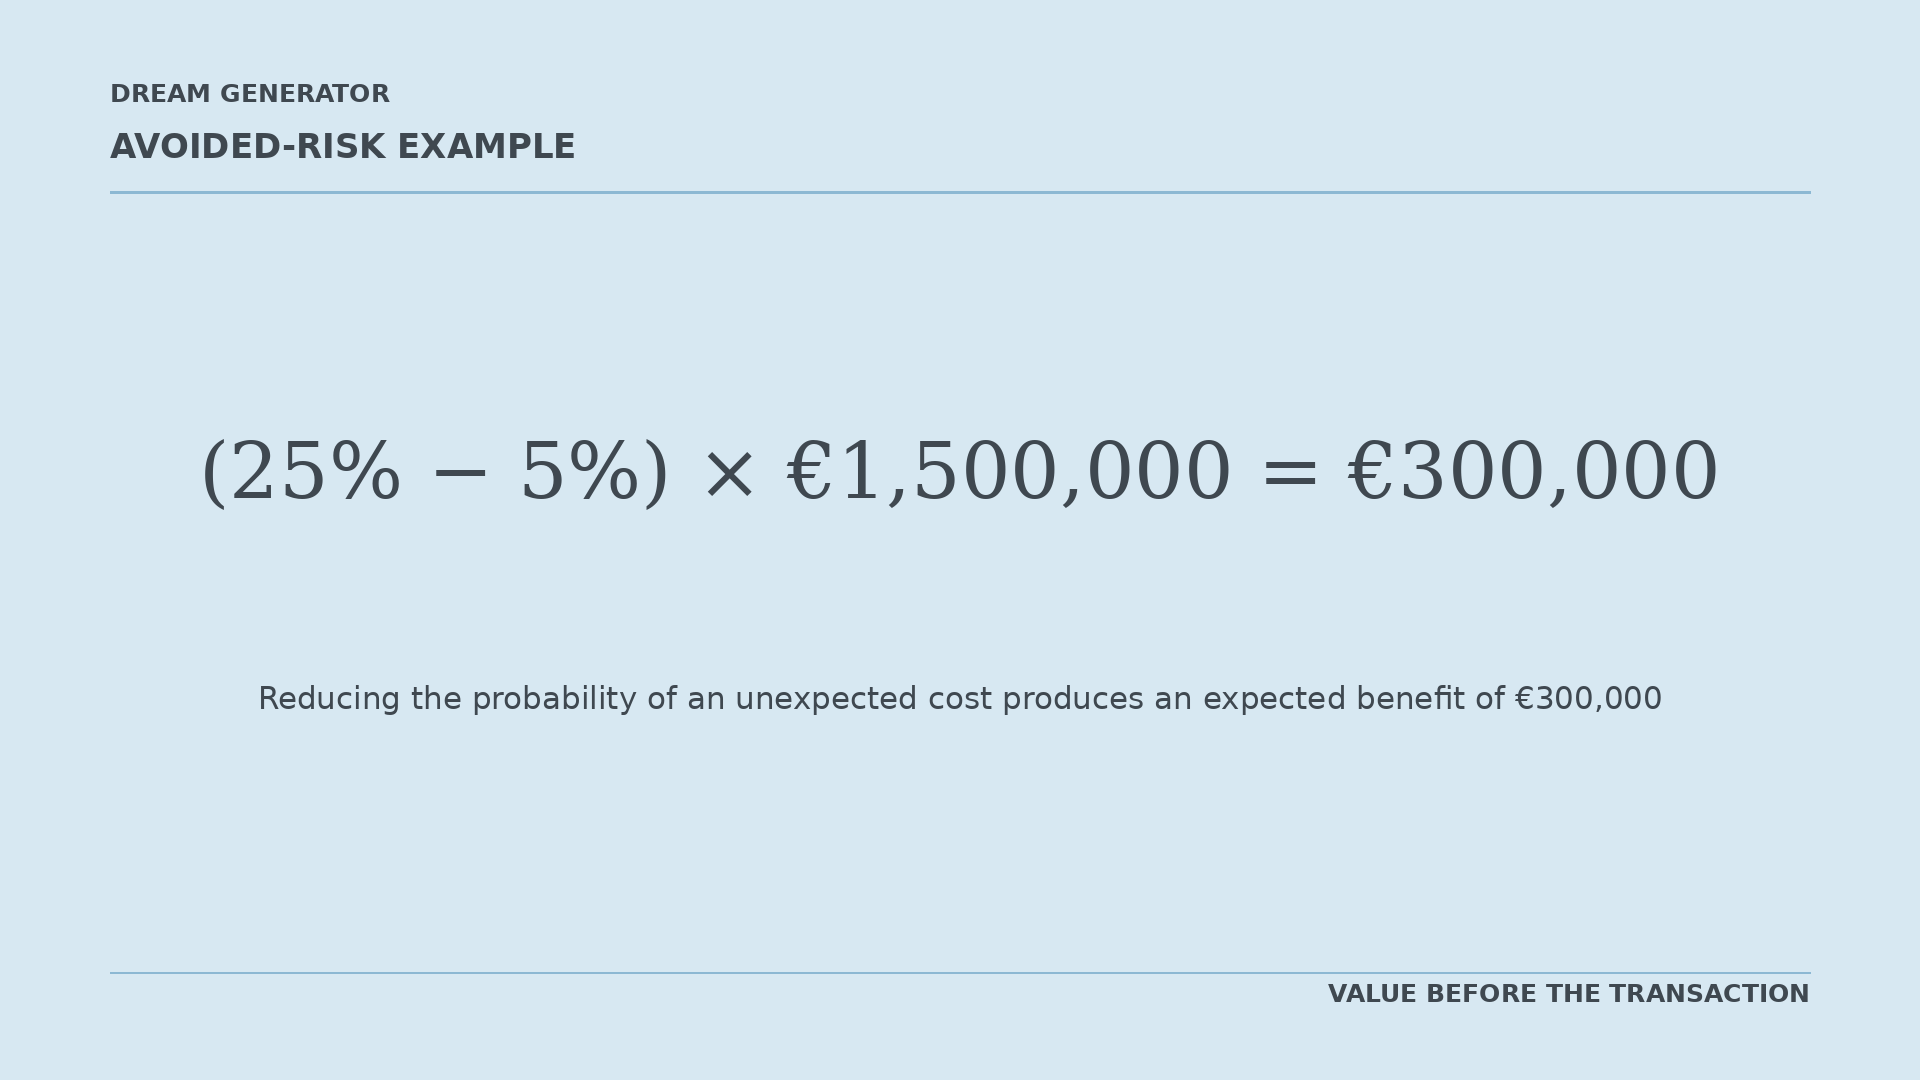
El valor generado para el comprador no es necesariamente efectivo recibido de inmediato. Es una pérdida probable que se ha reducido o evitado.
Un ejemplo completo para el comprador
Imaginemos que el análisis preliminar produce los siguientes resultados:
- sobreprecio evitado: 800.000 €;
- reducción del riesgo de obras inesperadas: 300.000 €;
- costes de financiación y operativos causados por retrasos evitados: 350.000 €;
- coste de la due diligence y el asesoramiento: 150.000 €.
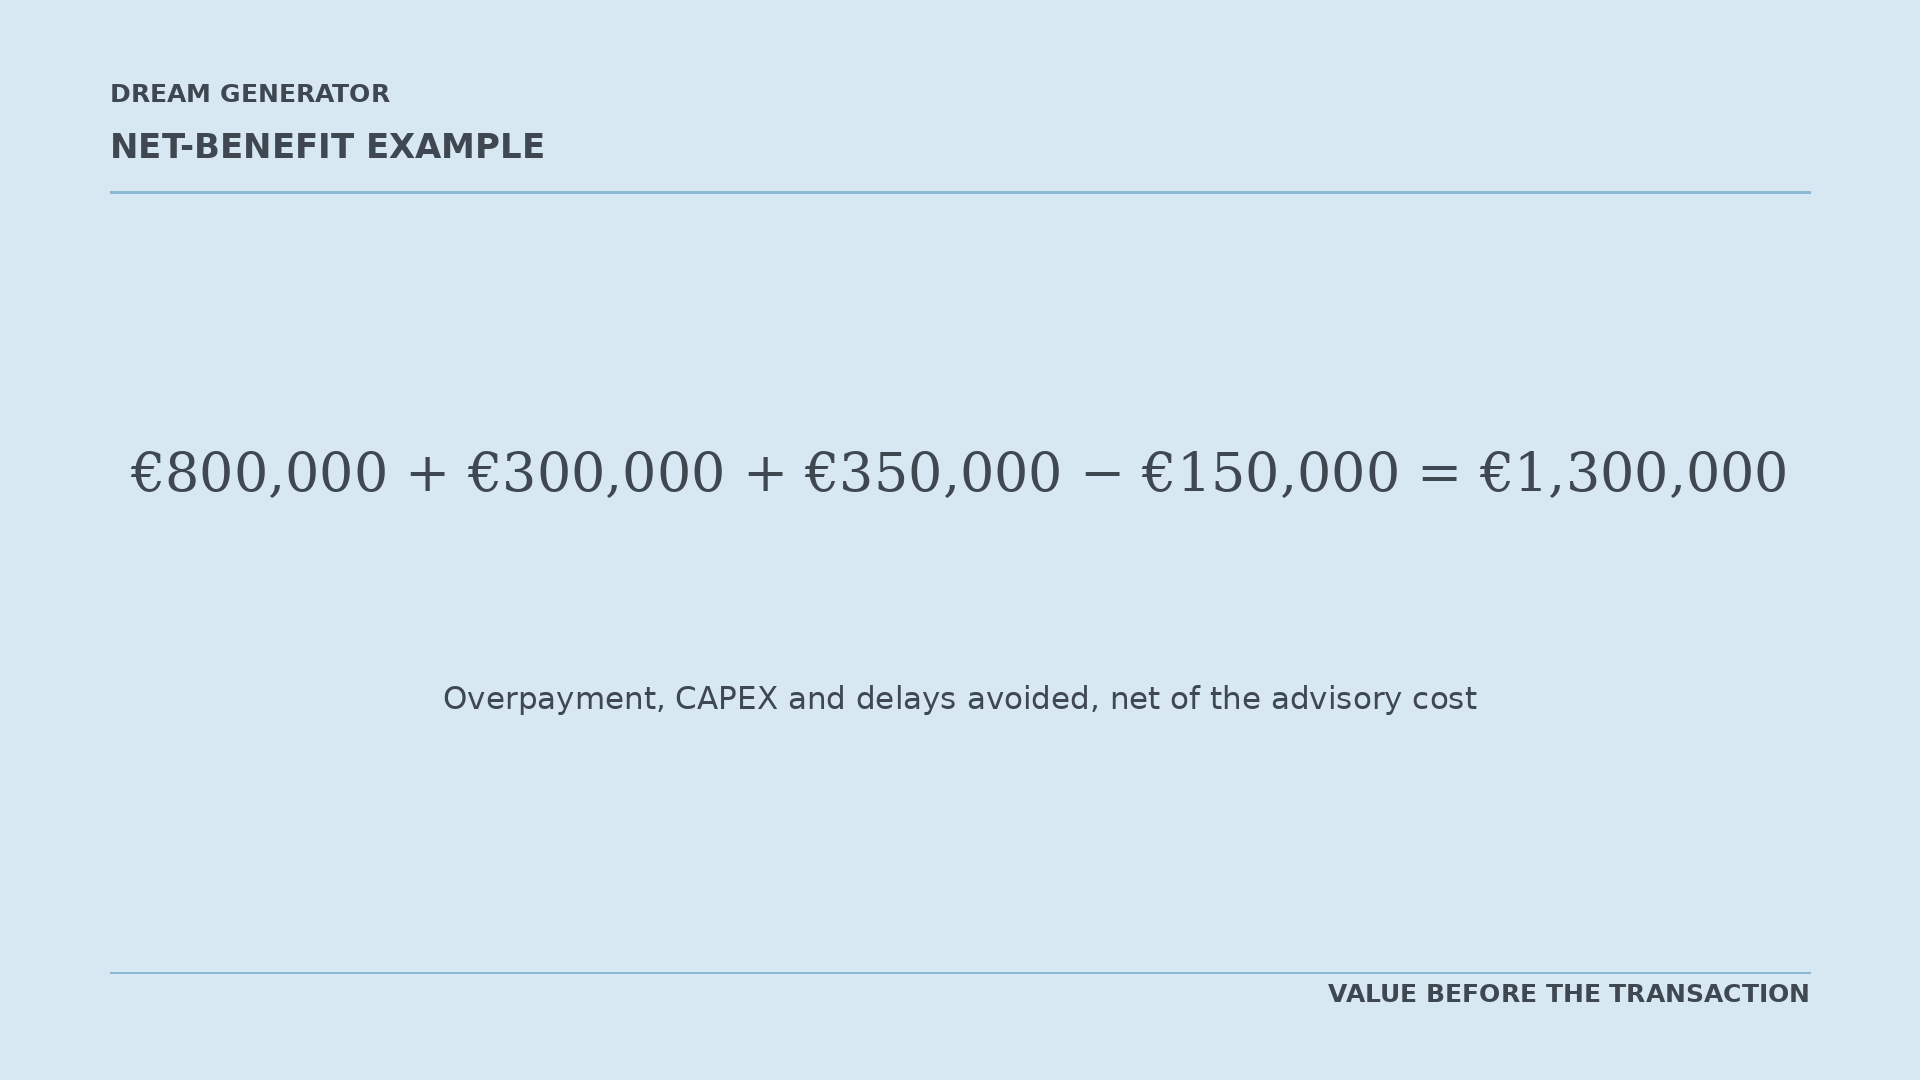
El beneficio neto esperado sería de 1.300.000 €.
Este sigue siendo un ejemplo ilustrativo. En una transacción real, las probabilidades y los importes deben estimarse utilizando las características específicas del inmueble y la evidencia disponible.
La preparación no significa ocultar problemas
Preparar un activo no significa hacer que parezca artificialmente más atractivo ni ocultar sus debilidades.
Significa identificar los problemas antes de que la otra parte los descubra.
Un defecto conocido puede:
- corregirse;
- medirse;
- explicarse;
- reflejarse en el precio;
- cubrirse mediante una garantía;
- asignarse a través del contrato;
- incluirse en el programa de obras.
Un defecto descubierto tarde a menudo se convierte en un instrumento de negociación.
La diferencia importante no es si existe un problema. Es si las partes lo entienden y pueden gestionarlo.
Cómo puede medirse el resultado científicamente
No basta con comparar el precio de salida con el precio final.
El precio de salida puede haber sido poco realista desde el principio.
Una evaluación seria requiere una posición inicial, o línea base, que pueda compararse con el resultado real.
Antes de que comience la preparación, debe registrarse la siguiente información:
- valor estimado;
- calidad e integridad de la documentación;
- NOI y otra información financiera;
- obras previstas;
- tiempo estimado necesario para la venta;
- categorías de inversores potencialmente adecuados;
- principales riesgos conocidos;
- las condiciones originales del vendedor.
Después de la transacción, debe medirse lo siguiente:
- precio final;
- tiempo necesario para recibir una oferta vinculante;
- tiempo necesario para completar la venta;
- reducciones de precio solicitadas;
- número y calidad de las ofertas;
- condiciones suspensivas;
- costes reales de la transacción;
- CAPEX real incurrido por el comprador;
- diferencia entre la rentabilidad esperada y la realizada.
El resultado también debe compararse con inmuebles similares en tipo, ubicación, valor y periodo de venta.
Esta comparación se denomina análisis contrafactual. Trata de estimar qué habría ocurrido probablemente si no se hubiera realizado la preparación preliminar.
La investigación sobre due diligence y la “visión externa” muestra la importancia de comparar las previsiones internas con datos externos y casos comparables. Esto ayuda a reducir el riesgo de estimaciones iniciales demasiado optimistas.
El papel de los datos
Tras un número suficiente de transacciones, la información puede organizarse por:
- categoría de inmueble;
- mercado geográfico;
- rango de valor;
- uso;
- nivel inicial de preparación;
- complejidad técnica;
- tipo de comprador;
- duración de la transacción.
Dream Generator puede desarrollar gradualmente indicadores propios relativos a:
- tiempos de venta medios y medianos;
- reducciones de precio;
- diferencias entre los precios iniciales y finales;
- riesgos recurrentes;
- errores en las previsiones de CAPEX;
- motivos de las negociaciones fallidas;
- el efecto de la integridad documental;
- el comportamiento de las distintas categorías de inversores.
Las conclusiones futuras deben expresarse mediante rangos y probabilidades, no promesas absolutas.
Por ejemplo, en algún momento podría ser posible decir:
En casos comparables, la preparación completa se asoció con una reducción mediana del tiempo de transacción de entre X e Y meses.
No sería correcto decir:
La preparación siempre incrementa el precio en un 10%.
El valor comienza antes de la venta
El precio final de un inmueble no depende únicamente de la ubicación, el tamaño o las condiciones generales del mercado.
También depende de la calidad de la información disponible, la credibilidad de las hipótesis financieras, la selección de inversores, la gestión del riesgo y la organización del proceso de la transacción.
Para el vendedor, la preparación puede significar:
- una base más sólida para respaldar el precio;
- un proceso de venta más corto;
- menores costes de mantenimiento;
- menos concesiones durante las negociaciones;
- condiciones contractuales más favorables;
- una menor probabilidad de que fracase la transacción.
Para el comprador, puede significar:
- un precio más coherente con el valor;
- información más fiable;
- una mejor previsión de las obras;
- una menor exposición a costes inesperados;
- plazos de ejecución más realistas;
- mayor confianza en la decisión de inversión.
La preparación preliminar no garantiza que un inmueble se venda más rápido o a un precio más alto.
Permite a las partes tomar mejores decisiones y reduce la distancia entre las expectativas y los resultados reales.
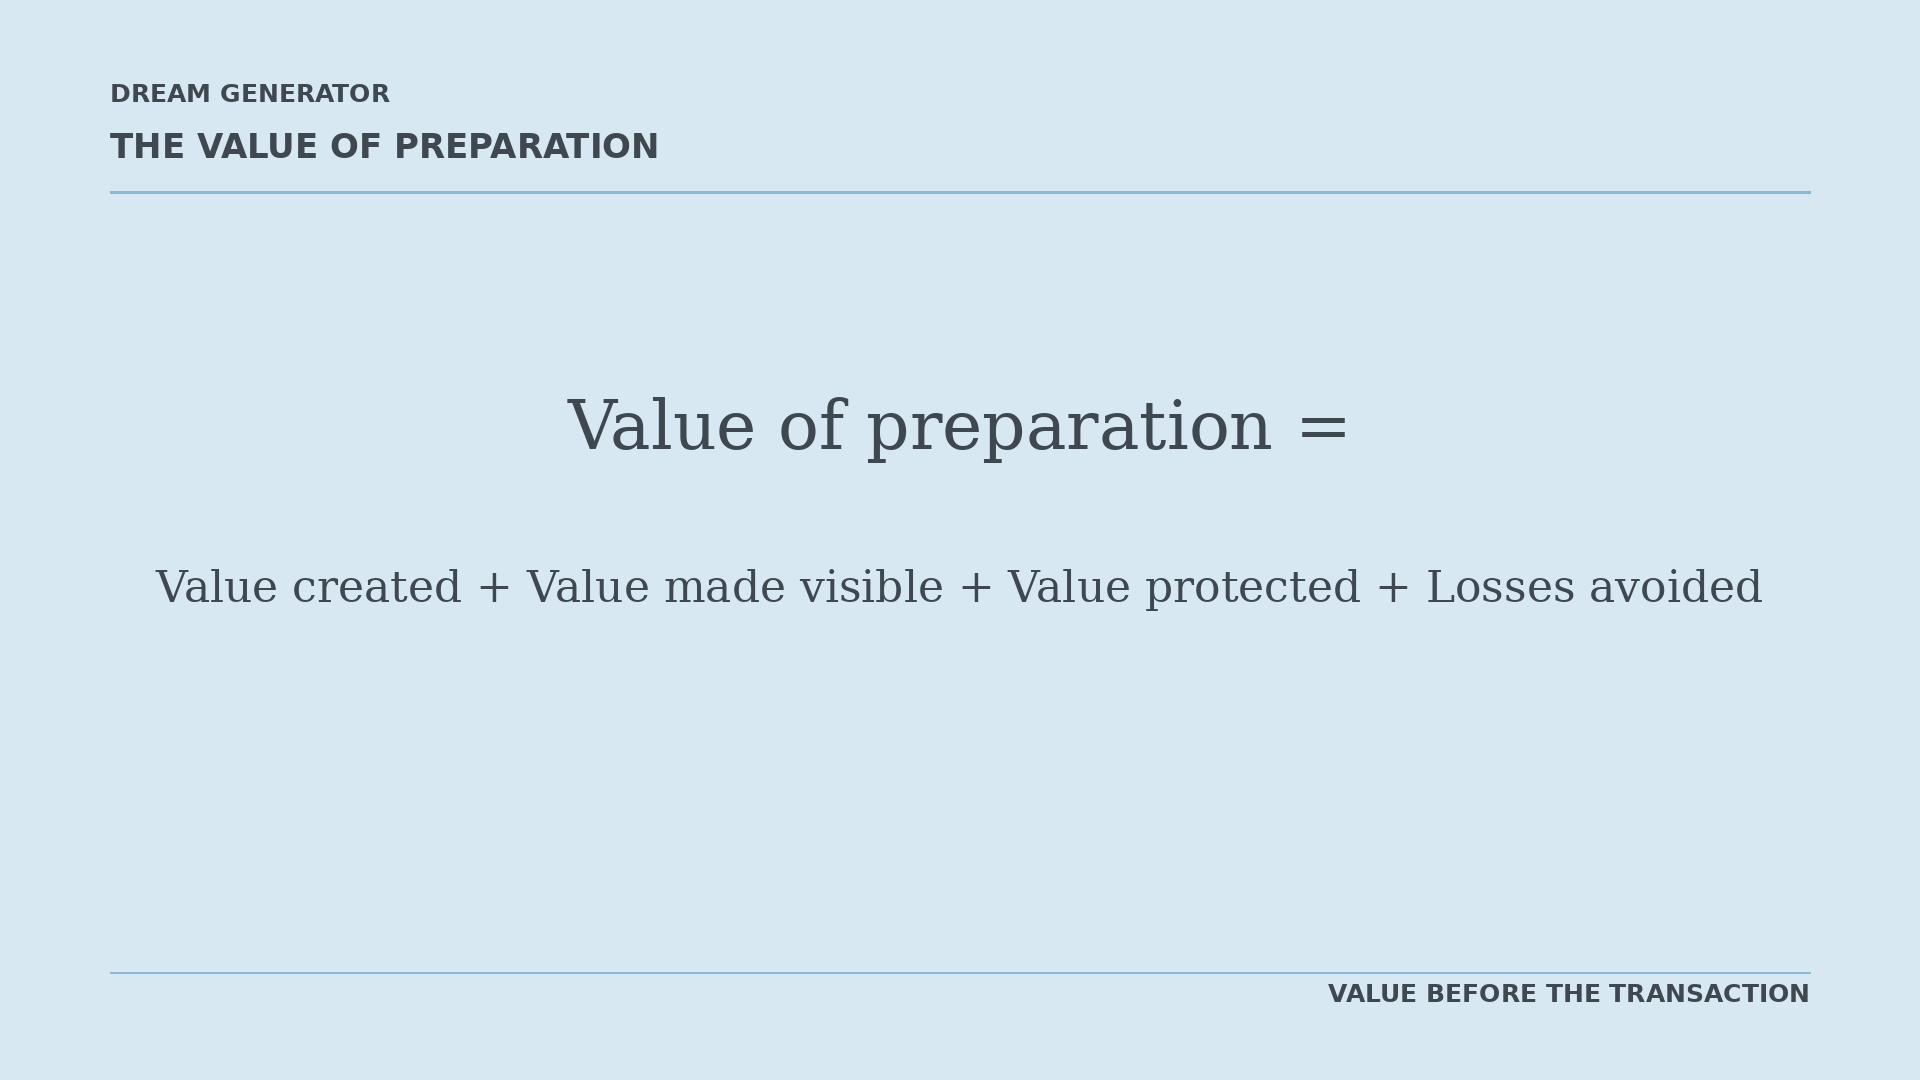
Un activo significativo puede, por tanto, empezar a crear o perder valor mucho antes de firmarse el contrato.
Es durante esta fase preliminar cuando el análisis, la información, el posicionamiento y la coordinación pueden marcar la diferencia entre un inmueble que simplemente se ofrece al mercado y una oportunidad que se entiende, se verifica y se negocia correctamente.
Nota metodológica
Las cifras y porcentajes utilizados en este artículo son únicamente ejemplos ilustrativos.
No representan rentabilidades garantizadas, aumentos de precio ni ahorros. Cada activo requiere una evaluación específica basada en datos verificables, condiciones de mercado y el asesoramiento profesional adecuado.
Fuentes y lecturas adicionales
- Estrategia Inmobiliaria
- Preparación de Activos
- Valoración
- Due Diligence
- Ingreso Operativo Neto
- Gestión de Riesgos

Dream Generator
Inicie una conversación
Para un análisis detenido de los temas examinados en esta publicación, o de un mandato inmobiliario internacional concreto, nuestros asesores están disponibles de forma confidencial.