Investment Perspectives
The Value Before the Transaction
Wie die vorbereitende Aufbereitung eines bedeutenden Immobilienassets Preis, Timing, verhandelte Bedingungen und Risiko beeinflussen kann
10 Min. LesezeitDream Generator

Eine bedeutende Immobilie sollte nicht einfach als schlichtes Asset auf den Markt kommen, begleitet nur von Fotografien, einer Beschreibung und einem Angebotspreis.
Bevor ein Verkauf beginnt, muss verstanden werden, was tatsächlich angeboten wird, welche Investoren interessiert sein könnten, welche Elemente den Wert stützen und welche Probleme diesen Wert während der Verhandlungen mindern könnten.
Diese Arbeit ist die vorbereitende Aufbereitung des Assets.
Es handelt sich nicht lediglich um eine Werbemaßnahme. Sie kann Finanzanalysen, die Prüfung von Dokumenten, die Rekonstruktion von Einnahmen und Kosten, die Identifikation geeigneter Investoren, eine Bewertung der erforderlichen Arbeiten, die Erstellung eines Datenraums und die Koordination technischer, rechtlicher und finanzieller Berater umfassen.
Das Ziel besteht darin, das Asset zu machen:
- verständlich;
- verifizierbar;
- korrekt positioniert;
- leichter zu bewerten;
- risikoärmer im Erwerb;
- während der Verhandlungen schwerer zu entwerten.
Aber wie viel kann diese Arbeit finanziell wert sein?
Es gibt keinen Prozentsatz, der für jede Immobilie gilt
Es wäre nicht korrekt zu behaupten, dass die vorbereitende Aufbereitung den Preis immer um 5 %, 10 % oder 15 % erhöht.
Bedeutende Immobilien unterscheiden sich stark voneinander. Ein Hotel, ein historisches Gebäude, eine Luxusresidenz und eine umzubauende Immobilie weisen unterschiedliche Einnahmen, Kosten, Risiken und Entwicklungspotenziale auf.
Internationale Bewertungsstandards behandeln die Bewertung als einen Prozess, der auf Daten, klar formulierten Annahmen, Konsistenz und Transparenz beruhen sollte. Der International Valuation Standards Council betont die Bedeutung von Konsistenz, Vergleichbarkeit und Transparenz bei der Bewertung.
Die richtige Frage lautet daher nicht:
Um welchen Prozentsatz erhöht die Vorbereitung den Wert?
Die nützlichere Frage lautet:
Was wäre ohne Vorbereitung wahrscheinlich geschehen, und was kann geschehen, nachdem das Asset korrekt analysiert, organisiert und positioniert wurde?
Der Wert der Leistung sollte durch den Vergleich dieser beiden Situationen beurteilt werden.
Vier verschiedene Arten, Wert zu erzeugen
Die vorbereitende Aufbereitung kann vier unterschiedliche Wirkungen entfalten.
1. Wert schaffen
In manchen Fällen identifiziert die vorbereitende Analyse Ineffizienzen, die vor dem Verkauf korrigiert werden können.
Zum Beispiel:
- übermäßige Betriebskosten;
- veraltete Verträge;
- ungenutzte Flächen;
- Einnahmen, die nicht vollständig entwickelt werden;
- fehlende, aber erreichbare Genehmigungen;
- mögliche alternative Nutzungen;
- gezielte Arbeiten, die die Rentabilität verbessern können.
In diesen Fällen kann die vorbereitende Arbeit eine reale finanzielle Verbesserung bewirken.
2. Vorhandenen Wert sichtbar machen
Manchmal existiert Wert bereits, wurde aber nicht nachgewiesen.
Eine Immobilie kann über starke Einnahmen, eine strategische Lage oder ein bedeutendes Entwicklungspotenzial verfügen. Wenn diese Informationen nicht organisiert und dokumentiert sind, erkennt ein Investor sie möglicherweise nicht oder misst ihnen nur sehr geringen Wert bei.
Die Vorbereitung verwandelt daher eine Behauptung in eine überprüfbare und untersuchbare Proposition.
3. Wert während der Verhandlungen schützen
Unvollständige Informationen können es einem Käufer ermöglichen, in der Schlussphase einer Transaktion eine Preisminderung zu verlangen.
Dies kann besonders schädlich sein, wenn der Verkäufer bereits Zeit und Geld in den Prozess investiert hat und nicht mehr mit anderen potenziellen Käufern spricht.
Das Asset vorzubereiten bedeutet, Fragen vorwegzunehmen, Probleme zu identifizieren und die Gelegenheiten für Preisminderungen in einer späten Phase zu verringern.
4. Wertvernichtung vermeiden
Für den Käufer kann eine sorgfältige vorbereitende Analyse verhindern, dass eine scheinbar attraktive Investition nach dem Erwerb unerwartete Kosten verursacht.
Mögliche Probleme sind:
- Arbeiten, die nicht im ursprünglichen Budget enthalten waren;
- strukturelle Mängel;
- planungsrechtliche Beschränkungen;
- Energiekosten über den Erwartungen;
- fehlende Genehmigungen;
- ungünstige Verträge;
- nicht nachhaltige Einnahmen;
- unterschätzte Renovierungszeiten.
In diesen Fällen entspricht der Wert der Leistung dem vermiedenen Verlust.
Der Wert für den Verkäufer
Der finanzielle Nutzen für den Verkäufer lässt sich durch eine einfache Formel ausdrücken.
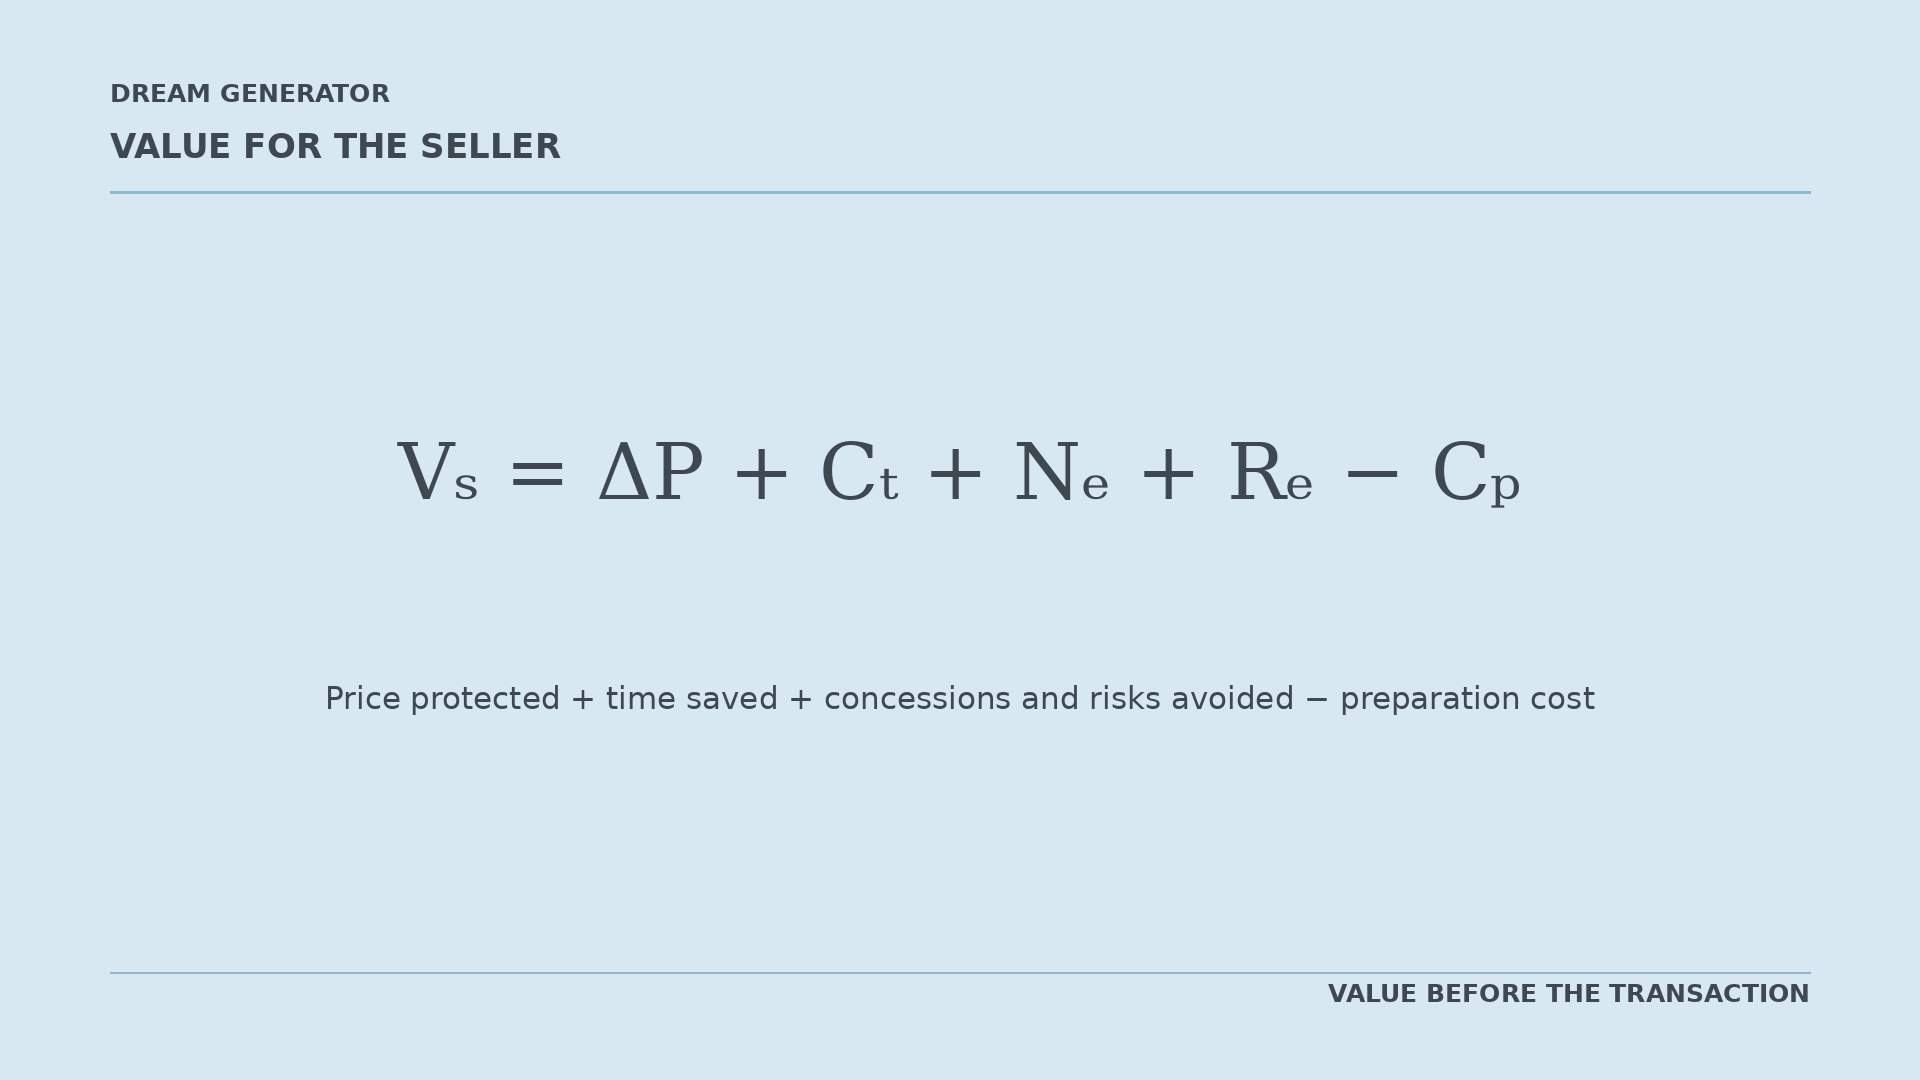
Die Symbole stehen für:
- VS
- den für den Verkäufer erzielten Nettowert;
- ΔP
- den erzielten oder geschützten Mehrpreis;
- CT
- die durch einen kürzeren Verkaufsprozess eingesparten Haltekosten;
- NE
- vermiedene Verhandlungszugeständnisse;
- RE
- vermiedene Risiken und Kosten eines gescheiterten Geschäfts;
- CP
- die Kosten der Vorbereitung und Beratung.
Die Formel verspricht kein bestimmtes Ergebnis. Sie bietet lediglich eine Struktur, um die verschiedenen Quellen finanziellen Werts zu identifizieren.
Erstes Beispiel: Betriebsergebnis und Immobilienwert
Bei einer einkommenserzeugenden Immobilie ist eine der wichtigsten Kennzahlen das NOI, das Nettobetriebsergebnis.
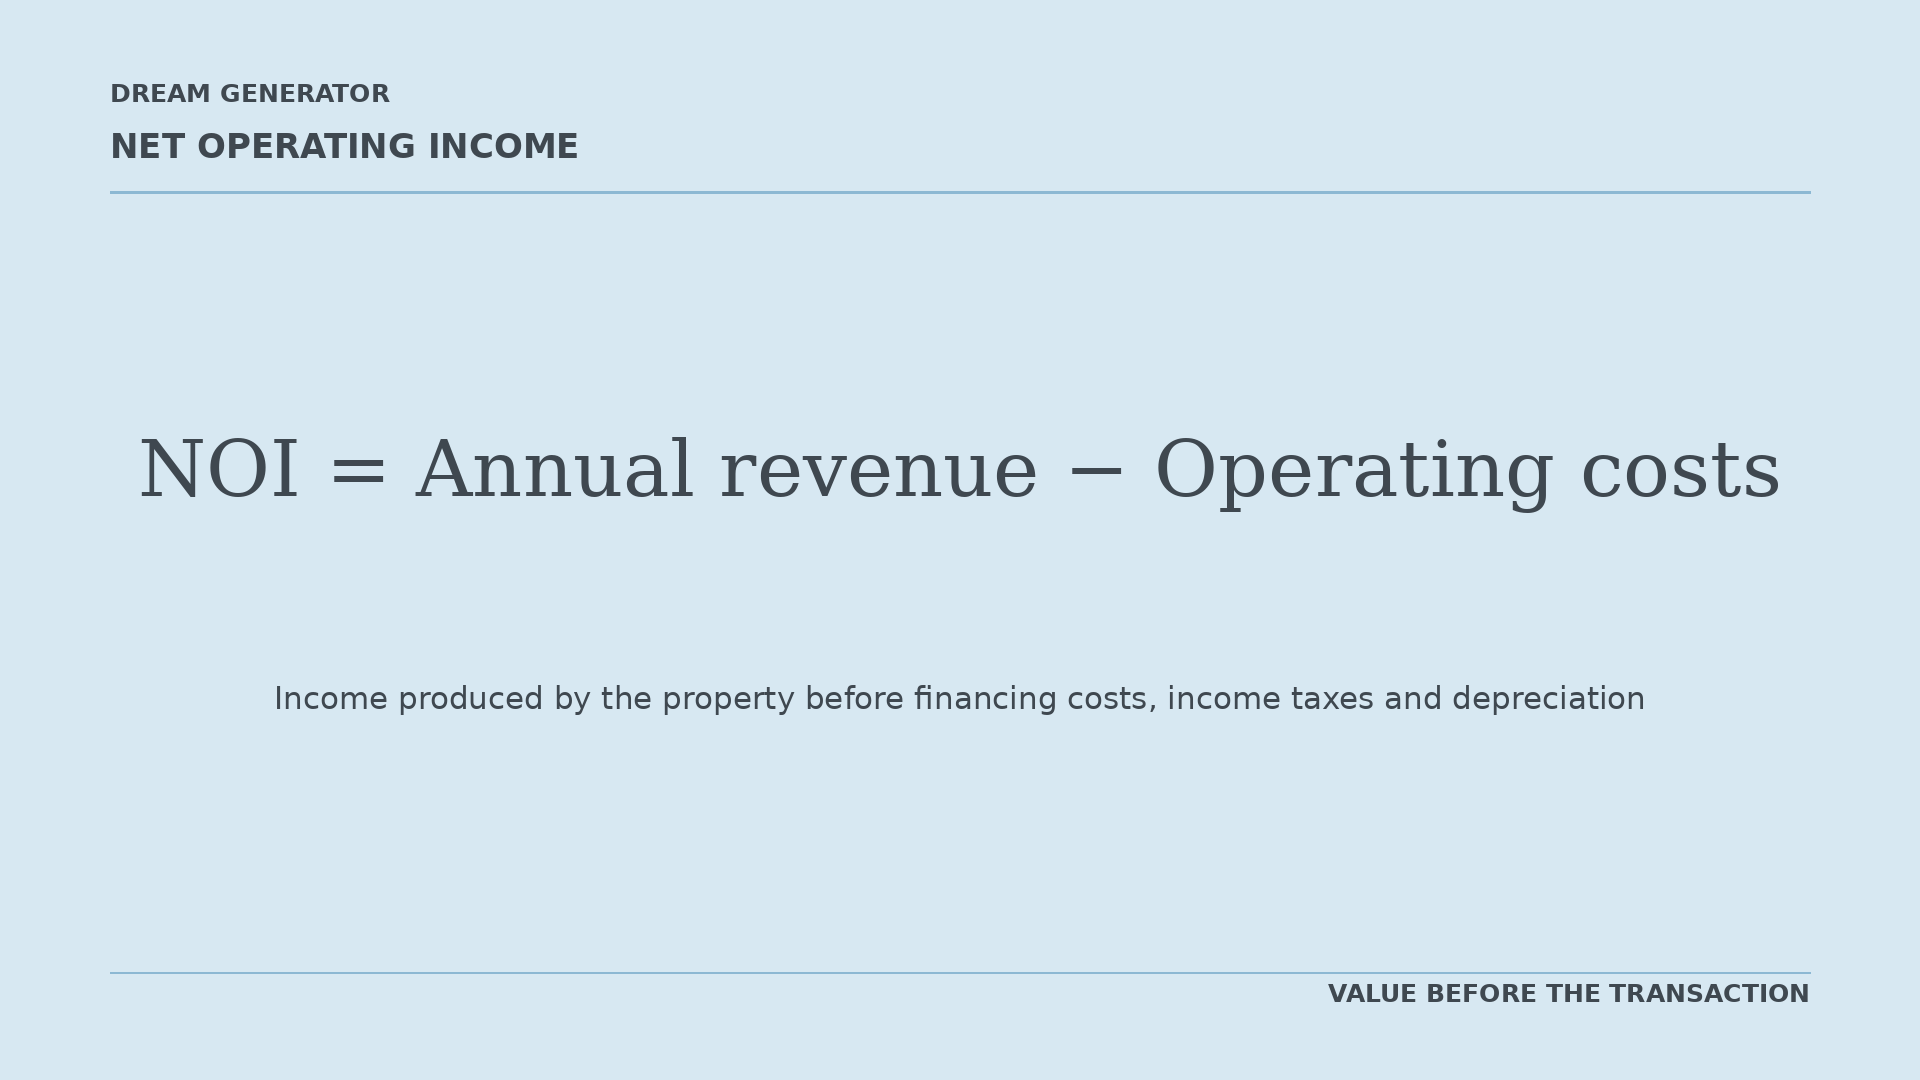
Das NOI ist das jährliche Einkommen, das die Immobilie nach Abzug ihrer Betriebskosten erwirtschaftet.
Es umfasst in der Regel keine Finanzierungskosten, Ertragsteuern oder Abschreibungen.
Erwirtschaftet eine Immobilie jährliche Einnahmen von 1.500.000 € und jährliche Betriebskosten von 300.000 €, beträgt ihr NOI:
€1,500,000 − €300,000 = €1,200,000
Eine vereinfachte Formel, die häufig zur Schätzung des Werts einer einkommenserzeugenden Immobilie verwendet wird, lautet:
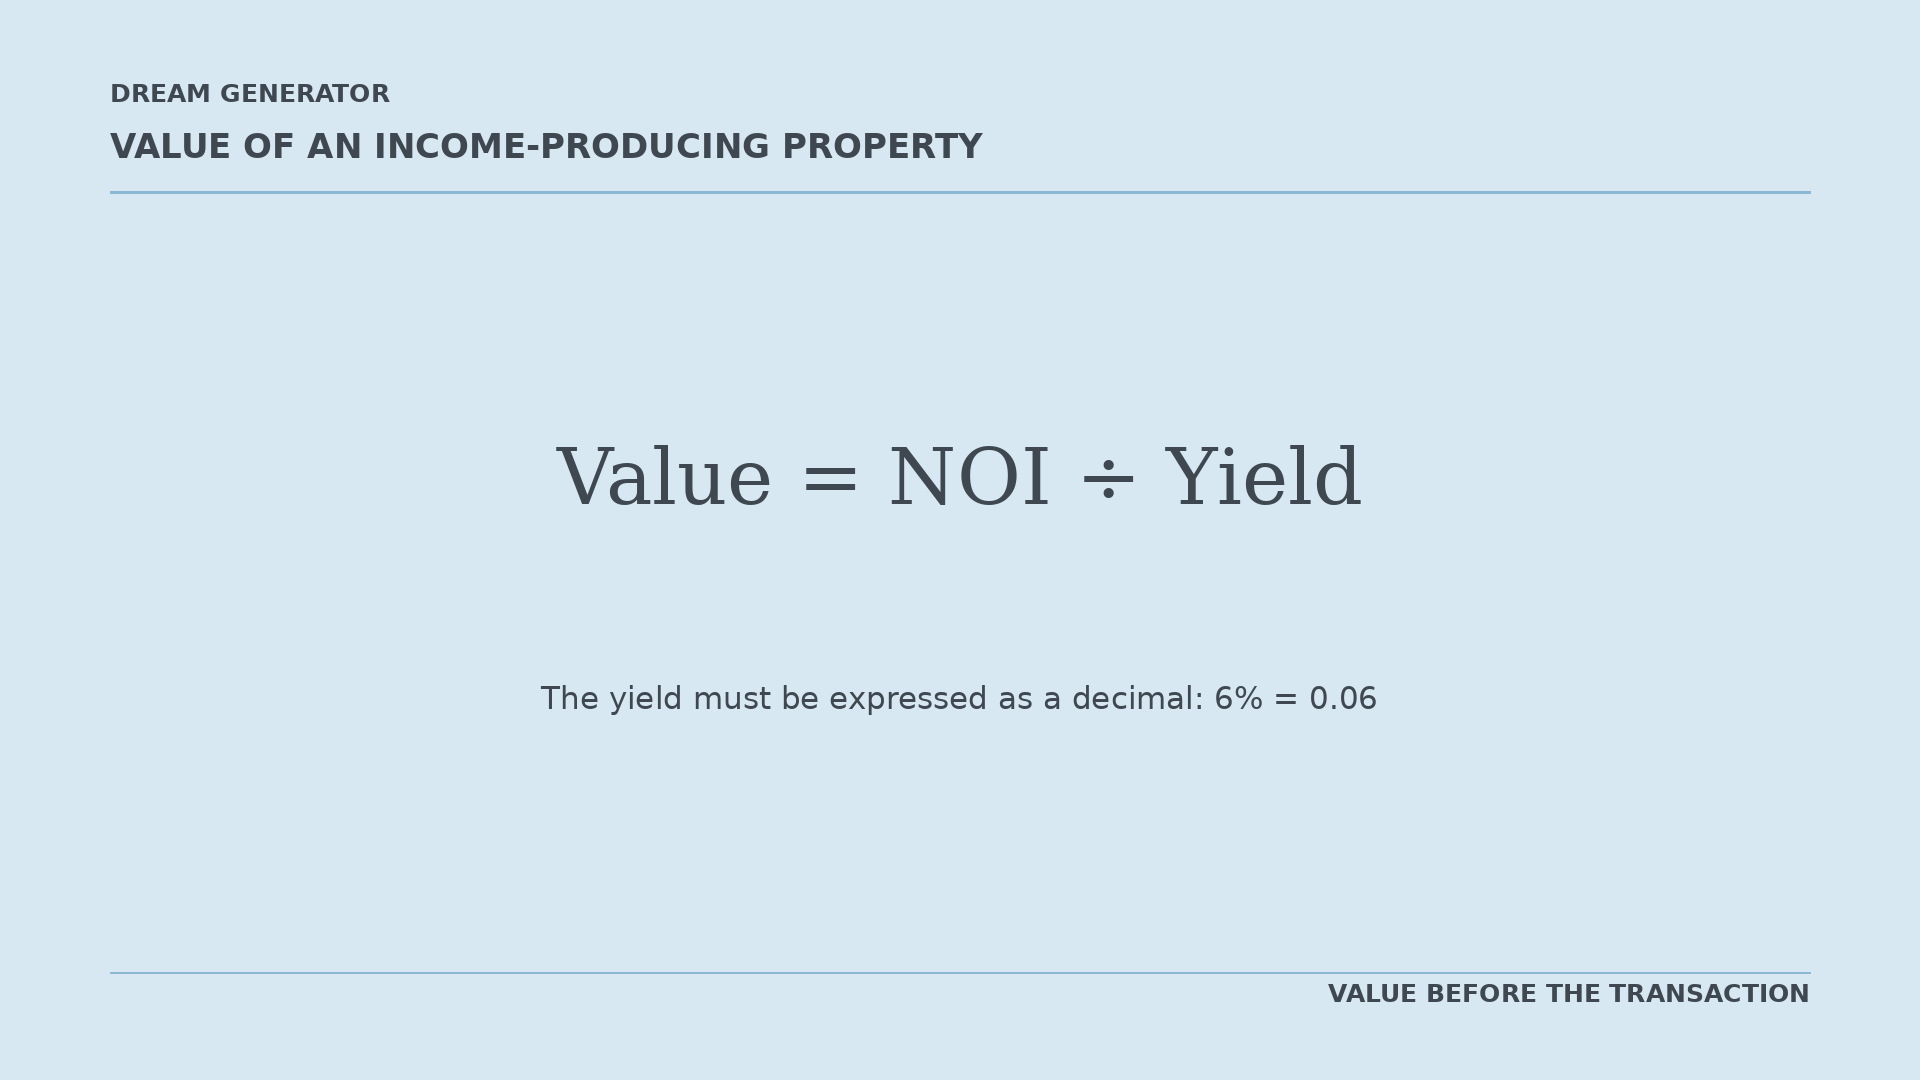
Die Rendite muss als Dezimalzahl geschrieben werden. Eine Rendite von 6 % wird also zu 0,06.
Angenommen, eine Immobilie erwirtschaftet ein NOI von 1.200.000 € und der Markt verlangt eine Rendite von 6 %.
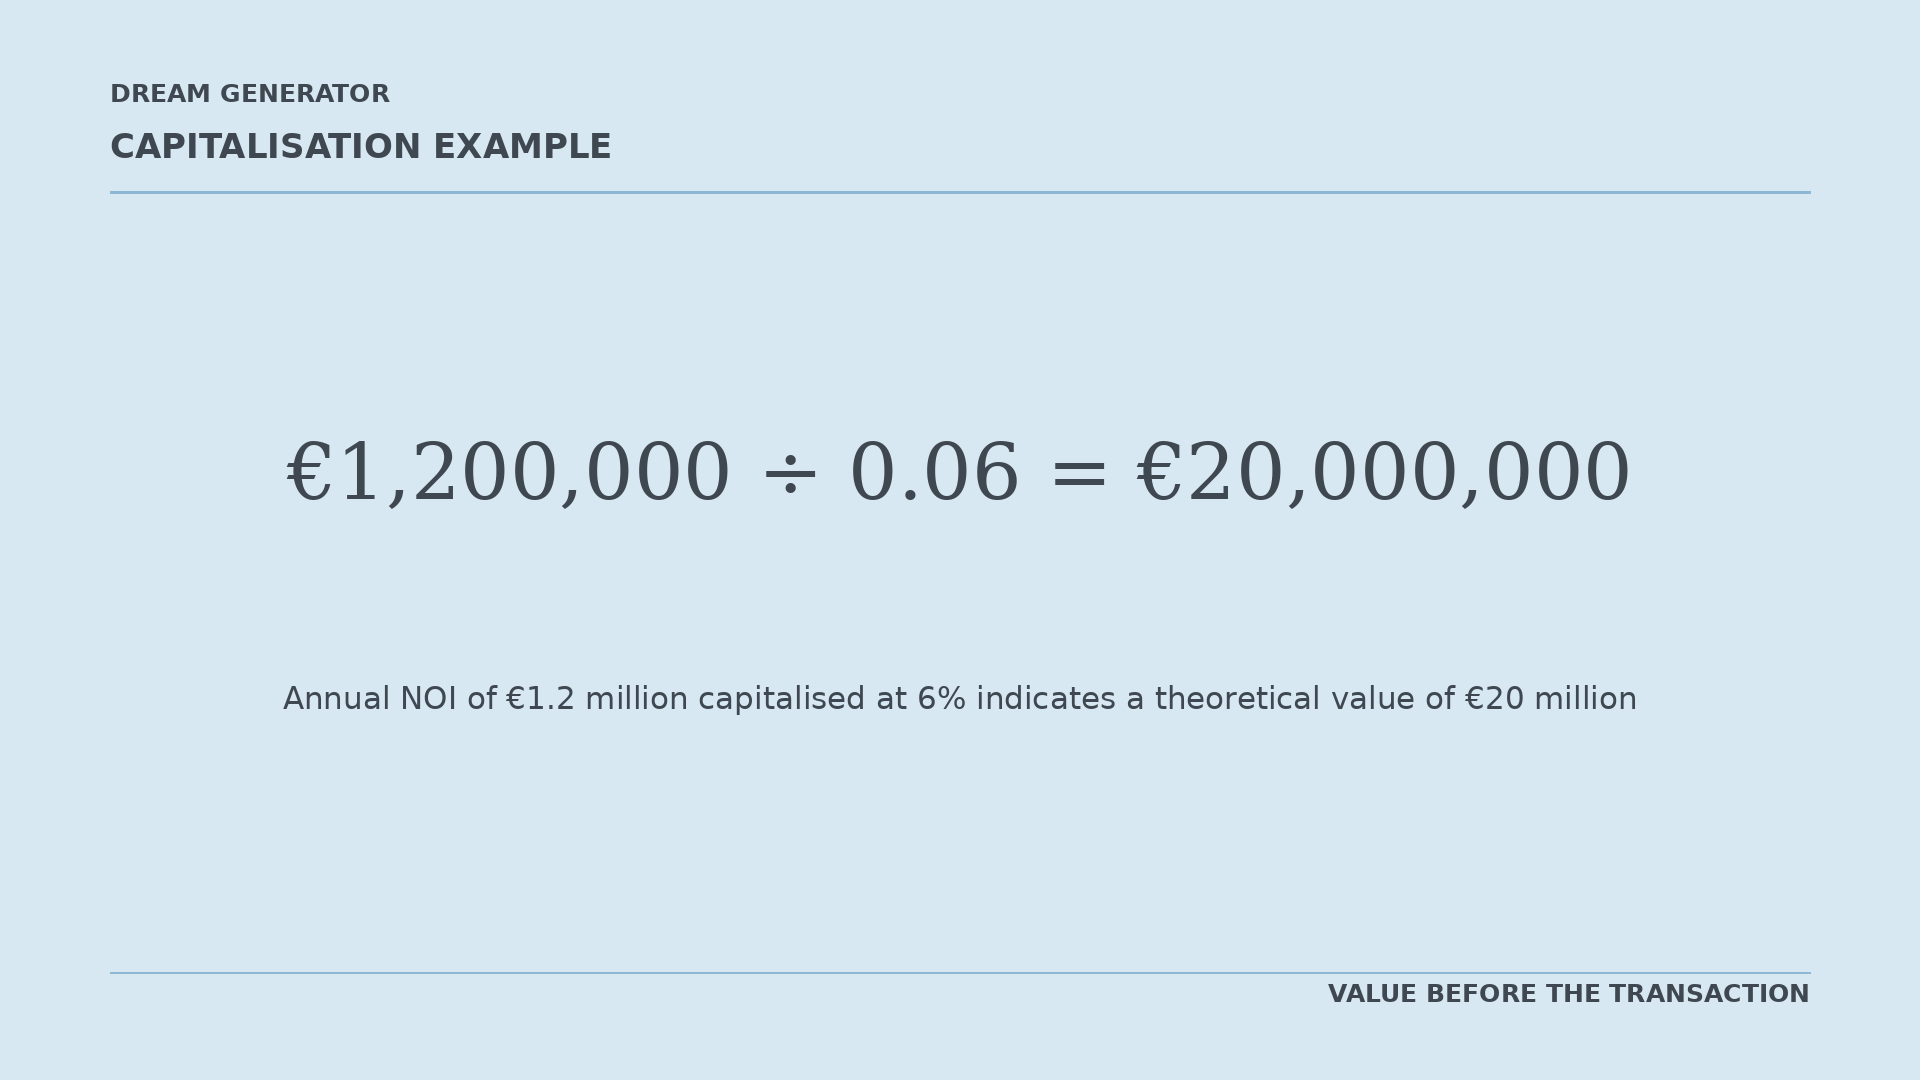
Der theoretische Wert beträgt somit 20.000.000 €.
Der Zusammenhang zwischen Einkommen, Rendite und Wert ist eines der grundlegenden Prinzipien bei der Analyse einkommenserzeugender Immobilien.
Was geschieht, wenn sich das NOI verbessert?
Stellen Sie sich vor, die vorbereitende Arbeit identifiziert und setzt eine stabile jährliche Verbesserung des NOI um 100.000 € um.
Das neue NOI wäre:
€1,200,000 + €100,000 = €1,300,000
Bleibt die Rendite bei 6 %:
New value = €1,300,000 ÷ 0.06 = €21,666,667
Der theoretische Unterschied wäre:
€21,666,667 − €20,000,000 = €1,666,667
Dies bedeutet nicht, dass der Verkaufspreis automatisch um 1.666.667 € steigt.
Das zusätzliche Einkommen muss real, nachhaltig und dokumentiert sein. Auch der Markt muss es als verlässlich erachten. Die Berechnung zeigt lediglich, wie selbst eine relativ begrenzte jährliche Verbesserung den theoretischen Wert beeinflussen kann.
| Stable annual improvement in NOI | Theoretical increase in value at 6% |
|---|---|
| €50,000 | €833,333 |
| €100,000 | €1,666,667 |
| €150,000 | €2,500,000 |
Zweites Beispiel: Reduzierung des wahrgenommenen Risikos
Investoren betrachten nicht nur, wie viel Einkommen eine Immobilie erwirtschaftet. Sie berücksichtigen auch das mit diesem Einkommen verbundene Risiko.
Unvollständige Unterlagen, unsichere Verträge oder schwer einzuschätzende Arbeiten können einen Investor dazu veranlassen, eine höhere Rendite zu verlangen.
Eine höhere Rendite führt bei unverändertem Einkommen zu einem niedrigeren Wert.
Betrachten wir erneut die Immobilie mit einem NOI von 1.200.000 €.
Bei einer Rendite von 6 %:
Value = €1,200,000 ÷ 0.06 = €20,000,000
Falls bessere Informationen und ein geringer wahrgenommenes Risiko dem Markt erlauben würden, eine Rendite von 5,75 % zu akzeptieren:
Value = €1,200,000 ÷ 0.0575 = €20,869,565
Der theoretische Unterschied wäre ungefähr:
€20,869,565 − €20,000,000 = €869,565
Dies ist kein garantiertes Ergebnis.
Die Rendite hängt von den Marktbedingungen, der Lage, der Qualität der Immobilie, den Verträgen, der Liquidität und vielen weiteren Faktoren ab.
Das Beispiel zeigt, wie empfindlich der Wert auf die Risikowahrnehmung des Marktes reagieren kann.
Drittes Beispiel: die Kosten der Zeit
Ein längerer Verkaufsprozess bedeutet nicht nur eine längere Wartezeit. Er verursacht auch Kosten.
Angenommen, eine Immobilie hat Schulden in Höhe von 10.000.000 € bei einem jährlichen Zinssatz von 5 %.
Die jährlichen Zinskosten betragen:
€10,000,000 × 5% = €500,000
Die monatlichen Zinskosten betragen:
€500,000 ÷ 12 = €41,667
Würde eine bessere Vorbereitung den Verkaufszeitraum um sechs Monate verkürzen, beliefe sich die Zinsersparnis allein auf ungefähr:
€41,667 × 6 = €250,002
Hinzu kommen Verwaltungs-, Versicherungs-, Instandhaltungs-, Sicherheits- und Beratungskosten von 25.000 € pro Monat:
€25,000 × 6 = €150,000
Die gesamte Ersparnis über sechs Monate beliefe sich daher auf ungefähr:
€250,000 + €150,000 = €400,000
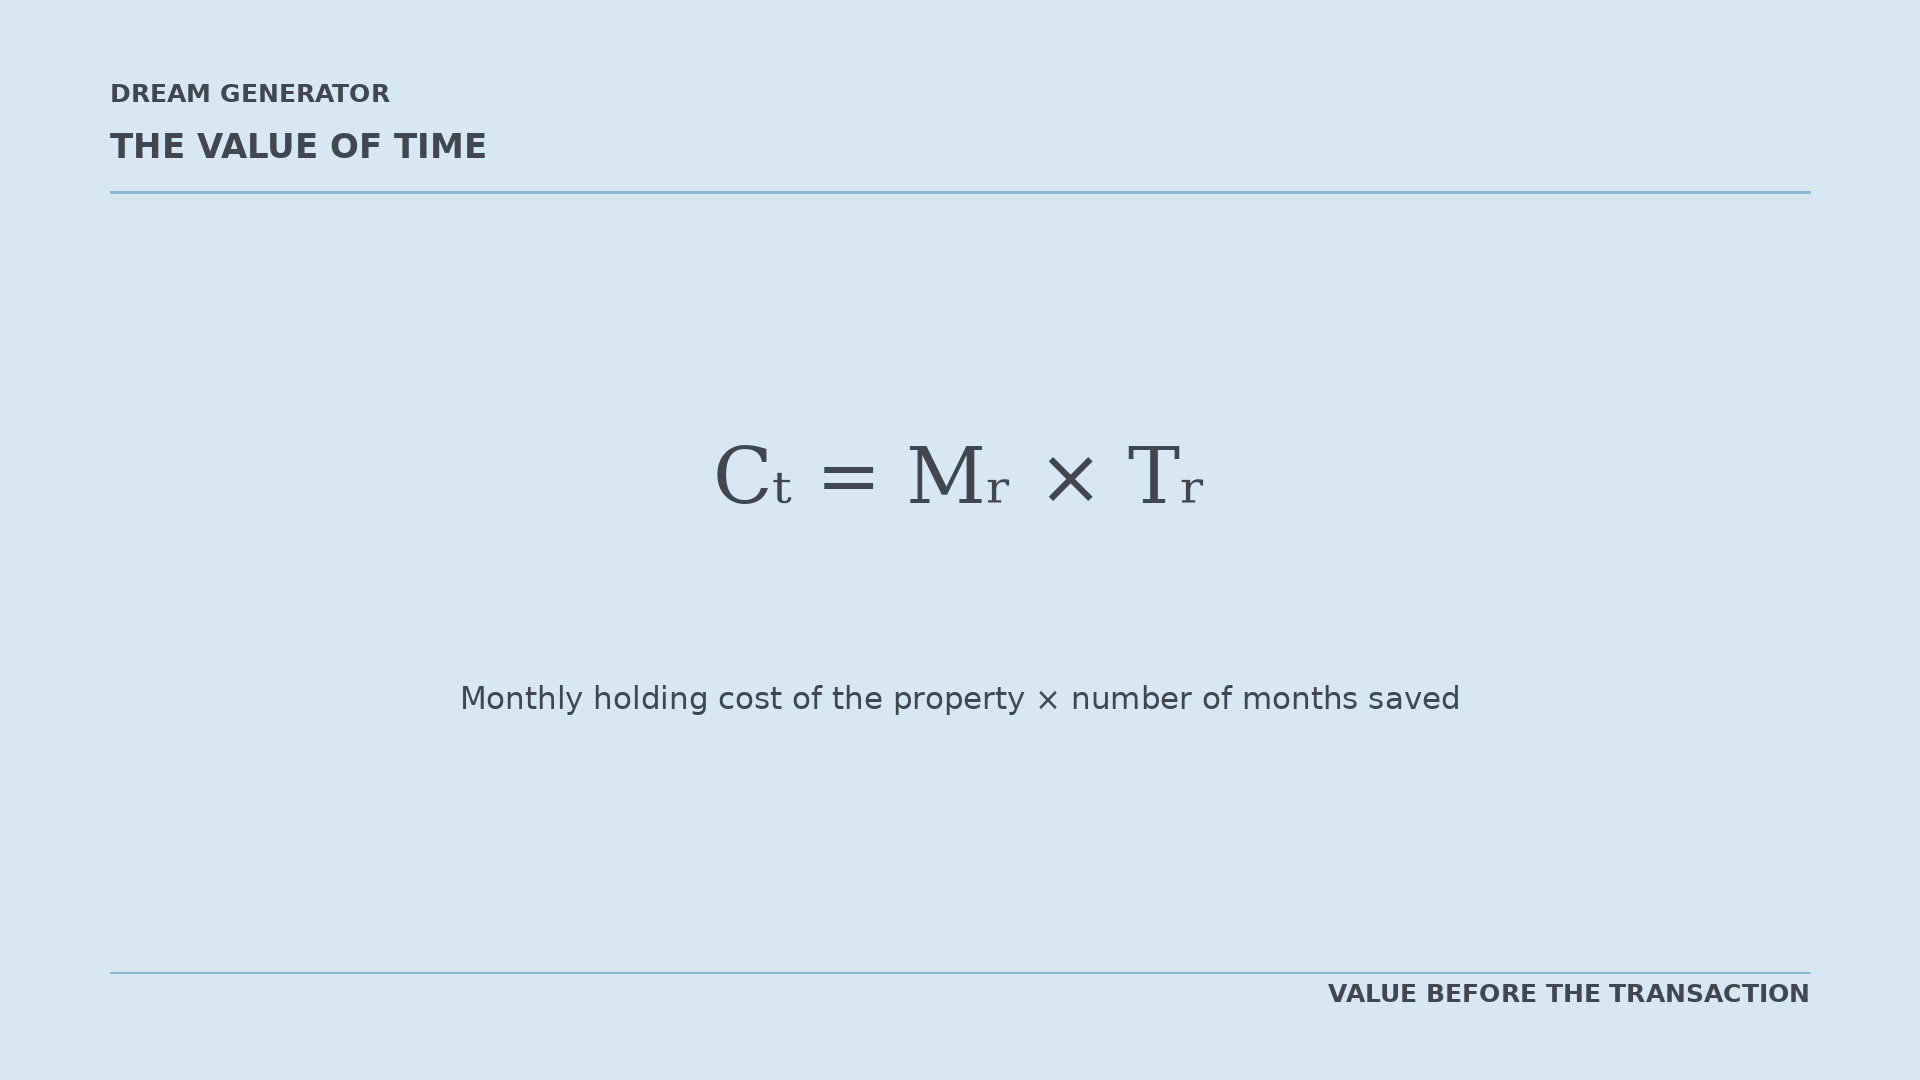
In dieser Formel:
- CT
- sind die eingesparten Haltekosten;
- MR
- sind die monatlichen Haltekosten der Immobilie;
- TR
- ist die Anzahl der eingesparten Monate.
Viertes Beispiel: eine Preisminderung während der Verhandlungen
Angenommen, der zu Beginn einer Transaktion vereinbarte Preis beträgt 20.000.000 €.
Während der Due Diligence werden fehlende Informationen entdeckt, und der Käufer verlangt eine Minderung von 5 %:
€20,000,000 × 5% = €1,000,000
Hätte eine bessere Vorbereitung diese Probleme früher identifiziert und behandelt, sodass die Minderung auf 2 % begrenzt worden wäre, hätte das Zugeständnis betragen:
€20,000,000 × 2% = €400,000
Der geschützte Preisanteil wäre:
€1,000,000 − €400,000 = €600,000
Die Vorbereitung hat nicht 600.000 € an neuem finanziellem Wert geschaffen. Sie hat verhindert, dass ein Teil des bestehenden Werts während der Verhandlungen verloren geht.
Der Wert für den Käufer
Für den Käufer lässt sich der Wert der Vorbereitung durch eine zweite Formel ausdrücken.
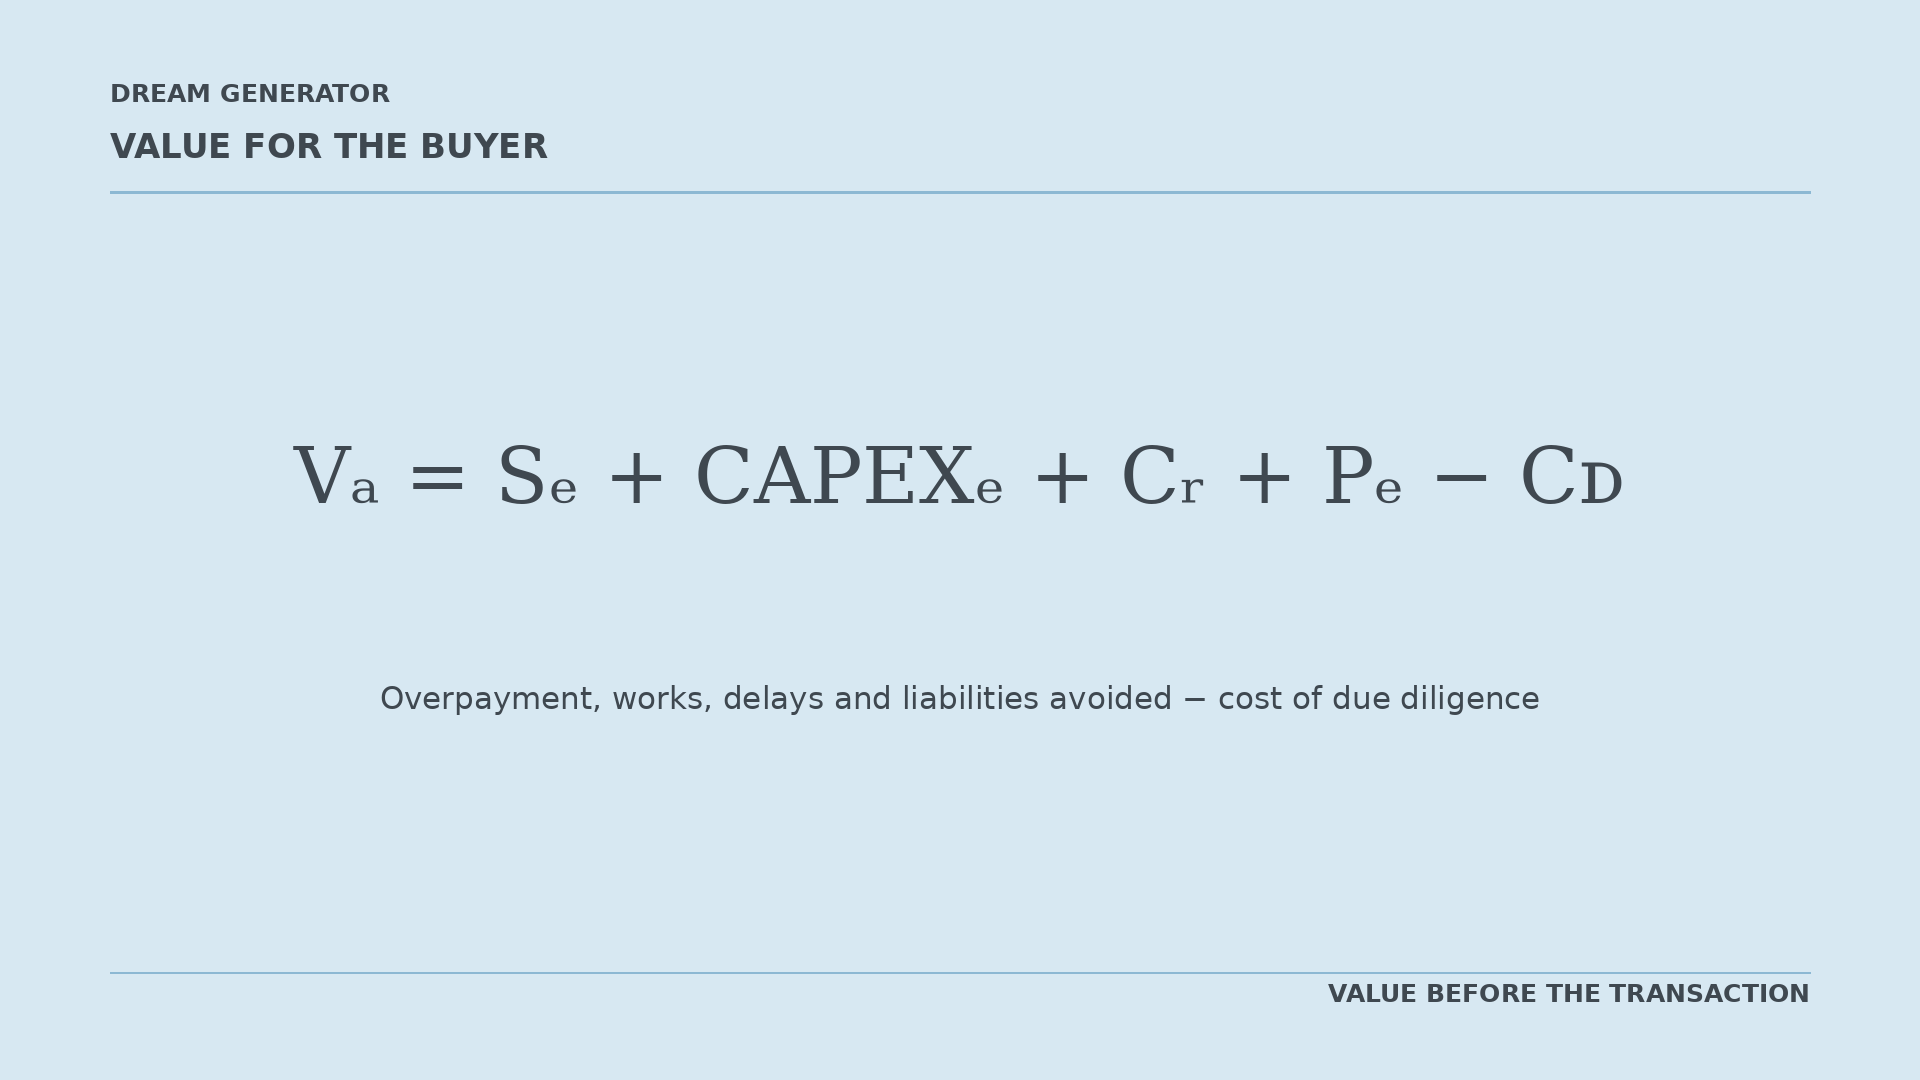
Die Symbole stehen für:
- VA
- den für den Käufer erzielten Nettowert;
- SE
- vermiedene Überzahlung;
- CAPEXE
- vermiedene unerwartete Arbeiten;
- CR
- vermiedene Kosten durch Verzögerungen;
- PE
- andere vermiedene Verluste oder Verbindlichkeiten;
- CD
- die Kosten der Analyse und Due Diligence.
Der Begriff CAPEX bezeichnet Investitionsausgaben für Arbeiten, Anlagen, Renovierungen und andere langfristige Verbesserungen der Immobilie.
Risiko in eine Zahl verwandeln
Ein Risiko ist keine Gewissheit.
Es kann geschätzt werden, indem man multipliziert:
- die Wahrscheinlichkeit, dass das Problem eintritt;
- die finanziellen Kosten des Problems.
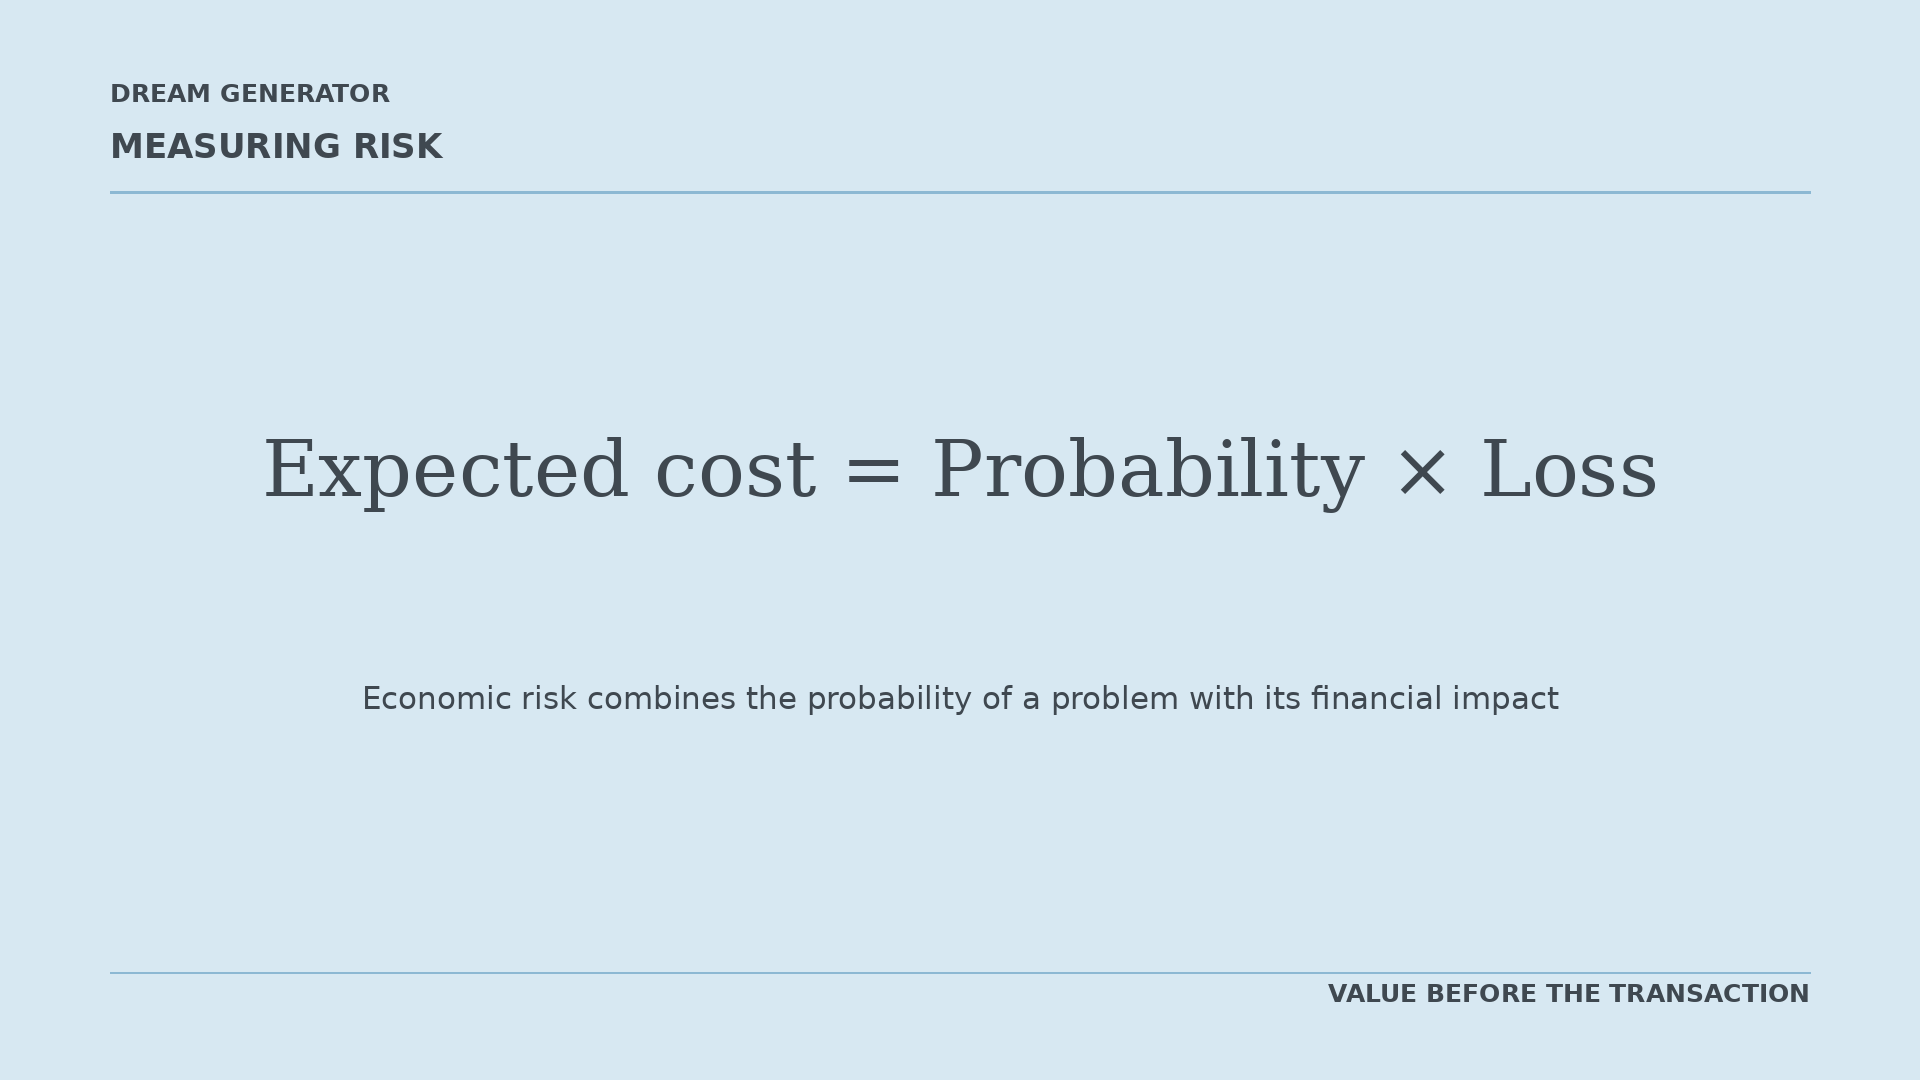
Angenommen, es besteht eine Wahrscheinlichkeit von 25 %, dass unerwartete Arbeiten 1.500.000 € kosten.
25% × €1,500,000 = €375,000
Die erwarteten Kosten des Risikos betragen somit 375.000 €.
Nach technischen Untersuchungen und vertraglichen Absicherungen sinkt die verbleibende Wahrscheinlichkeit angenommen auf 5 %:
5% × €1,500,000 = €75,000
Die Reduzierung des erwarteten Risikos wäre:
€375,000 − €75,000 = €300,000
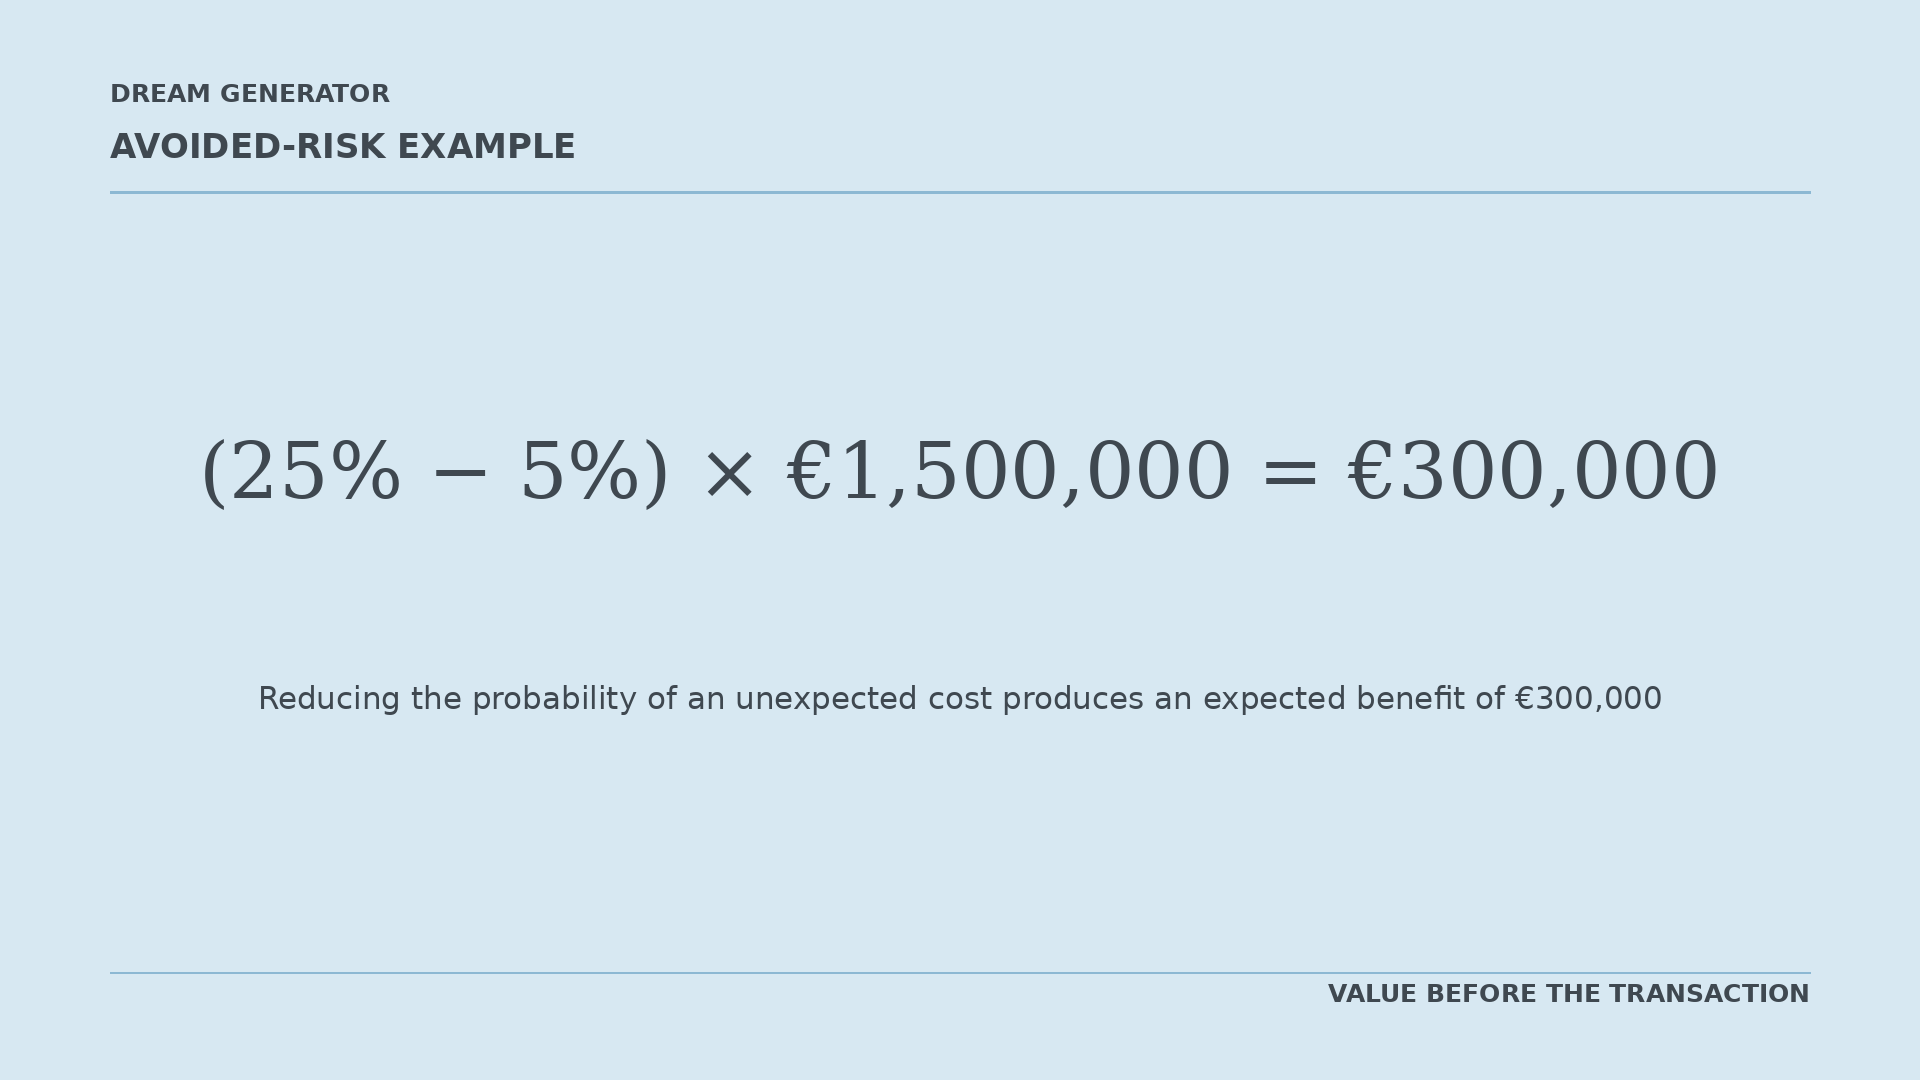
Der für den Käufer erzielte Wert ist nicht zwingend sofort erhaltenes Bargeld. Es handelt sich um einen wahrscheinlichen Verlust, der reduziert oder vermieden wurde.
Ein vollständiges Beispiel für den Käufer
Stellen Sie sich vor, die vorbereitende Analyse führt zu folgenden Ergebnissen:
- vermiedene Überzahlung: 800.000 €;
- Reduzierung des Risikos unerwarteter Arbeiten: 300.000 €;
- vermiedene Finanzierungs- und Betriebskosten durch Verzögerungen: 350.000 €;
- Kosten der Due Diligence und Beratung: 150.000 €.
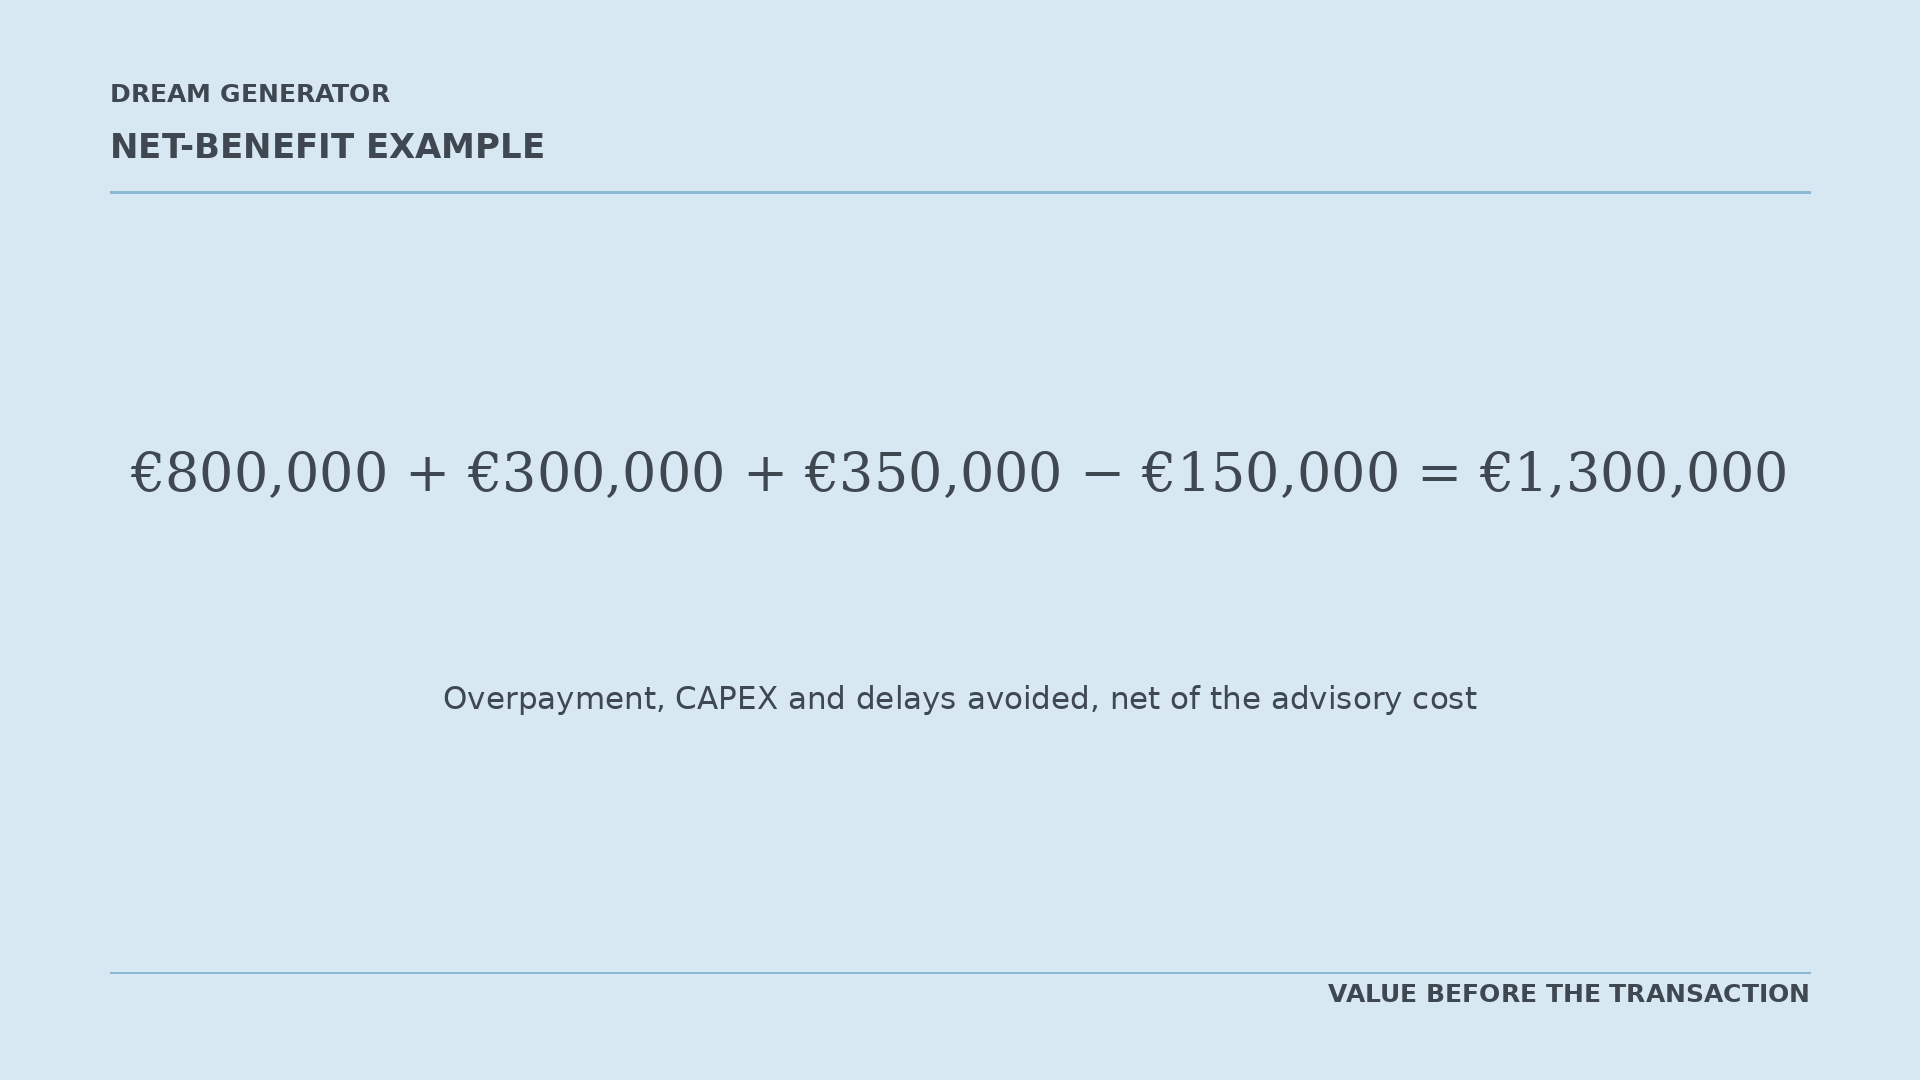
Der erwartete Nettonutzen würde 1.300.000 € betragen.
Dies bleibt ein illustratives Beispiel. In einer realen Transaktion müssen die Wahrscheinlichkeiten und Beträge anhand der spezifischen Merkmale der Immobilie und der verfügbaren Belege geschätzt werden.
Vorbereitung bedeutet nicht, Probleme zu verstecken
Ein Asset vorzubereiten bedeutet nicht, es künstlich attraktiver erscheinen zu lassen oder seine Schwächen zu verbergen.
Es bedeutet, Probleme zu identifizieren, bevor die andere Partei sie entdeckt.
Ein bekannter Mangel kann:
- korrigiert;
- gemessen;
- erklärt;
- im Preis berücksichtigt;
- durch eine Garantie abgedeckt;
- vertraglich zugeordnet;
- in das Bauprogramm aufgenommen werden.
Ein spät entdeckter Mangel wird häufig zu einem Verhandlungsinstrument.
Der entscheidende Unterschied besteht nicht darin, ob ein Problem existiert. Er besteht darin, ob die Parteien es verstehen und managen können.
Wie das Ergebnis wissenschaftlich gemessen werden kann
Der Vergleich zwischen Angebotspreis und Endpreis reicht nicht aus.
Der Angebotspreis kann von Anfang an unrealistisch gewesen sein.
Eine seriöse Bewertung erfordert eine Ausgangsposition, eine Baseline, die mit dem tatsächlichen Ergebnis verglichen werden kann.
Vor Beginn der Vorbereitung sollten folgende Informationen erfasst werden:
- geschätzter Wert;
- Qualität und Vollständigkeit der Dokumentation;
- NOI und andere Finanzinformationen;
- erwartete Arbeiten;
- geschätzte für den Verkauf erforderliche Zeit;
- Kategorien potenziell geeigneter Investoren;
- wesentliche bekannte Risiken;
- die ursprünglichen Bedingungen des Verkäufers.
Nach der Transaktion sollten folgende Punkte gemessen werden:
- Endpreis;
- Zeit bis zum Erhalt eines verbindlichen Angebots;
- Zeit bis zum Abschluss des Verkaufs;
- verlangte Preisminderungen;
- Anzahl und Qualität der Angebote;
- aufschiebende Bedingungen;
- tatsächliche Transaktionskosten;
- tatsächlicher vom Käufer getätigter CAPEX;
- Differenz zwischen erwarteter und realisierter Rentabilität.
Das Ergebnis sollte auch mit Immobilien verglichen werden, die hinsichtlich Typ, Lage, Wert und Verkaufszeitraum ähnlich sind.
Dieser Vergleich wird als kontrafaktische Analyse bezeichnet. Sie versucht abzuschätzen, was wahrscheinlich geschehen wäre, wenn die vorbereitende Aufbereitung nicht durchgeführt worden wäre.
Forschung zur Due Diligence und zur „Außensicht“ zeigt die Bedeutung, interne Prognosen mit externen Daten und vergleichbaren Fällen abzugleichen. Dies hilft, das Risiko übermäßig optimistischer erster Schätzungen zu verringern.
Die Rolle der Daten
Nach einer ausreichenden Anzahl von Transaktionen können die Informationen organisiert werden nach:
- Immobilienkategorie;
- geografischem Markt;
- Wertspanne;
- Nutzung;
- anfänglichem Vorbereitungsgrad;
- technischer Komplexität;
- Käufertyp;
- Transaktionsdauer.
Dream Generator kann schrittweise eigene Indikatoren entwickeln zu:
- durchschnittlichen und mittleren Verkaufszeiten;
- Preisminderungen;
- Unterschieden zwischen anfänglichem und endgültigem Preis;
- wiederkehrenden Risiken;
- Fehlern bei CAPEX-Prognosen;
- Gründen für gescheiterte Verhandlungen;
- der Wirkung der Vollständigkeit von Dokumenten;
- dem Verhalten verschiedener Investorenkategorien.
Zukünftige Schlussfolgerungen sollten durch Spannen und Wahrscheinlichkeiten ausgedrückt werden, nicht durch absolute Versprechen.
Zum Beispiel könnte man künftig sagen können:
In vergleichbaren Fällen war eine vollständige Vorbereitung mit einer medianen Verkürzung der Transaktionszeit von X bis Y Monaten verbunden.
Es wäre nicht korrekt zu sagen:
Vorbereitung erhöht den Preis immer um 10 %.
Wert entsteht vor dem Verkauf
Der Endpreis einer Immobilie hängt nicht nur von Lage, Größe oder allgemeinen Marktbedingungen ab.
Er hängt auch von der Qualität der verfügbaren Informationen, der Glaubwürdigkeit der finanziellen Annahmen, der Auswahl der Investoren, dem Risikomanagement und der Organisation des Transaktionsprozesses ab.
Für den Verkäufer kann Vorbereitung bedeuten:
- eine stärkere Grundlage zur Untermauerung des Preises;
- einen kürzeren Verkaufsprozess;
- geringere Haltekosten;
- weniger Zugeständnisse während der Verhandlungen;
- günstigere Vertragsbedingungen;
- eine geringere Wahrscheinlichkeit des Scheiterns der Transaktion.
Für den Käufer kann sie bedeuten:
- einen Preis, der stärker mit dem Wert übereinstimmt;
- verlässlichere Informationen;
- bessere Prognosen für Arbeiten;
- geringere Exponierung gegenüber unerwarteten Kosten;
- realistischere Umsetzungszeiten;
- größeres Vertrauen in die Investitionsentscheidung.
Die vorbereitende Aufbereitung garantiert nicht, dass sich eine Immobilie schneller oder zu einem höheren Preis verkaufen lässt.
Sie ermöglicht es den Parteien, bessere Entscheidungen zu treffen, und verringert die Distanz zwischen Erwartungen und tatsächlichen Ergebnissen.
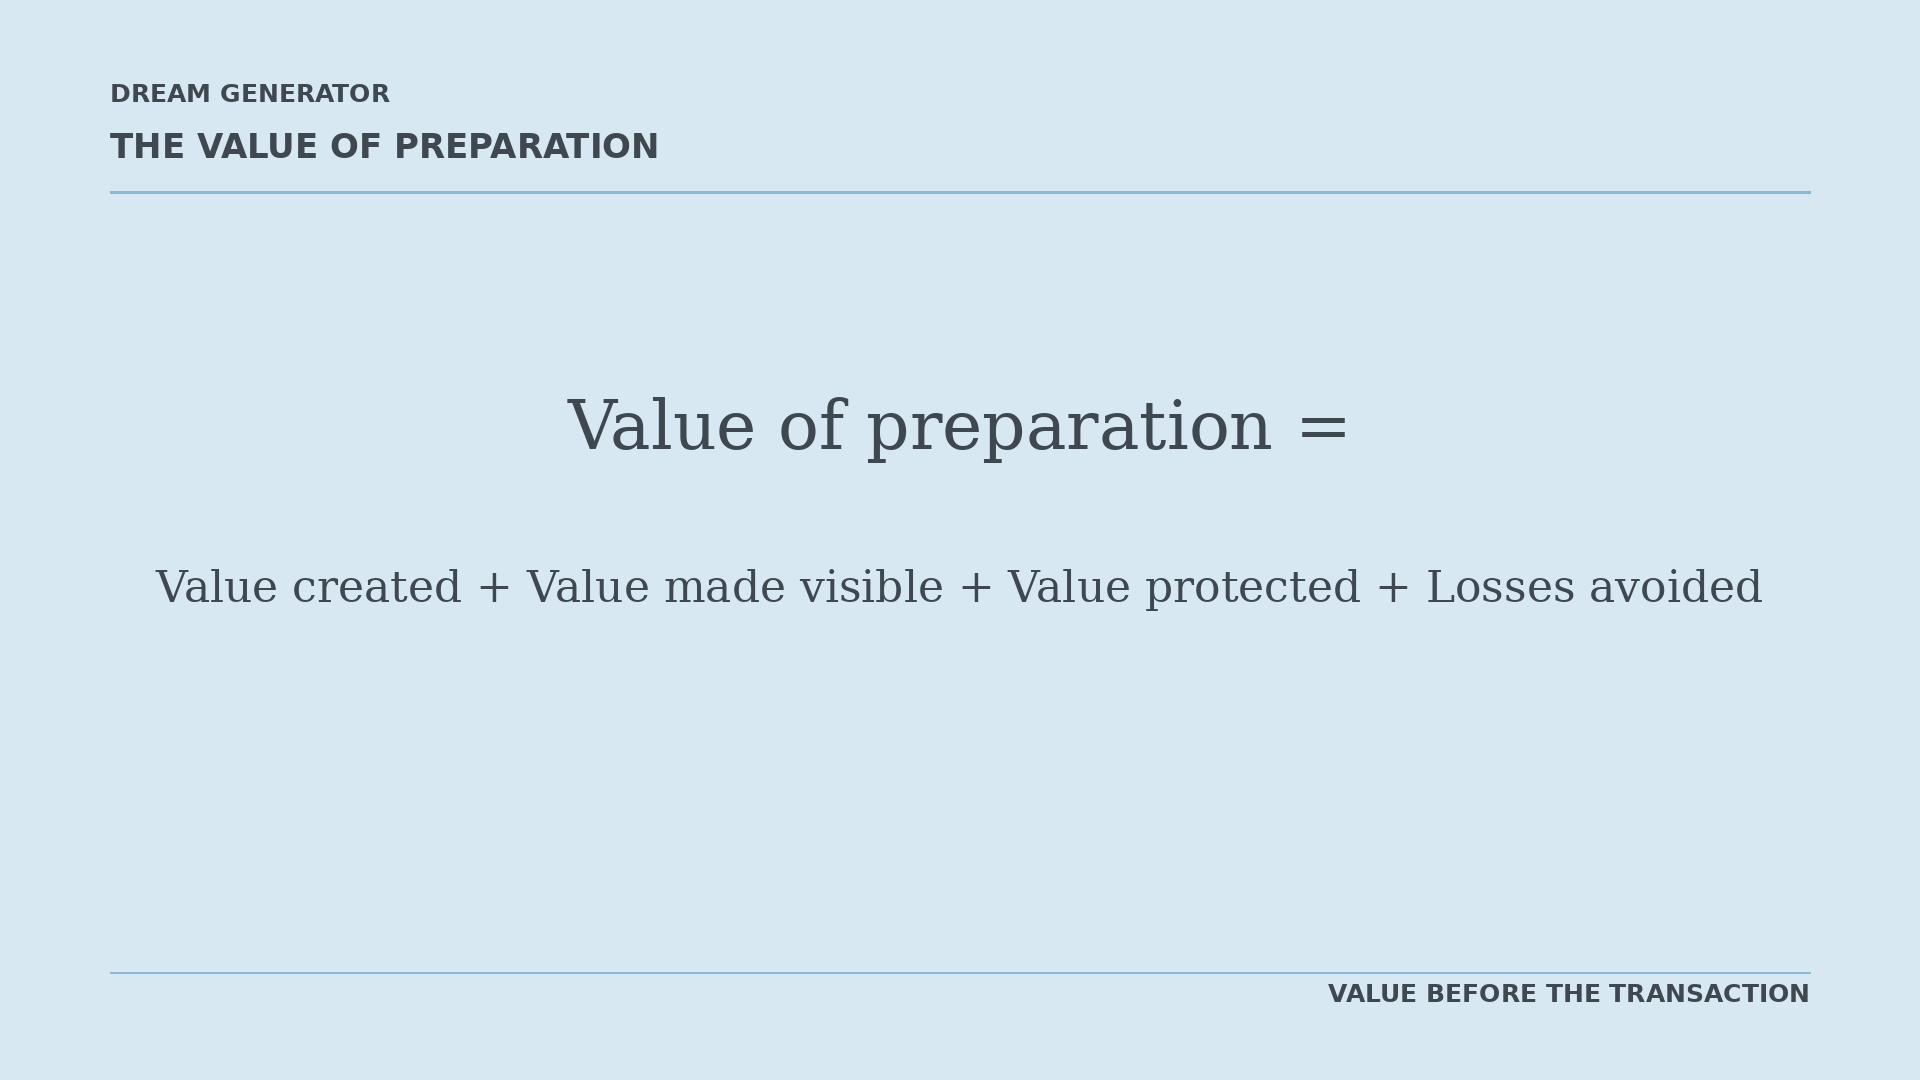
Ein bedeutendes Asset kann daher lange vor der Vertragsunterzeichnung beginnen, Wert zu schaffen oder zu verlieren.
In dieser vorbereitenden Phase können Analyse, Information, Positionierung und Koordination den Unterschied ausmachen zwischen einer Immobilie, die dem Markt schlicht angeboten wird, und einer Chance, die verstanden, verifiziert und korrekt verhandelt wird.
Methodischer Hinweis
Die in diesem Artikel verwendeten Zahlen und Prozentsätze sind lediglich illustrative Beispiele.
Sie stellen keine garantierten Renditen, Preissteigerungen oder Ersparnisse dar. Jedes Asset erfordert eine spezifische Bewertung auf Grundlage verifizierbarer Daten, Marktbedingungen und geeigneter fachlicher Beratung.
Quellen und weiterführende Literatur
- Real Estate Strategy
- Asset Preparation
- Valuation
- Due Diligence
- Net Operating Income
- Risk Management

Dream Generator
Gespräch beginnen
Für einen fundierten Austausch über die in dieser Publikation behandelten Themen oder über ein konkretes internationales Immobilienmandat stehen Ihnen unsere Berater vertraulich zur Verfügung.