Investment Perspectives
O Valor Antes da Transação
Como a preparação prévia de um ativo imobiliário relevante pode influenciar preço, prazos, termos negociados e risco
11 min de leituraDream Generator

Um imóvel relevante não deve chegar ao mercado como um simples ativo acompanhado apenas de fotografias, uma descrição e um preço pedido.
Antes de uma venda começar, é necessário entender o que de fato está sendo oferecido, quais investidores podem se interessar, quais elementos sustentam seu valor e quais questões poderiam reduzir esse valor durante as negociações.
Esse trabalho é a preparação prévia do ativo.
Não se trata simplesmente de uma atividade promocional. Pode incluir análise financeira, revisão documental, reconstrução de receitas e custos, identificação de investidores adequados, avaliação das obras necessárias, preparação de um data room e coordenação de assessores técnicos, jurídicos e financeiros.
O objetivo é tornar o ativo:
- compreensível;
- verificável;
- corretamente posicionado;
- mais fácil de avaliar;
- menos arriscado de adquirir;
- mais difícil de ser desvalorizado durante as negociações.
Mas quanto esse trabalho pode valer em termos financeiros?
Não existe um percentual que se aplique a todo imóvel
Não seria correto afirmar que a preparação prévia sempre aumenta o preço em 5%, 10% ou 15%.
Imóveis relevantes diferem muito entre si. Um hotel, um edifício histórico, uma residência de luxo e um imóvel que exige conversão têm receitas, custos, riscos e potencial de desenvolvimento diferentes.
Os padrões internacionais de avaliação tratam a avaliação como um processo que deve se basear em dados, premissas claramente declaradas, consistência e transparência. O International Valuation Standards Council destaca a importância da consistência, comparabilidade e transparência na avaliação.
A pergunta correta, portanto, não é:
Em que percentual a preparação aumenta o valor?
A pergunta mais útil é:
O que provavelmente teria acontecido sem a preparação, e o que pode acontecer depois que o ativo foi analisado, organizado e posicionado corretamente?
O valor do serviço deve ser avaliado comparando essas duas situações.
Quatro formas diferentes de gerar valor
A preparação prévia pode produzir quatro efeitos distintos.
1. Criar valor
Em alguns casos, a análise prévia identifica ineficiências que podem ser corrigidas antes da venda.
Por exemplo:
- custos operacionais excessivos;
- contratos desatualizados;
- espaços sem uso;
- receitas que não estão sendo plenamente desenvolvidas;
- autorizações ausentes, porém obtidas;
- possíveis usos alternativos;
- obras pontuais capazes de melhorar a rentabilidade.
Nesses casos, o trabalho preliminar pode produzir uma melhoria financeira real.
2. Tornar visível um valor já existente
Às vezes o valor já existe, mas não foi demonstrado.
Um imóvel pode ter receita sólida, localização estratégica ou potencial de desenvolvimento importante. Se essa informação não estiver organizada e documentada, um investidor pode não reconhecê-la ou atribuir-lhe muito pouco valor.
A preparação, portanto, transforma uma afirmação em uma proposição que pode ser examinada e verificada.
3. Proteger o valor durante as negociações
Informações incompletas podem permitir que um comprador solicite uma redução de preço nas etapas finais de uma transação.
Isso pode ser particularmente prejudicial quando o vendedor já investiu tempo e dinheiro no processo e deixou de conversar com outros potenciais compradores.
Preparar o ativo significa antecipar perguntas, identificar problemas e reduzir as oportunidades de reduções de preço em fases tardias.
4. Evitar a destruição de valor
Para o comprador, uma análise prévia cuidadosa pode evitar que um investimento aparentemente atraente gere custos inesperados após a aquisição.
Possíveis problemas incluem:
- obras não previstas no orçamento original;
- defeitos estruturais;
- restrições urbanísticas;
- custos energéticos acima do esperado;
- autorizações ausentes;
- contratos desfavoráveis;
- receitas insustentáveis;
- prazos de reforma subestimados.
Nesses casos, o valor do serviço corresponde à perda que foi evitada.
O valor para o vendedor
O benefício financeiro para o vendedor pode ser expresso por uma fórmula simples.
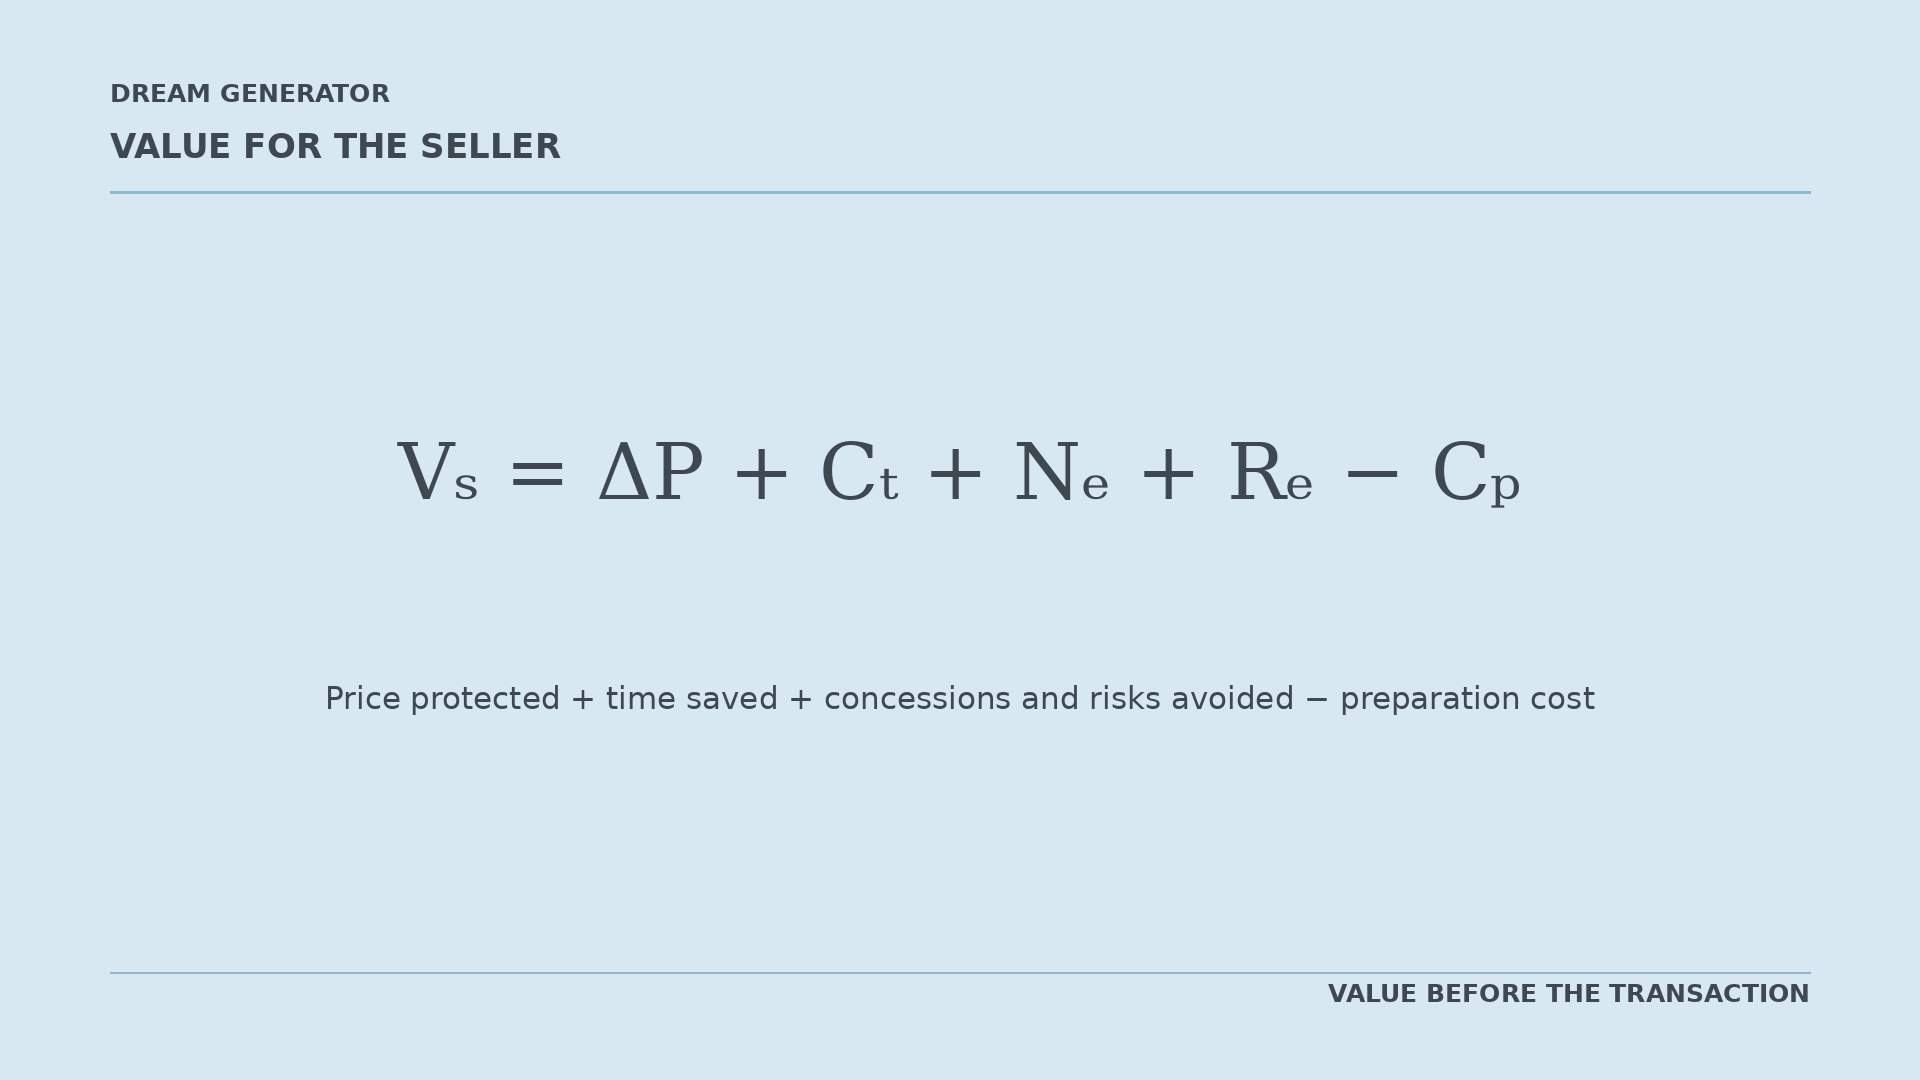
Os símbolos representam:
- VS
- o valor líquido gerado para o vendedor;
- ΔP
- o preço adicional obtido ou protegido;
- CT
- custos de manutenção economizados por um processo de venda mais curto;
- NE
- concessões negociais evitadas;
- RE
- riscos e custos de uma transação frustrada evitados;
- CP
- o custo da preparação e da assessoria.
A fórmula não promete um resultado específico. Ela apenas fornece uma estrutura para identificar as diferentes fontes de valor financeiro.
Primeiro exemplo: renda operacional e valor do imóvel
Para um imóvel gerador de renda, uma das medidas mais importantes é o NOI, ou Net Operating Income (Resultado Operacional Líquido).
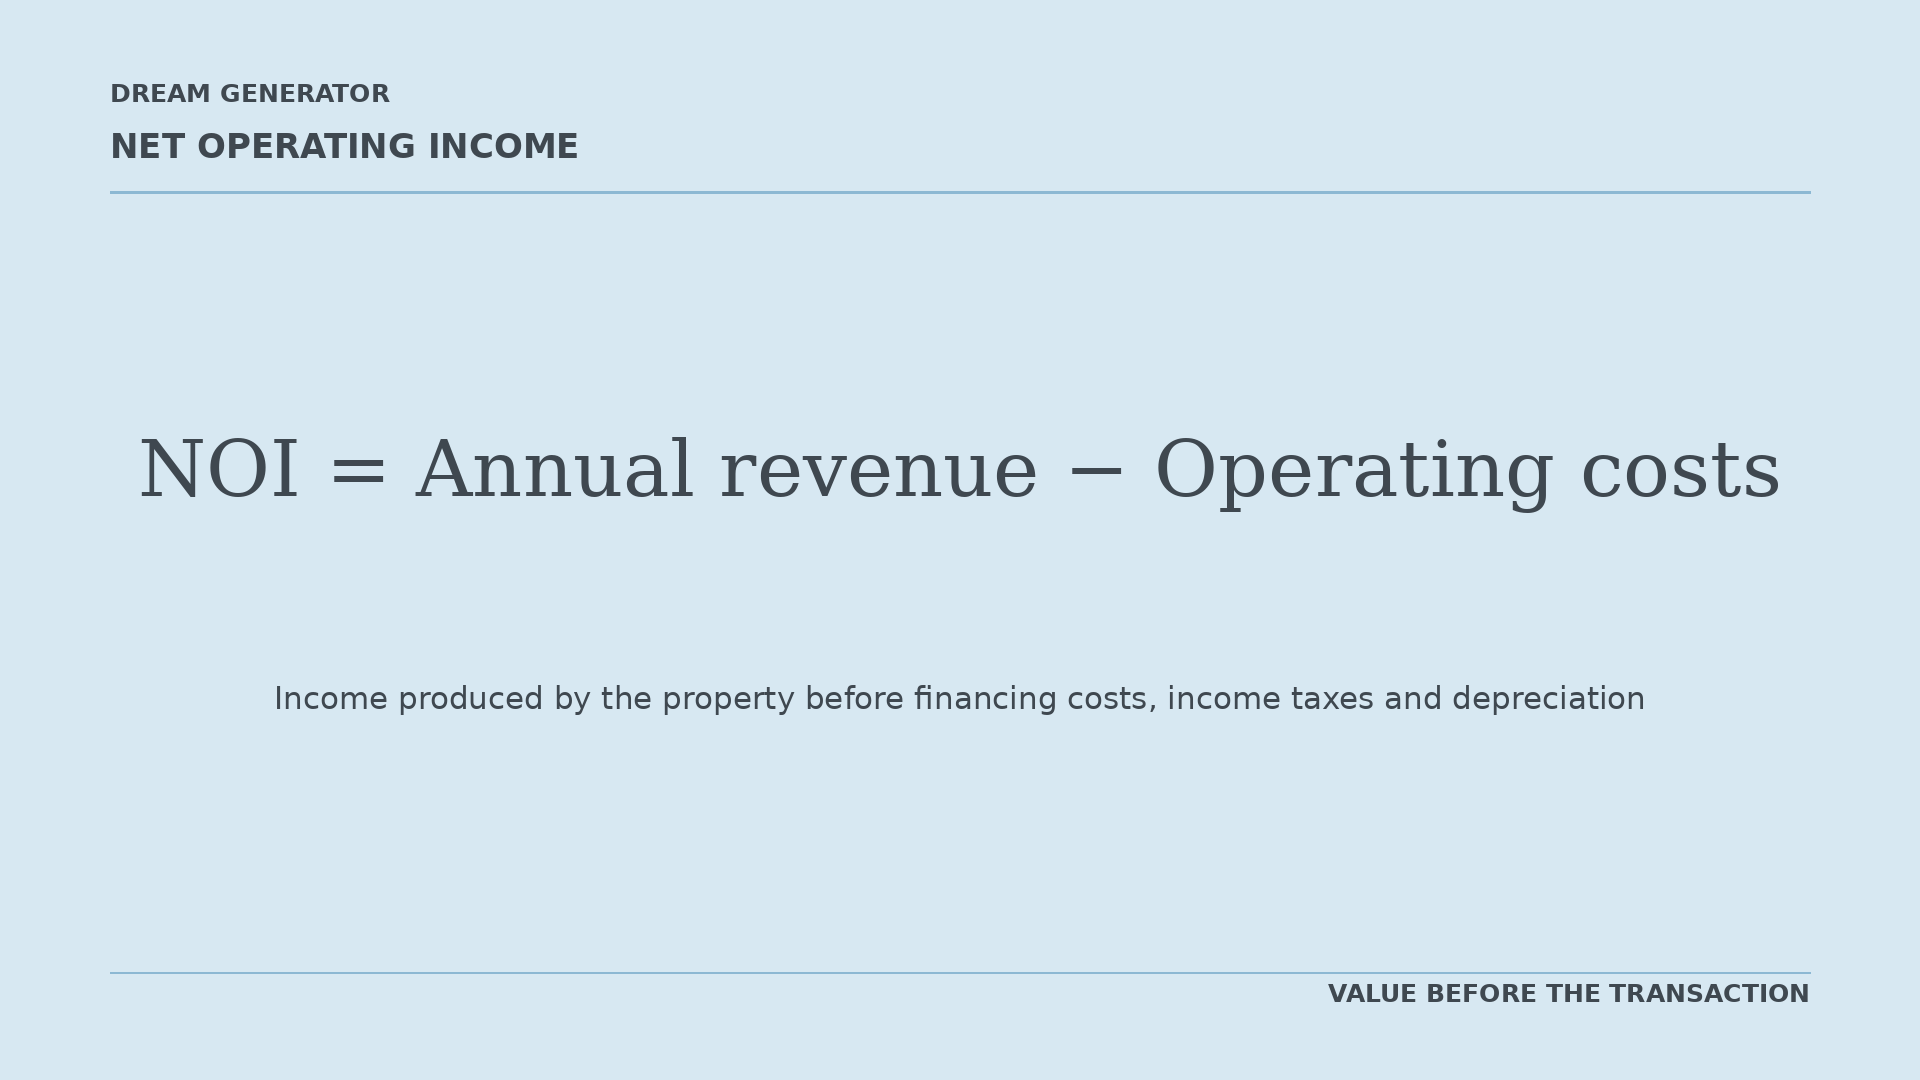
O NOI é a renda anual gerada pelo imóvel após a dedução de seus custos operacionais.
Normalmente não inclui custos de financiamento, impostos sobre a renda ou depreciação.
Se um imóvel gera receita anual de €1.500.000 e possui custos operacionais anuais de €300.000, seu NOI é:
€1.500.000 − €300.000 = €1.200.000
Uma fórmula simplificada frequentemente usada para estimar o valor de um imóvel gerador de renda é:
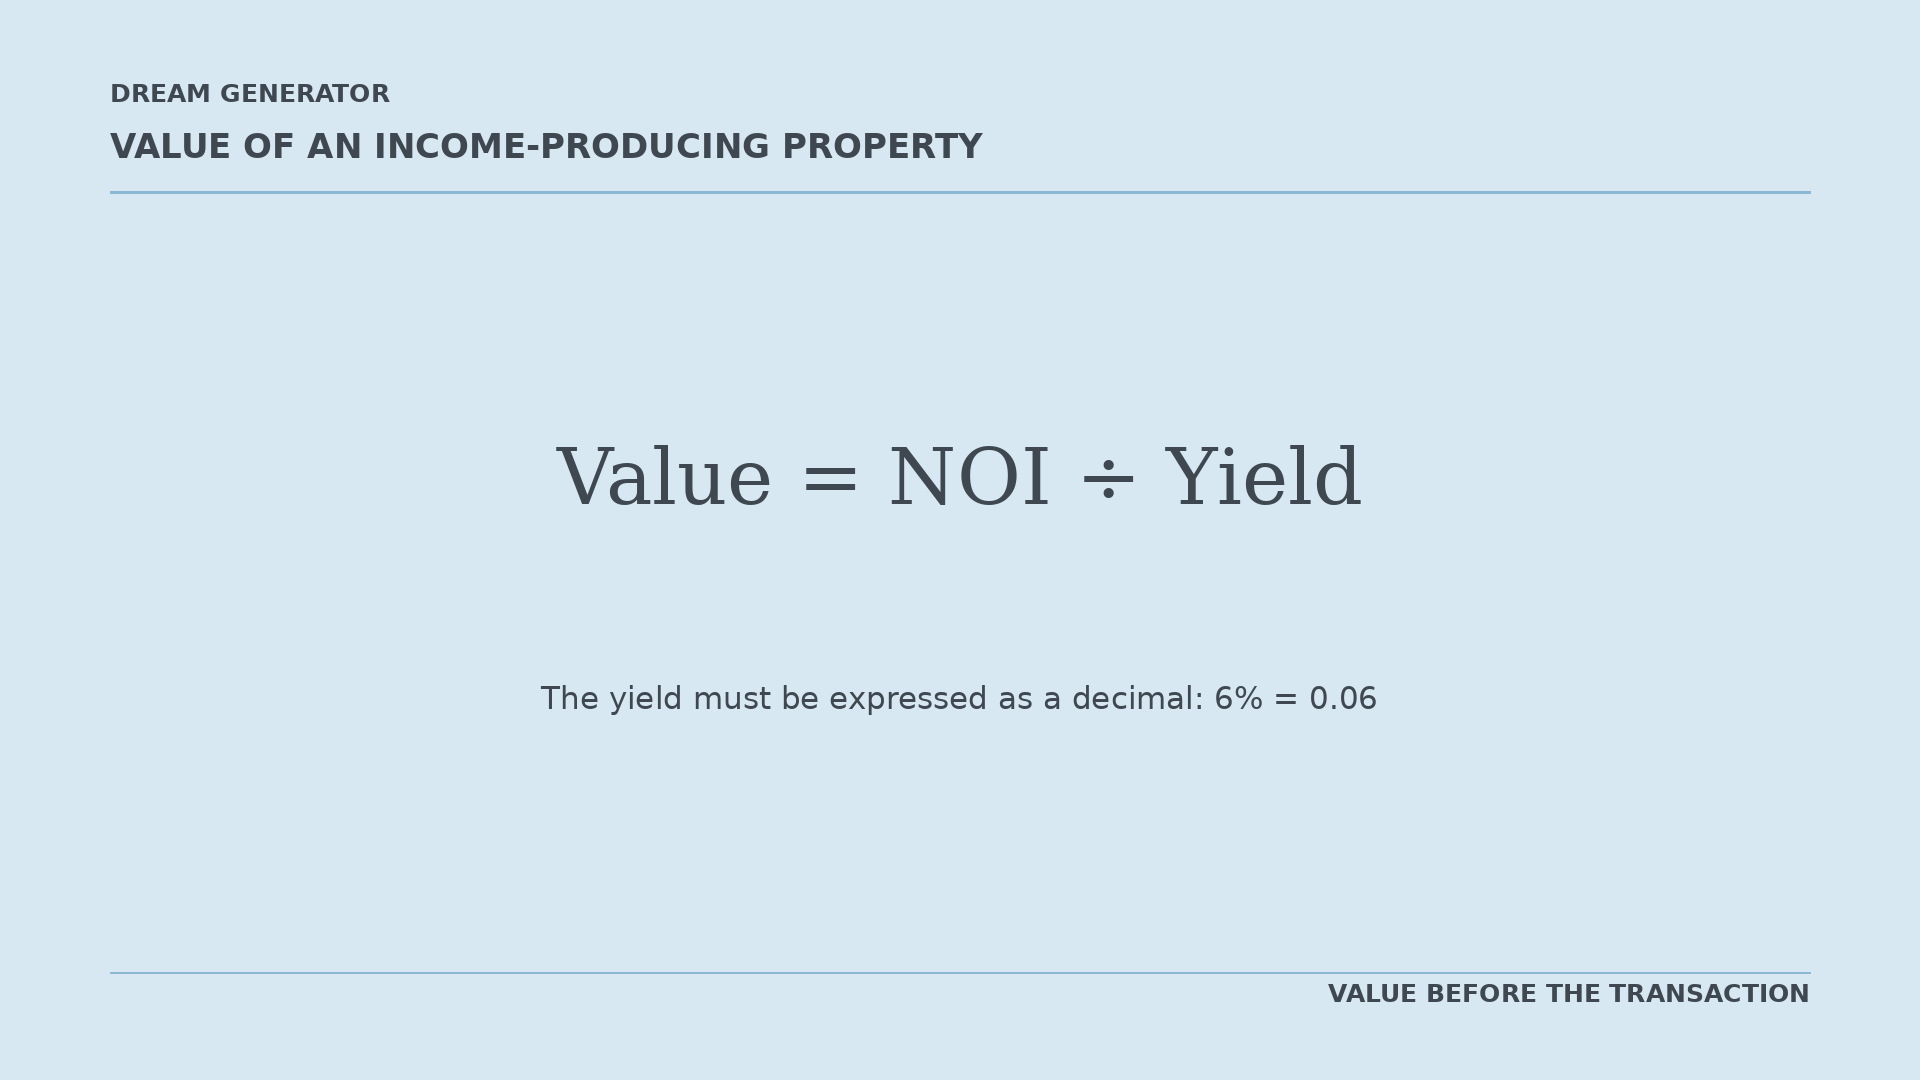
O yield deve ser escrito como decimal. Um yield de 6% torna-se, portanto, 0,06.
Suponha que um imóvel gere NOI de €1.200.000 e o mercado exija um yield de 6%.
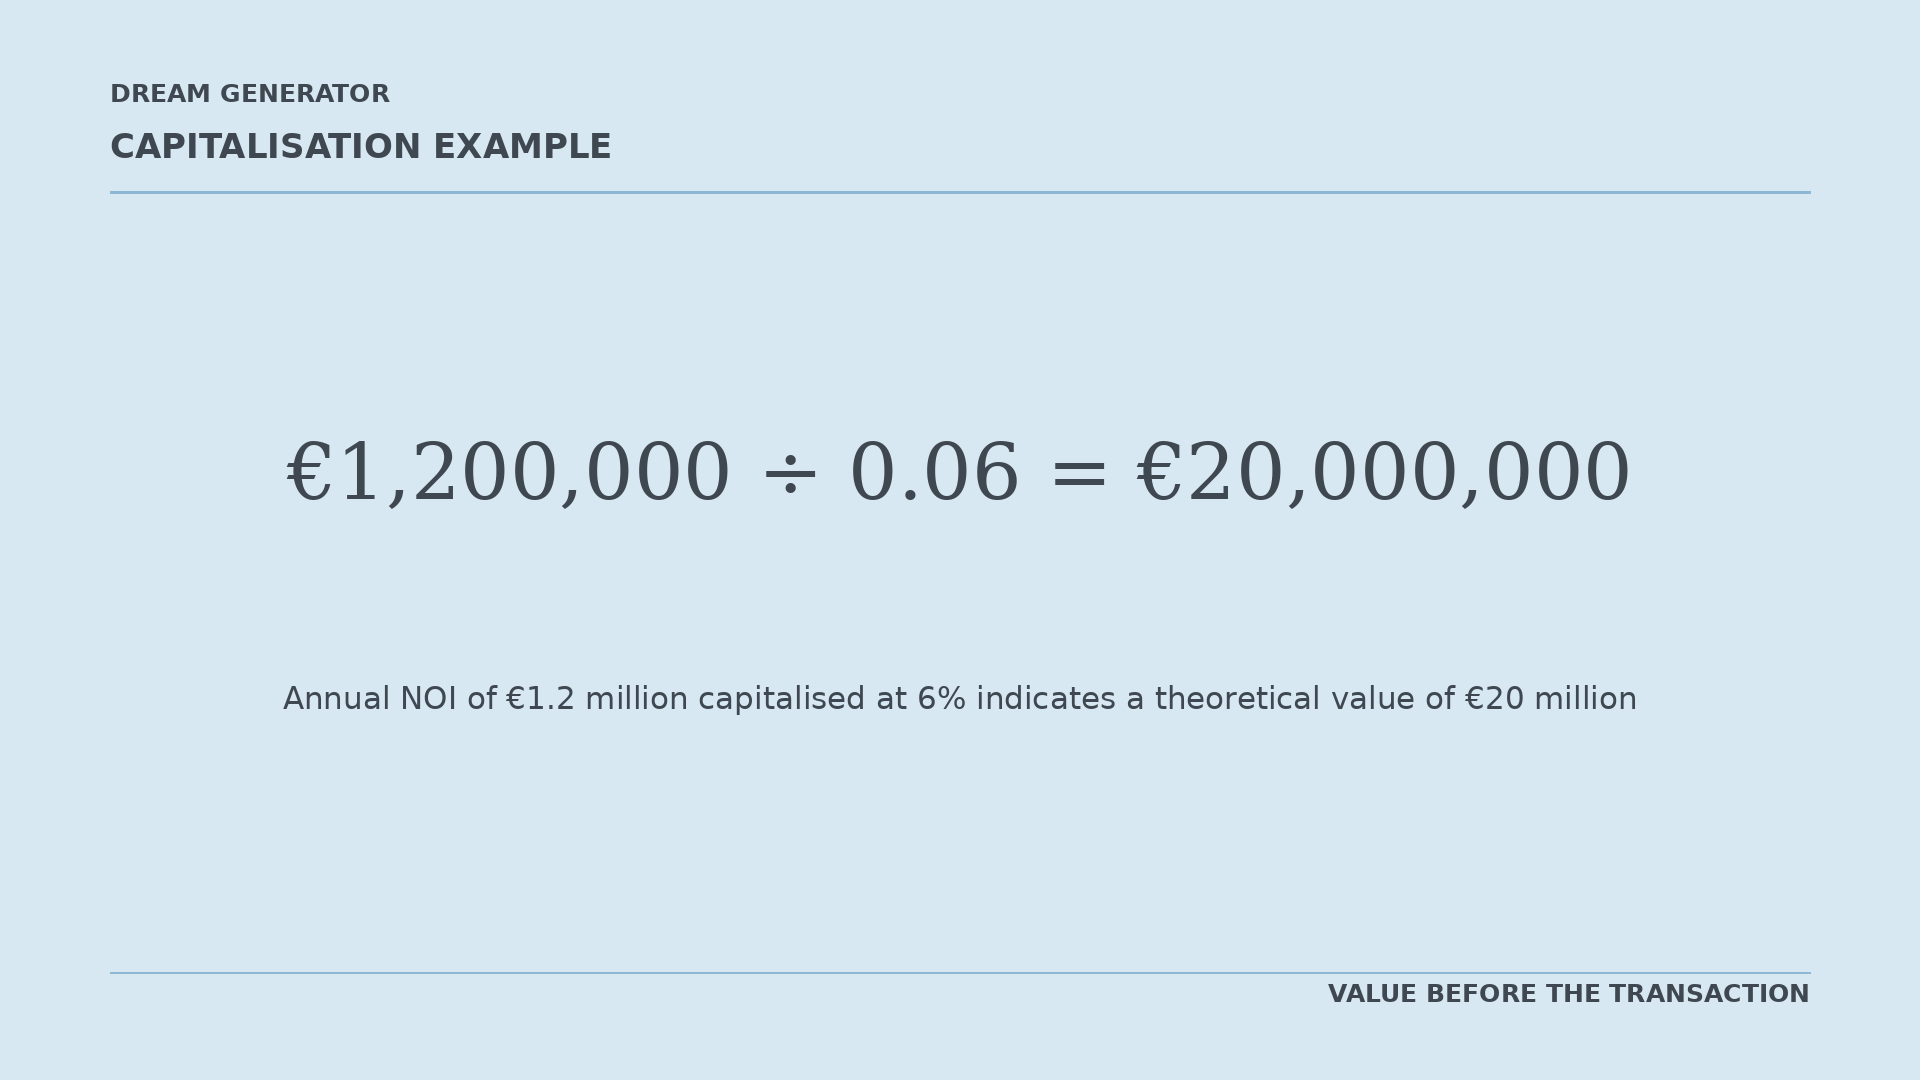
O valor teórico é, portanto, €20.000.000.
A relação entre renda, yield e valor é um dos princípios básicos utilizados na análise de imóveis geradores de renda.
O que acontece se o NOI melhora?
Imagine que o trabalho preliminar identifica e implementa uma melhoria anual estável no NOI de €100.000.
O novo NOI seria:
€1.200.000 + €100.000 = €1.300.000
Se o yield permanecer em 6%:
Novo valor = €1.300.000 ÷ 0,06 = €21.666.667
A diferença teórica seria:
€21.666.667 − €20.000.000 = €1.666.667
Isso não significa que o preço de venda subirá automaticamente em €1.666.667.
A receita adicional precisa ser real, sustentável e documentada. O mercado também precisa considerá-la confiável. O cálculo apenas demonstra como mesmo uma melhoria anual relativamente limitada pode afetar o valor teórico.
| Melhoria anual estável no NOI | Aumento teórico de valor a 6% |
|---|---|
| €50.000 | €833.333 |
| €100.000 | €1.666.667 |
| €150.000 | €2.500.000 |
Segundo exemplo: redução do risco percebido
Os investidores não consideram apenas quanto de renda um imóvel gera. Eles também consideram o risco associado a essa renda.
Documentos incompletos, contratos incertos ou obras de difícil estimativa podem levar um investidor a exigir um yield mais alto.
Um yield mais alto produz um valor mais baixo quando a renda permanece inalterada.
Considere novamente o imóvel com NOI de €1.200.000.
A um yield de 6%:
Valor = €1.200.000 ÷ 0,06 = €20.000.000
Se informações melhores e um risco percebido menor permitissem que o mercado aceitasse um yield de 5,75%:
Valor = €1.200.000 ÷ 0,0575 = €20.869.565
A diferença teórica seria aproximadamente:
€20.869.565 − €20.000.000 = €869.565
Este não é um resultado garantido.
O yield depende das condições de mercado, da localização, da qualidade do imóvel, dos contratos, da liquidez e de muitos outros fatores.
O exemplo mostra o quanto o valor pode ser sensível à percepção de risco do mercado.
Terceiro exemplo: o custo do tempo
Uma venda mais longa não envolve apenas uma espera maior. Ela também gera custos.
Suponha que um imóvel tenha dívida de €10.000.000 com taxa de juros anual de 5%.
O custo anual de juros é:
€10.000.000 × 5% = €500.000
O custo mensal de juros é:
€500.000 ÷ 12 = €41.667
Se uma melhor preparação reduzisse o período de venda em seis meses, a economia de juros por si só seria aproximadamente:
€41.667 × 6 = €250.002
Agora adicione custos de gestão, seguro, manutenção, segurança e assessoria de €25.000 por mês:
€25.000 × 6 = €150.000
A economia total ao longo de seis meses seria, portanto, aproximadamente:
€250.000 + €150.000 = €400.000
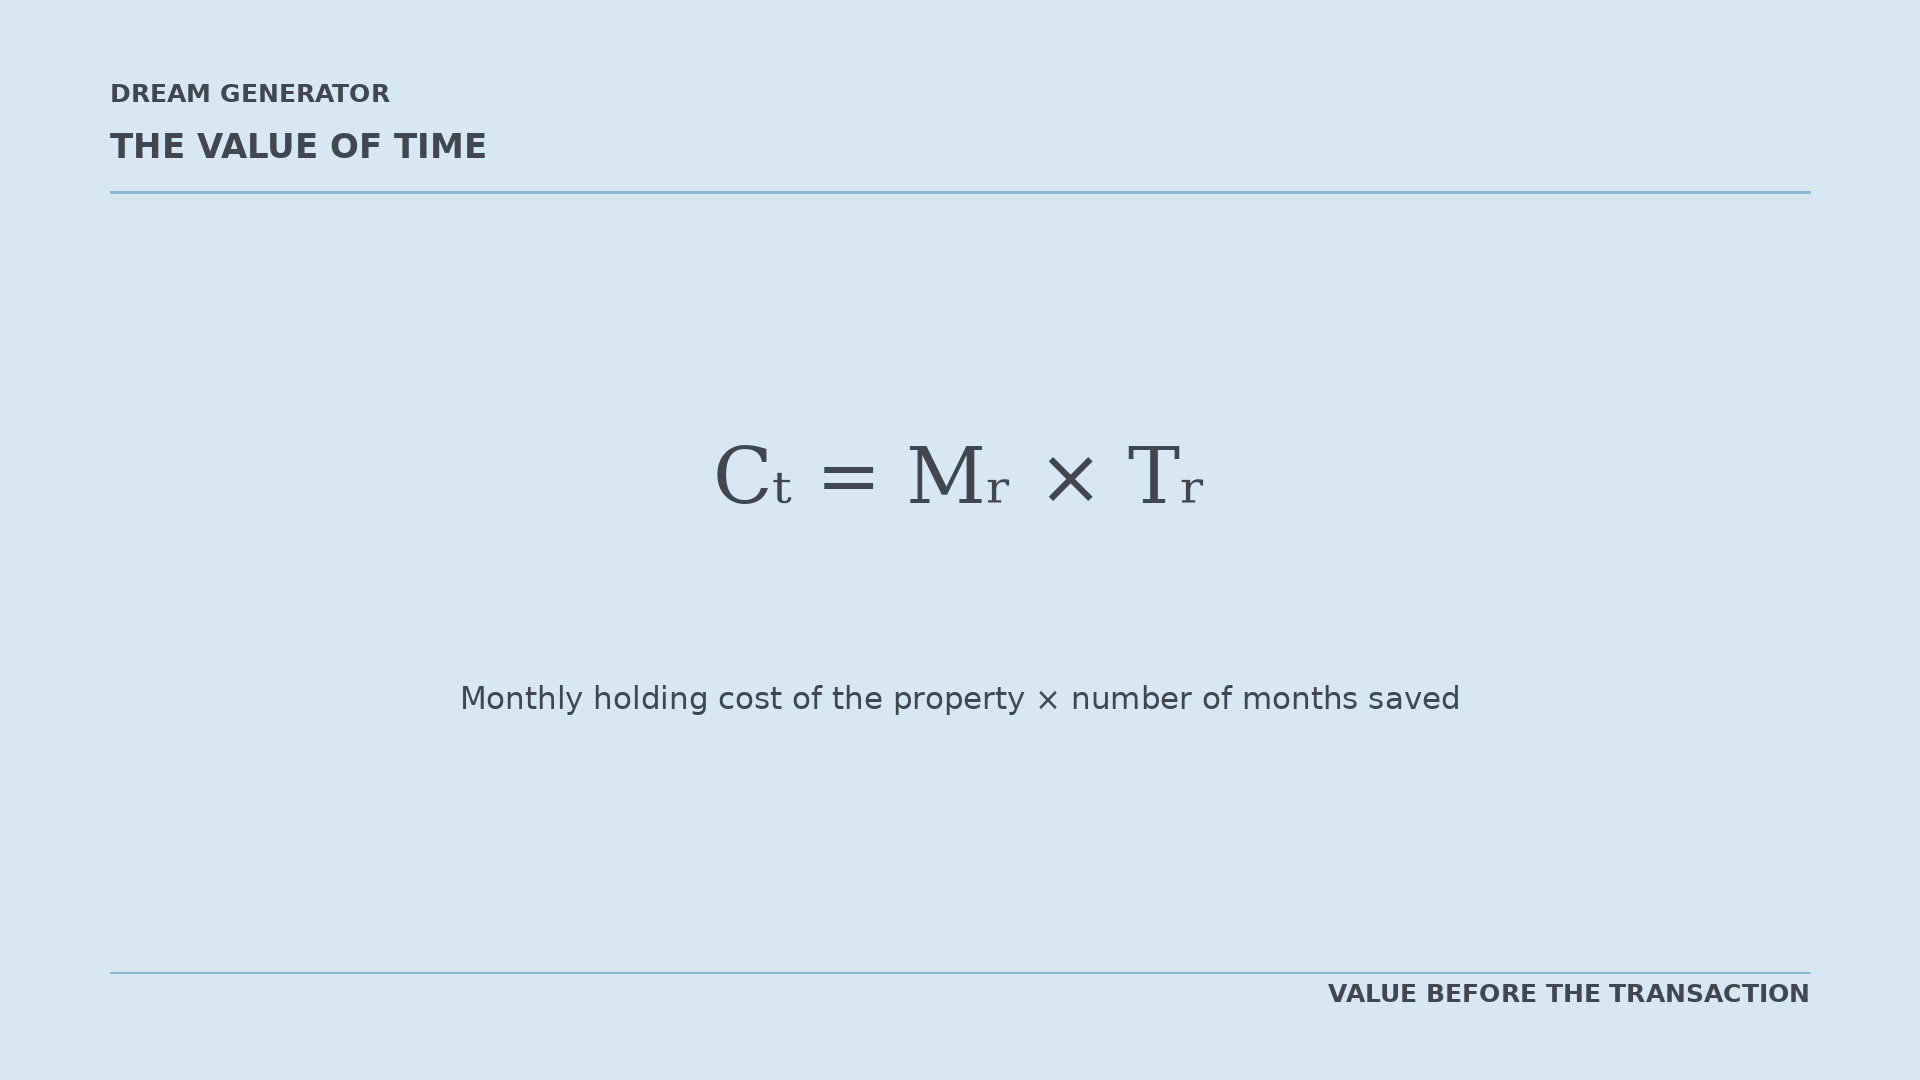
Nesta fórmula:
- CT
- é o custo de manutenção economizado;
- MR
- é o custo mensal de manutenção do imóvel;
- TR
- é o número de meses economizados.
Quarto exemplo: uma redução de preço durante as negociações
Suponha que o preço acordado no início de uma transação seja €20.000.000.
Durante a due diligence, descobrem-se informações ausentes e o comprador solicita uma redução de 5%:
€20.000.000 × 5% = €1.000.000
Se uma melhor preparação tivesse identificado e gerenciado esses problemas antes, limitando a redução a 2%, a concessão teria sido:
€20.000.000 × 2% = €400.000
A parcela do preço protegida seria:
€1.000.000 − €400.000 = €600.000
A preparação não criou €600.000 de novo valor financeiro. Ela impediu que parte do valor existente fosse perdida durante as negociações.
O valor para o comprador
Para o comprador, o valor da preparação pode ser expresso por uma segunda fórmula.
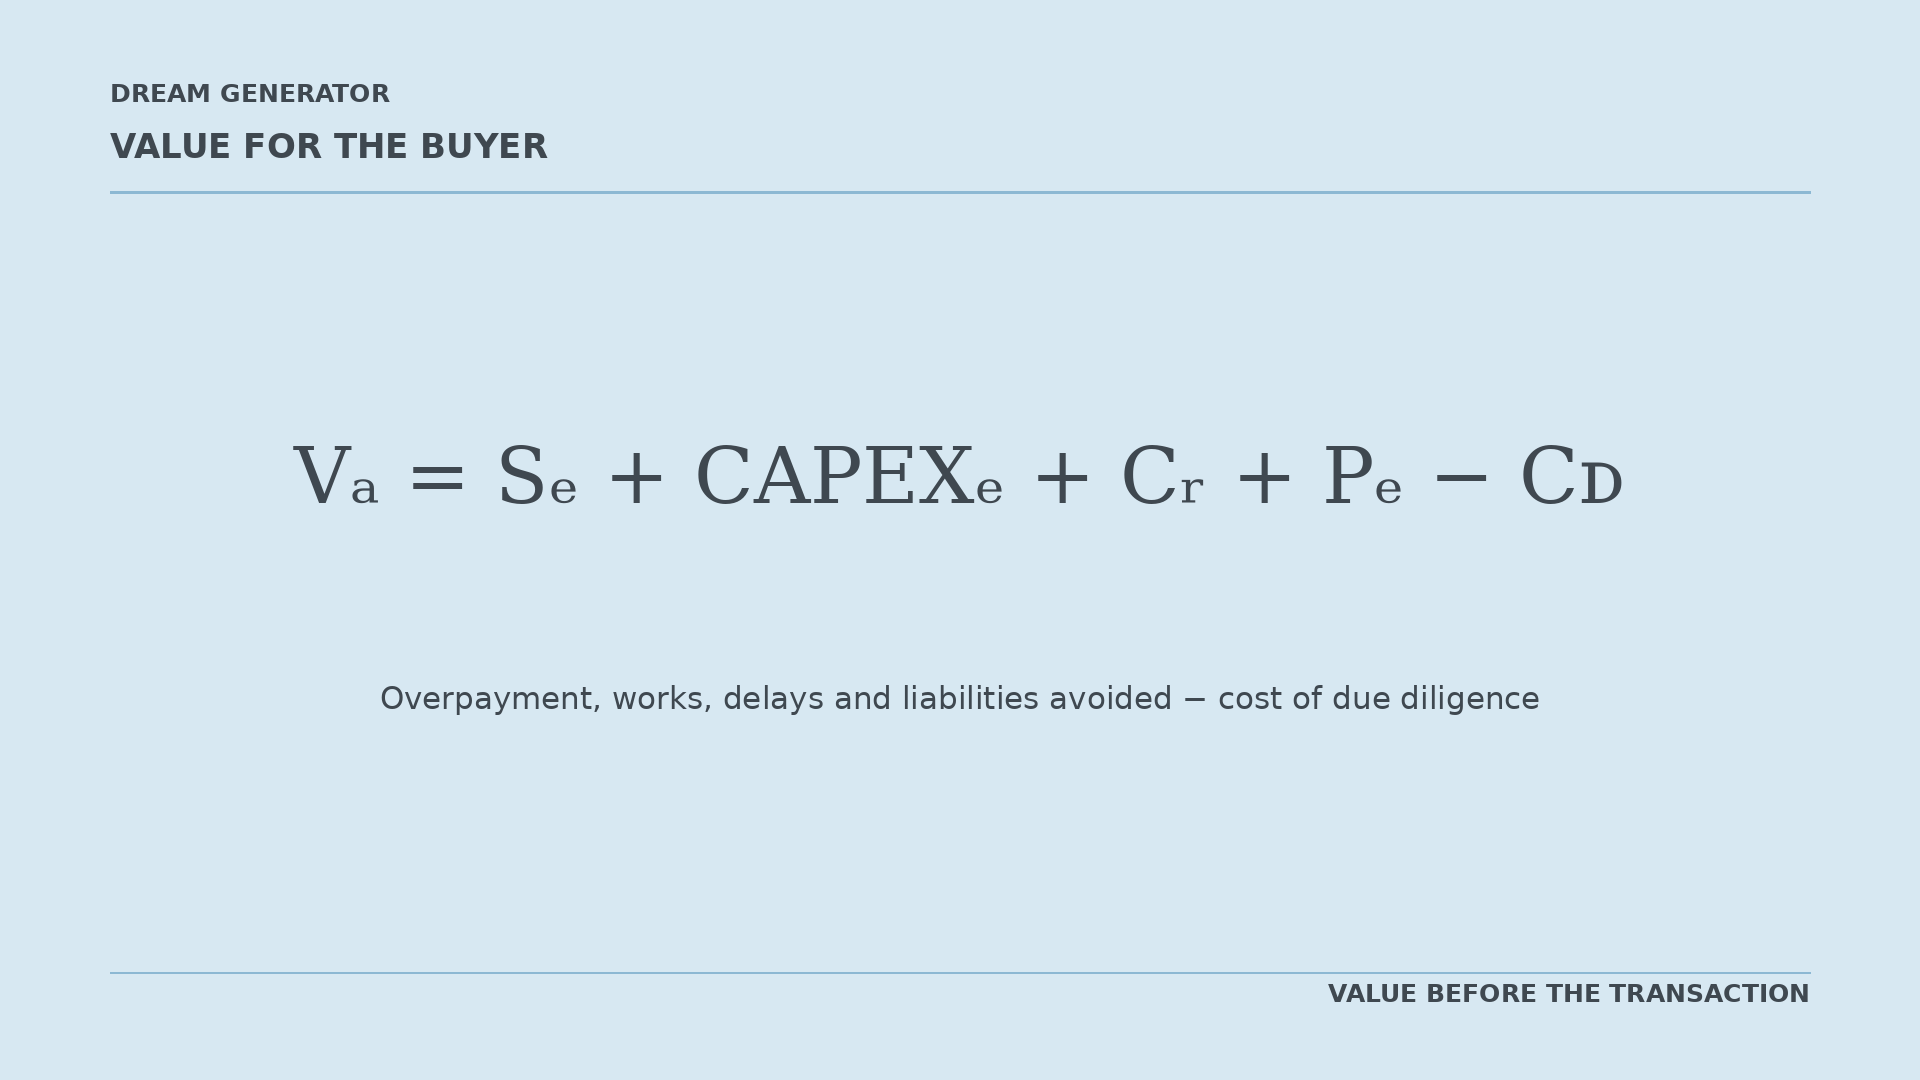
Os símbolos representam:
- VA
- o valor líquido gerado para o comprador;
- SE
- sobrepreço evitado;
- CAPEXE
- obras inesperadas evitadas;
- CR
- custos de atrasos evitados;
- PE
- outras perdas ou passivos evitados;
- CD
- o custo da análise e da due diligence.
O termo CAPEX refere-se a despesas de capital com obras, instalações, reforma e outras melhorias de longo prazo no imóvel.
Transformar o risco em um número
Um risco não é uma certeza.
Ele pode ser estimado multiplicando-se:
- a probabilidade de o problema ocorrer;
- o custo financeiro do problema.
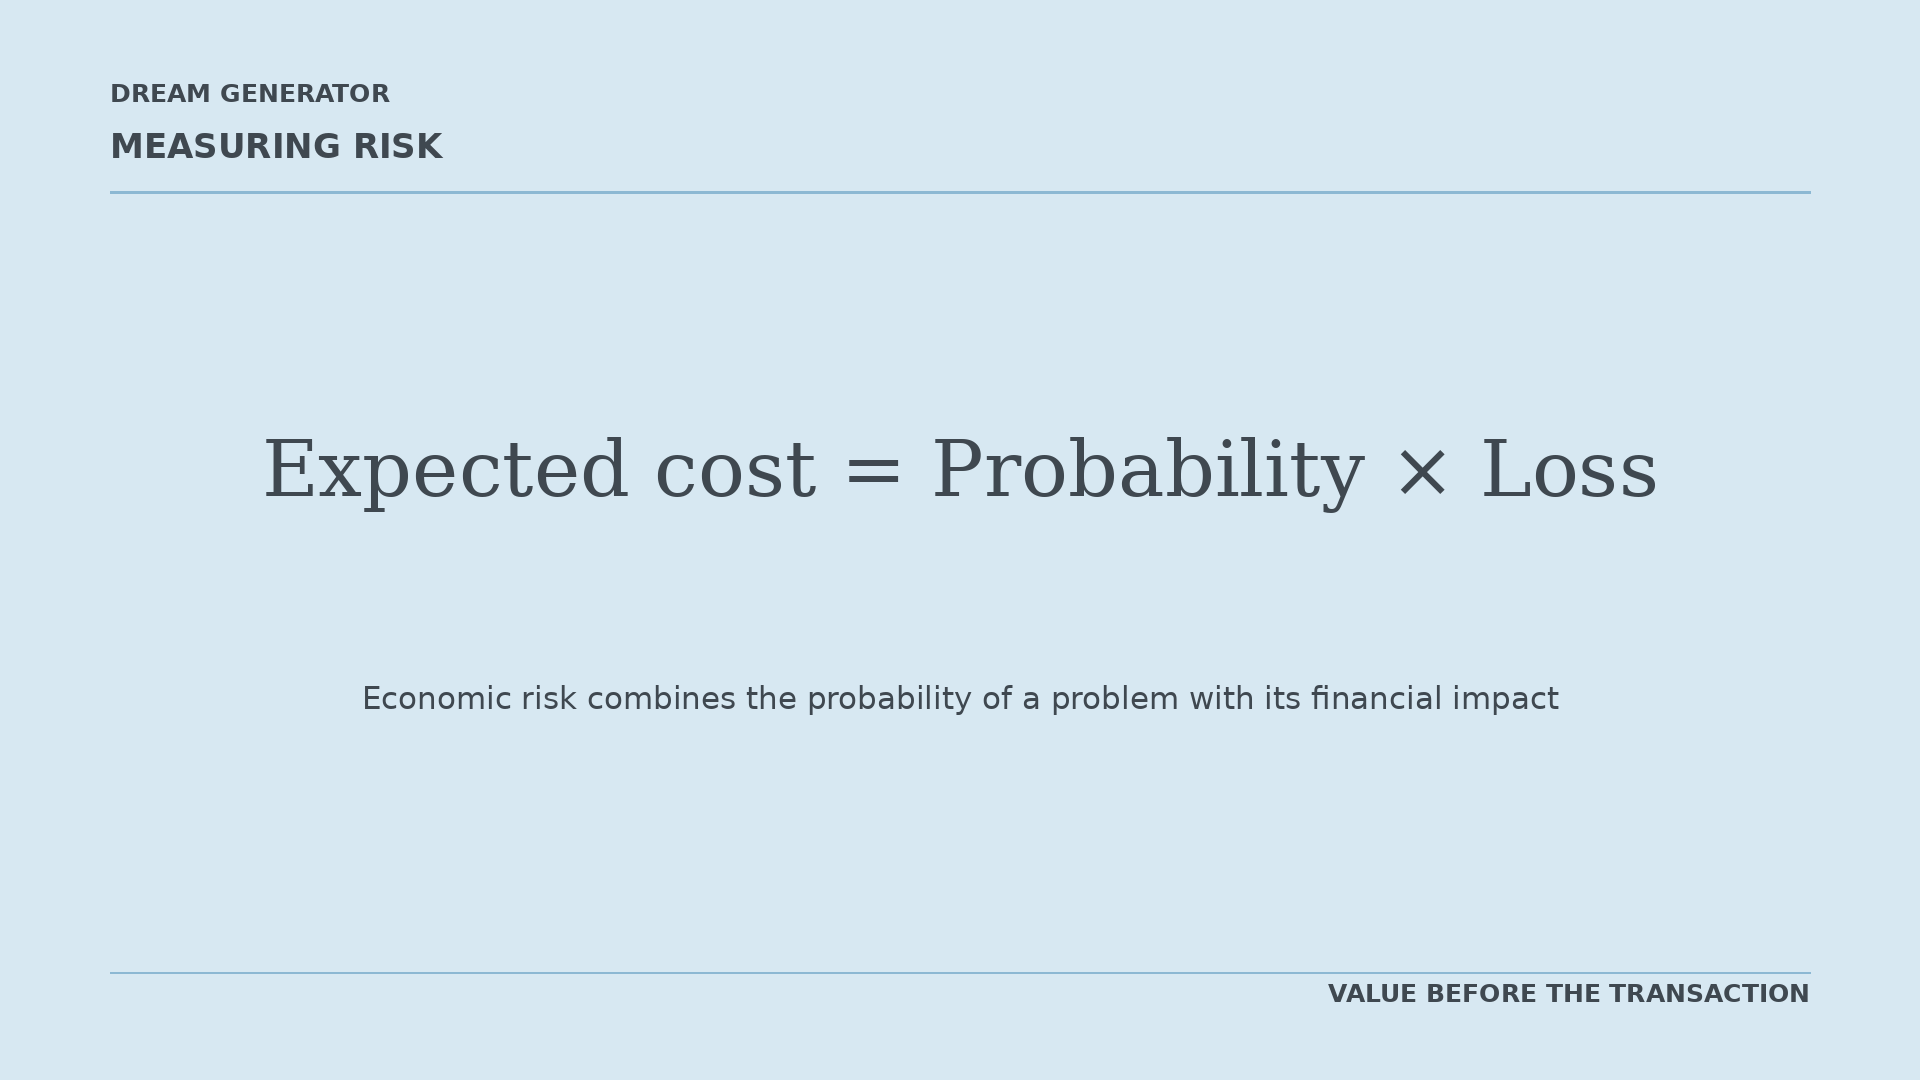
Suponha que exista uma probabilidade de 25% de obras inesperadas custarem €1.500.000.
25% × €1.500.000 = €375.000
O custo esperado do risco é, portanto, €375.000.
Após investigações técnicas e proteções contratuais, imagine que a probabilidade remanescente caia para 5%:
5% × €1.500.000 = €75.000
A redução no risco esperado seria:
€375.000 − €75.000 = €300.000
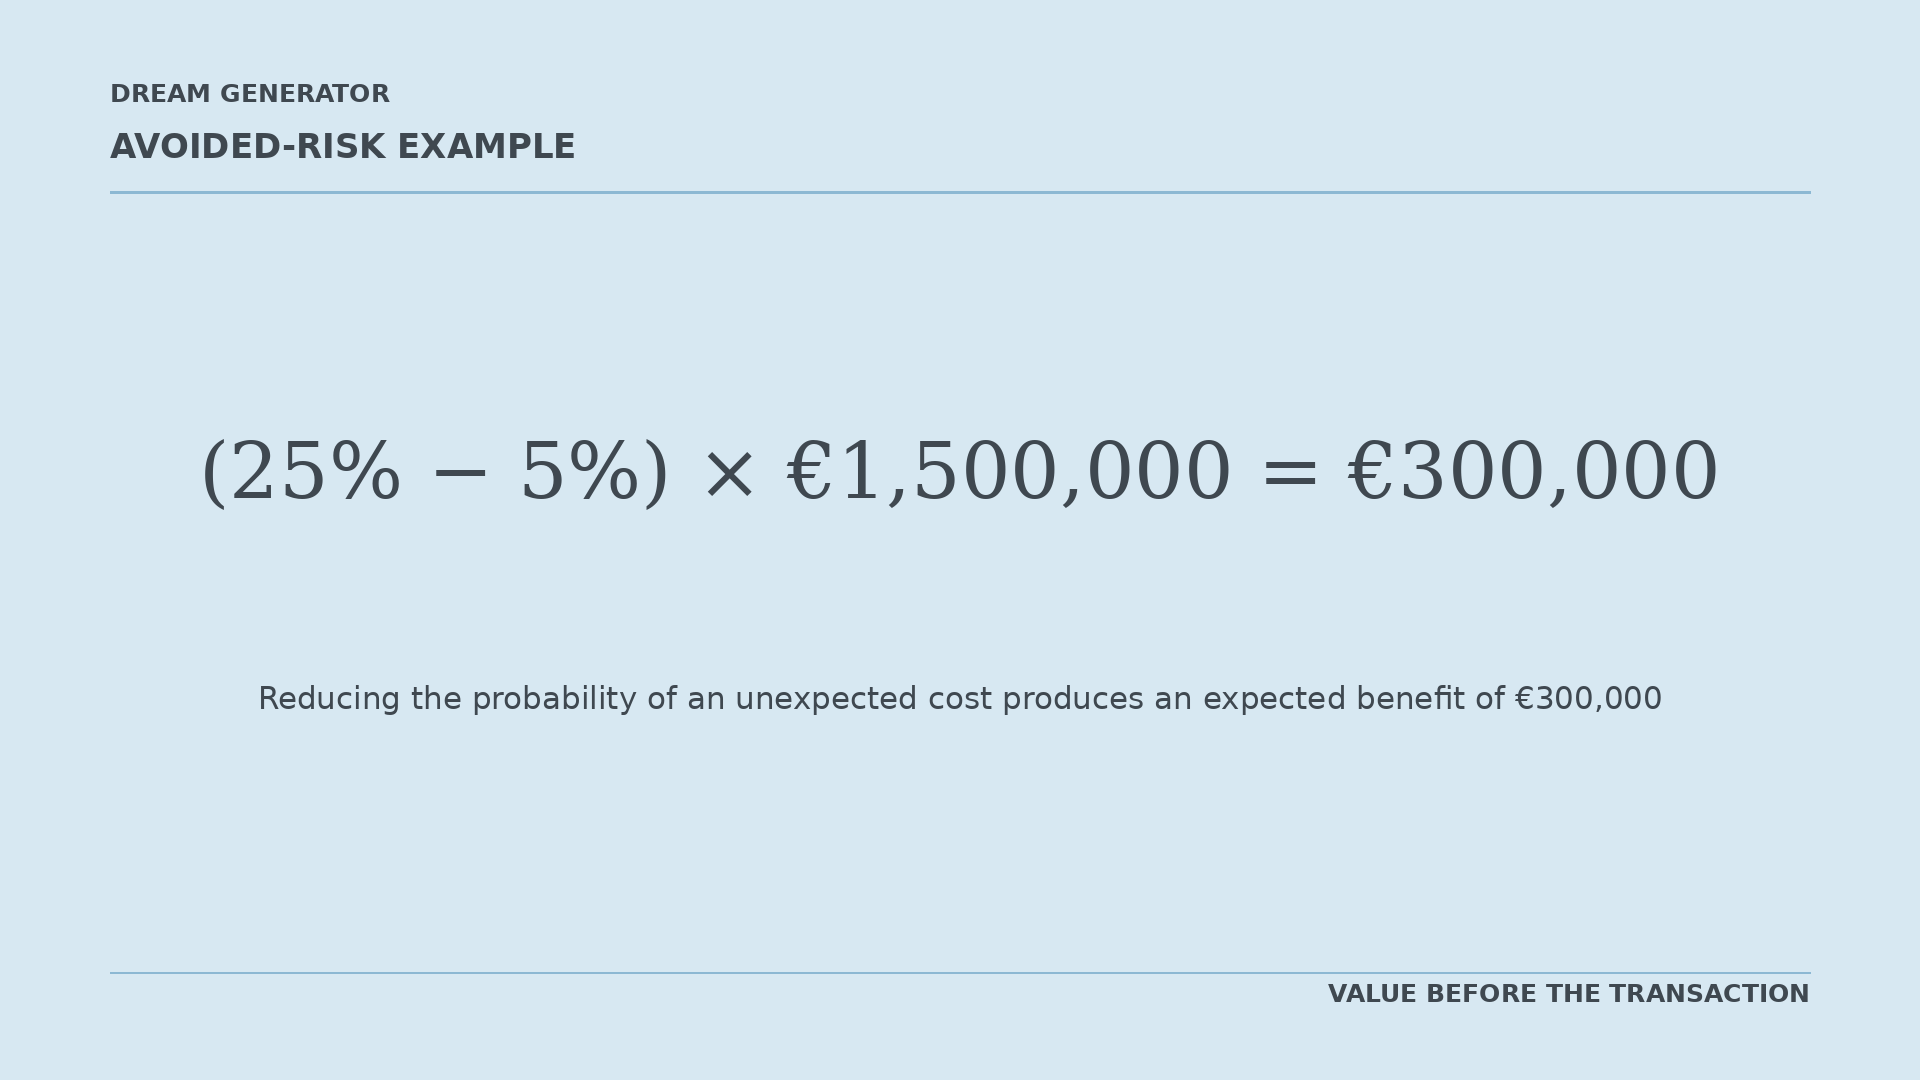
O valor gerado para o comprador não é necessariamente dinheiro recebido de imediato. É uma perda provável que foi reduzida ou evitada.
Um exemplo completo para o comprador
Imagine que a análise prévia produza os seguintes resultados:
- sobrepreço evitado: €800.000;
- redução no risco de obras inesperadas: €300.000;
- custos de financiamento e operacionais causados por atrasos evitados: €350.000;
- custo da due diligence e da assessoria: €150.000.
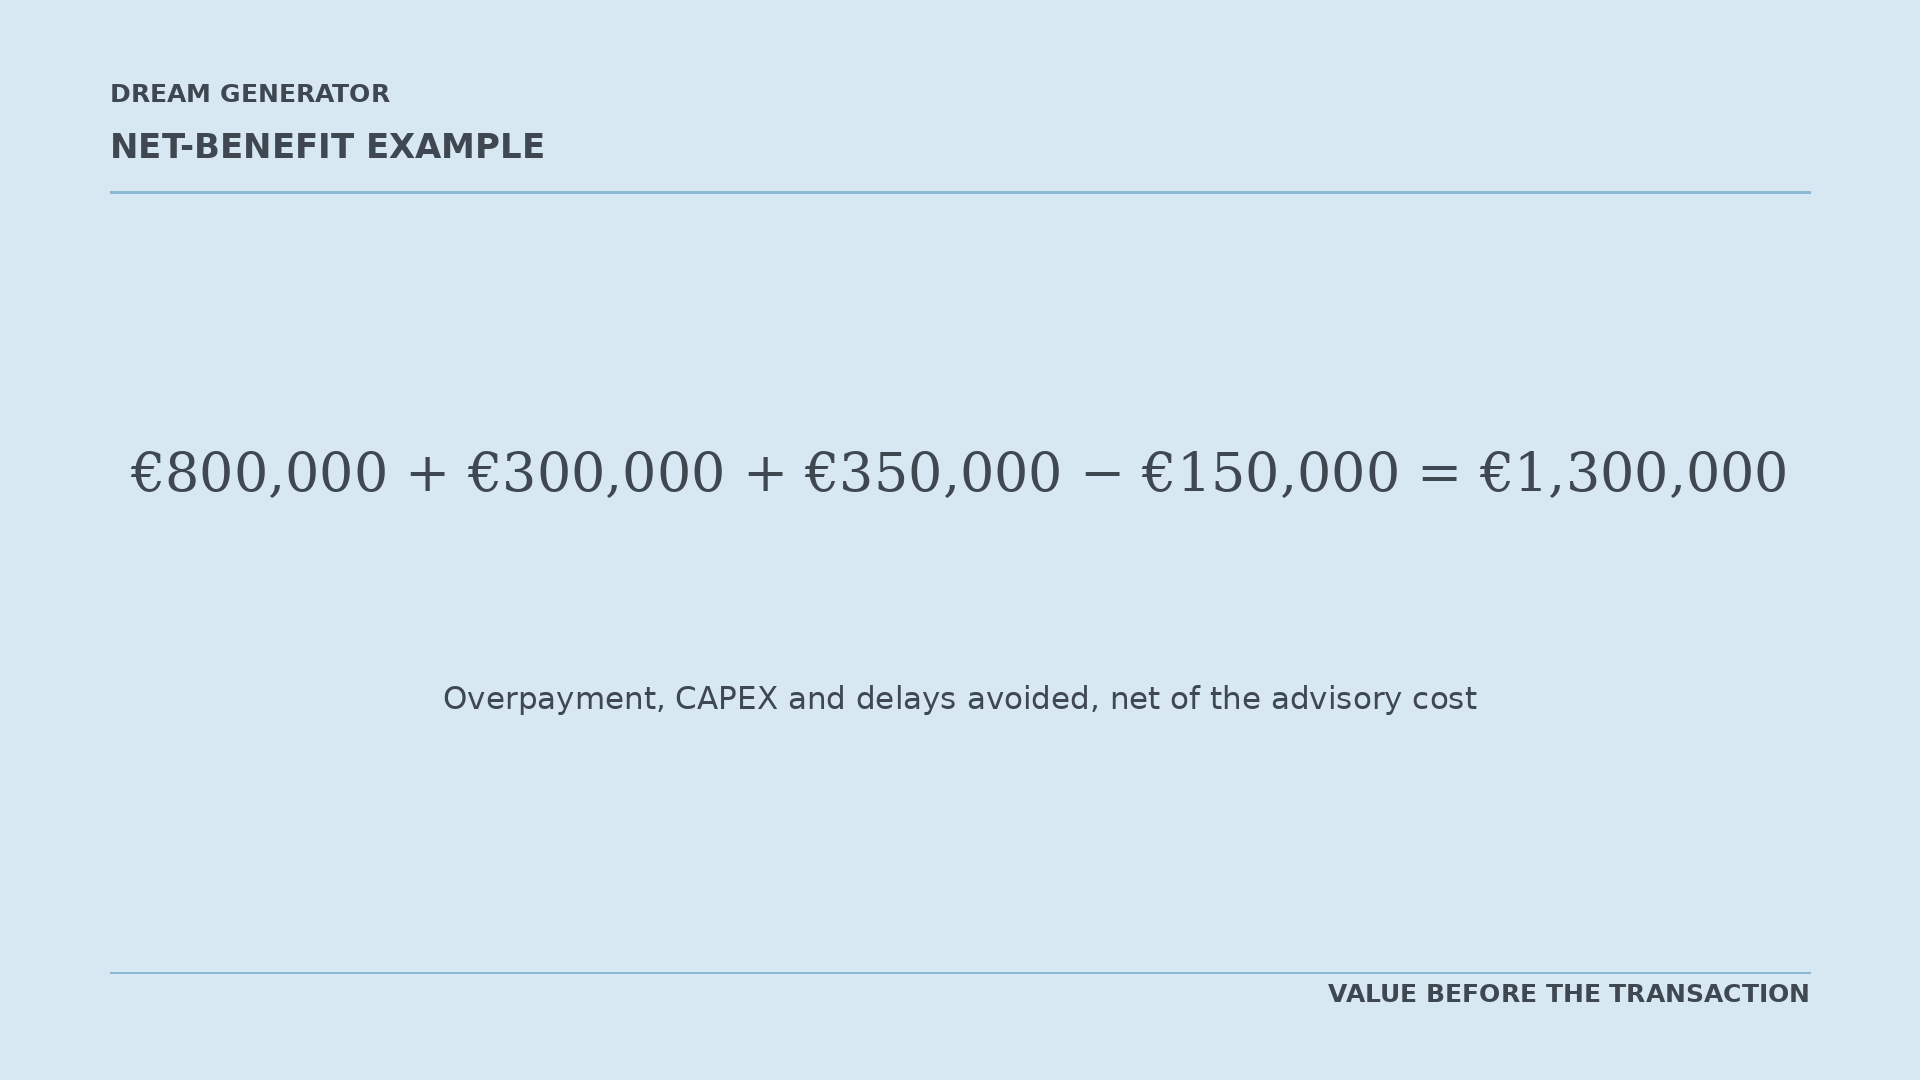
O benefício líquido esperado seria de €1.300.000.
Este continua sendo um exemplo ilustrativo. Em uma transação real, as probabilidades e os valores devem ser estimados com base nas características específicas do imóvel e nas evidências disponíveis.
Preparação não significa esconder problemas
Preparar um ativo não significa torná-lo artificialmente mais atraente ou ocultar suas fragilidades.
Significa identificar os problemas antes que a outra parte os descubra.
Um defeito conhecido pode ser:
- corrigido;
- mensurado;
- explicado;
- refletido no preço;
- coberto por uma garantia;
- atribuído por meio do contrato;
- incluído no cronograma de obras.
Um defeito descoberto tardiamente costuma se tornar um instrumento de negociação.
A diferença importante não é se um problema existe. É se as partes o compreendem e conseguem geri-lo.
Como o resultado pode ser medido cientificamente
Comparar o preço pedido com o preço final não é suficiente.
O preço pedido pode ter sido irrealista desde o início.
Uma avaliação séria exige uma posição inicial, ou baseline, que possa ser comparada com o resultado real.
Antes de a preparação começar, as seguintes informações devem ser registradas:
- valor estimado;
- qualidade e completude da documentação;
- NOI e outras informações financeiras;
- obras previstas;
- prazo estimado necessário para a venda;
- categorias de investidores potencialmente adequados;
- principais riscos conhecidos;
- as condições originais do vendedor.
Após a transação, devem ser medidos:
- preço final;
- tempo necessário para receber uma oferta vinculante;
- tempo necessário para concluir a venda;
- reduções de preço solicitadas;
- número e qualidade das ofertas;
- condições precedentes;
- custos reais da transação;
- CAPEX real incorrido pelo comprador;
- diferença entre a rentabilidade esperada e a realizada.
O resultado também deve ser comparado com imóveis semelhantes em tipo, localização, valor e período de venda.
Essa comparação é chamada de análise contrafactual. Ela busca estimar o que provavelmente teria acontecido se a preparação prévia não tivesse sido realizada.
Estudos sobre due diligence e a “visão externa” mostram a importância de comparar previsões internas com dados externos e casos comparáveis. Isso ajuda a reduzir o risco de estimativas iniciais excessivamente otimistas.
O papel dos dados
Depois de um número suficiente de transações, as informações podem ser organizadas por:
- categoria do imóvel;
- mercado geográfico;
- faixa de valor;
- uso;
- nível inicial de preparação;
- complexidade técnica;
- tipo de comprador;
- duração da transação.
A Dream Generator pode desenvolver gradualmente indicadores proprietários relacionados a:
- tempos médios e medianos de venda;
- reduções de preço;
- diferenças entre preços iniciais e finais;
- riscos recorrentes;
- erros nas previsões de CAPEX;
- motivos de negociações frustradas;
- o efeito da completude documental;
- o comportamento de diferentes categorias de investidores.
As conclusões futuras devem ser expressas por meio de intervalos e probabilidades, não de promessas absolutas.
Por exemplo, no futuro pode ser possível dizer:
Em casos comparáveis, a preparação completa esteve associada a uma redução mediana no tempo de transação de X a Y meses.
Não seria correto dizer:
A preparação sempre aumenta o preço em 10%.
O valor começa antes da venda
O preço final de um imóvel não depende apenas da localização, do tamanho ou das condições gerais de mercado.
Depende também da qualidade das informações disponíveis, da credibilidade das premissas financeiras, da seleção de investidores, da gestão do risco e da organização do processo de transação.
Para o vendedor, a preparação pode significar:
- uma base mais sólida para sustentar o preço;
- um processo de venda mais curto;
- custos de manutenção mais baixos;
- menos concessões durante as negociações;
- termos contratuais mais favoráveis;
- menor probabilidade de fracasso da transação.
Para o comprador, pode significar:
- um preço mais consistente com o valor;
- informações mais confiáveis;
- melhor previsão das obras;
- menor exposição a custos inesperados;
- prazos de implementação mais realistas;
- maior confiança na decisão de investimento.
A preparação prévia não garante que um imóvel será vendido mais rapidamente ou por um preço mais alto.
Ela permite que as partes tomem decisões melhores e reduz a distância entre as expectativas e os resultados reais.
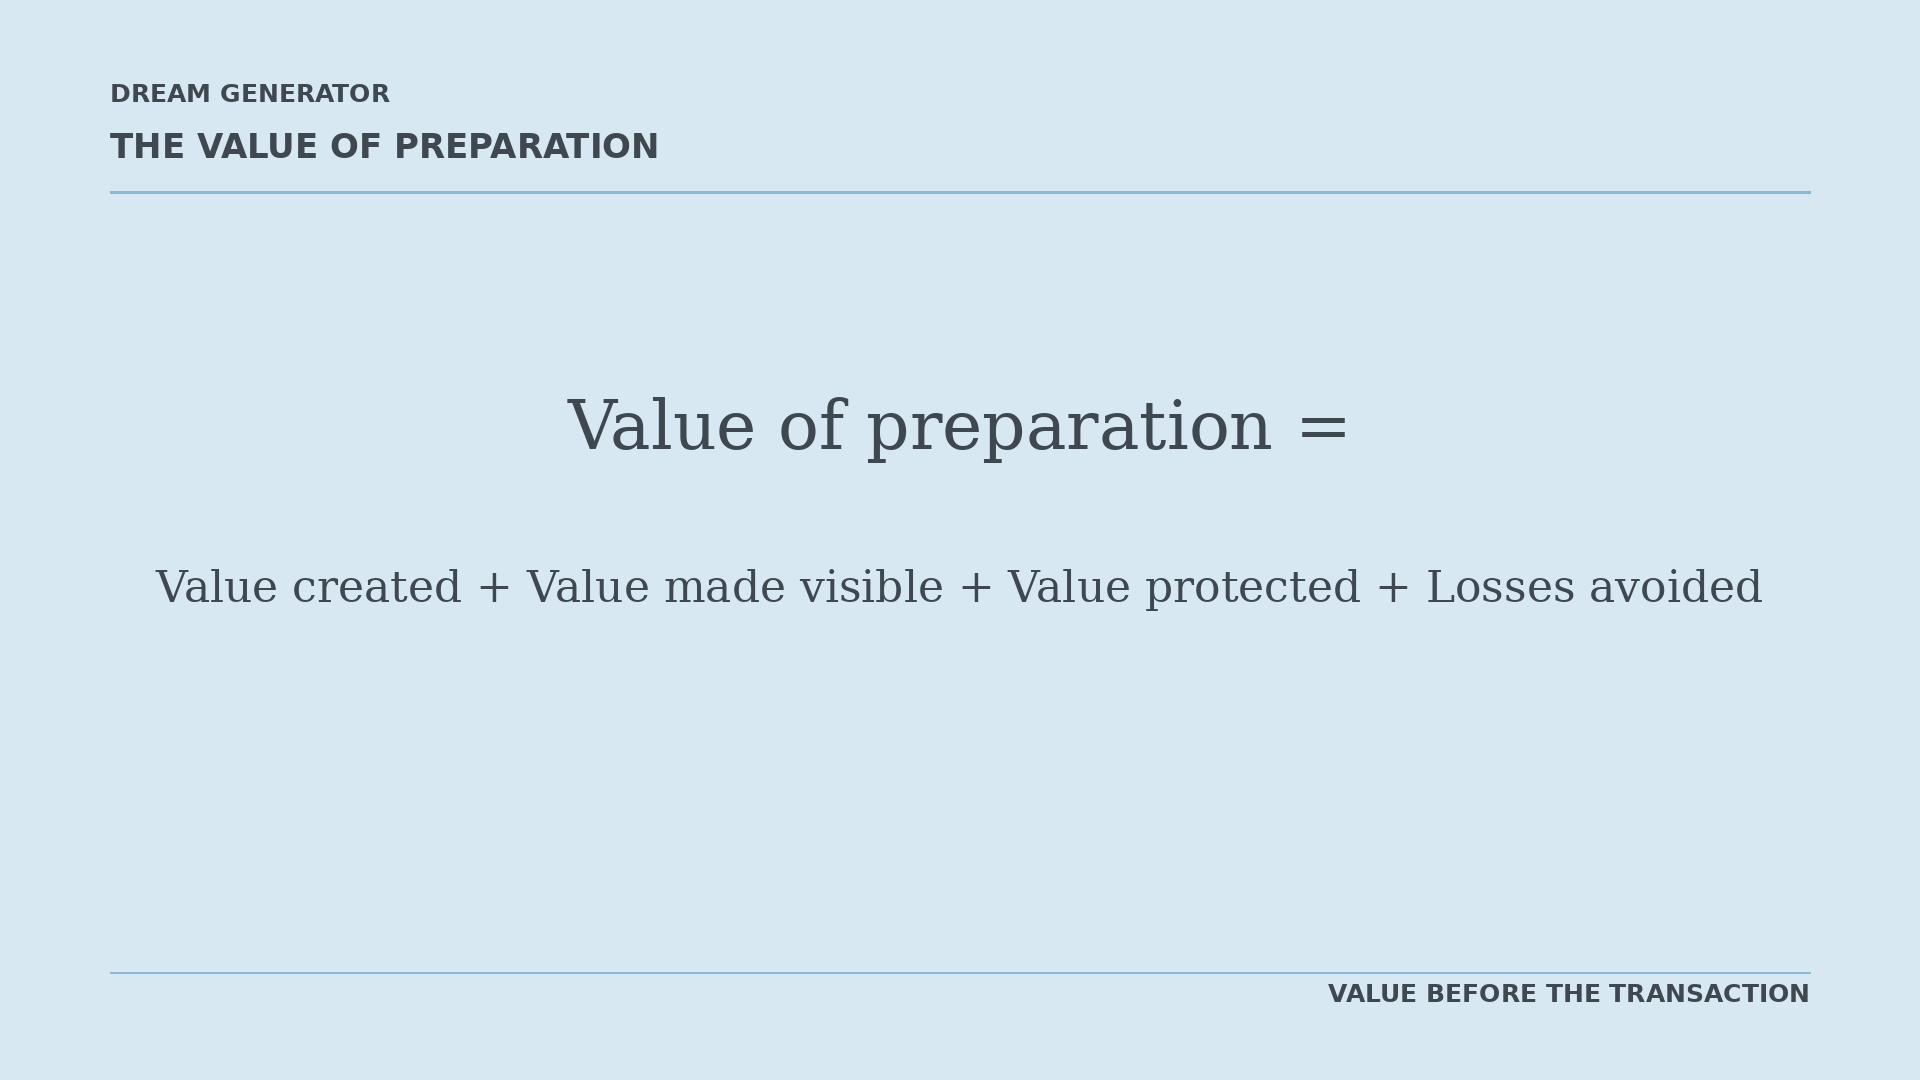
Um ativo relevante pode, portanto, começar a criar ou perder valor muito antes de o contrato ser assinado.
É durante essa fase preliminar que a análise, a informação, o posicionamento e a coordenação podem fazer a diferença entre um imóvel simplesmente oferecido ao mercado e uma oportunidade que é compreendida, verificada e corretamente negociada.
Nota metodológica
Os números e percentuais utilizados neste artigo são apenas exemplos ilustrativos.
Eles não representam retornos garantidos, aumentos de preço ou economias. Cada ativo exige uma avaliação específica com base em dados verificáveis, condições de mercado e assessoria profissional adequada.
Fontes e leituras adicionais
- Real Estate Strategy
- Asset Preparation
- Valuation
- Due Diligence
- Net Operating Income
- Risk Management

Dream Generator
Inicie uma Conversa
Para uma discussão aprofundada sobre os temas examinados nesta publicação, ou sobre um mandato imobiliário internacional específico, nossos consultores estão disponíveis em caráter confidencial.