Perspektywy Inwestycyjne
Wartość przed transakcją
Jak wstępne przygotowanie znaczącego aktywa nieruchomościowego może wpłynąć na cenę, harmonogram, wynegocjowane warunki i ryzyko
10 min czytaniaDream Generator

Znacząca nieruchomość nie powinna trafiać na rynek jako zwykłe aktywo, opatrzone jedynie zdjęciami, opisem i ceną wywoławczą.
Zanim rozpocznie się sprzedaż, konieczne jest zrozumienie, co faktycznie jest oferowane, którzy inwestorzy mogą być zainteresowani, jakie elementy wspierają jej wartość i jakie problemy mogą tę wartość obniżyć podczas negocjacji.
Ta praca to wstępne przygotowanie aktywa.
Nie jest to zwyczajna działalność promocyjna. Może obejmować analizę finansową, przegląd dokumentów, rekonstrukcję przychodów i kosztów, identyfikację odpowiednich inwestorów, ocenę wymaganych prac, przygotowanie data roomu oraz koordynację doradców technicznych, prawnych i finansowych.
Celem jest sprawienie, by aktywo było:
- zrozumiałe;
- weryfikowalne;
- prawidłowo pozycjonowane;
- łatwiejsze do oceny;
- obarczone mniejszym ryzykiem nabycia;
- trudniejsze do zdewaluowania podczas negocjacji.
Ale ile taka praca może być warta w kategoriach finansowych?
Nie ma jednego procentu, który dotyczyłby każdej nieruchomości
Nie byłoby słuszne twierdzenie, że wstępne przygotowanie zawsze zwiększa cenę o 5%, 10% czy 15%.
Znaczące nieruchomości bardzo się od siebie różnią. Hotel, zabytkowy budynek, luksusowa rezydencja i nieruchomość wymagająca przebudowy mają różne przychody, koszty, ryzyko i potencjał rozwoju.
Międzynarodowe standardy wyceny traktują wycenę jako proces, który powinien opierać się na danych, jasno sformułowanych założeniach, spójności i przejrzystości. International Valuation Standards Council podkreśla znaczenie spójności, porównywalności i przejrzystości w wycenie.
Prawidłowe pytanie nie brzmi zatem:
O ile procent przygotowanie zwiększa wartość?
Bardziej użyteczne pytanie brzmi:
Co prawdopodobnie wydarzyłoby się bez przygotowania, i co może się wydarzyć po tym, jak aktywo zostało prawidłowo przeanalizowane, uporządkowane i pozycjonowane?
Wartość usługi należy oceniać, porównując te dwie sytuacje.
Cztery różne sposoby wytwarzania wartości
Wstępne przygotowanie może wywoływać cztery odrębne efekty.
1. Tworzenie wartości
W niektórych przypadkach wstępna analiza identyfikuje nieefektywności, które można skorygować przed sprzedażą.
Na przykład:
- nadmierne koszty operacyjne;
- przestarzałe umowy;
- nieużywane przestrzenie;
- przychody, które nie są w pełni rozwijane;
- brakujące, lecz możliwe do uzyskania pozwolenia;
- możliwe alternatywne zastosowania;
- ukierunkowane prace zdolne poprawić rentowność.
W tych przypadkach praca wstępna może przynieść realną poprawę finansową.
2. Uwidacznianie istniejącej wartości
Czasami wartość już istnieje, ale nie została wykazana.
Nieruchomość może mieć wysokie przychody, strategiczną lokalizację lub istotny potencjał rozwoju. Jeśli te informacje nie są uporządkowane i udokumentowane, inwestor może ich nie rozpoznać lub przypisać im bardzo małą wartość.
Przygotowanie przekształca zatem stwierdzenie w propozycję, którą można zbadać i zweryfikować.
3. Ochrona wartości podczas negocjacji
Niekompletne informacje mogą pozwolić kupującemu domagać się obniżki ceny na końcowych etapach transakcji.
Może to być szczególnie szkodliwe, gdy sprzedający zainwestował już czas i pieniądze w proces oraz zaprzestał rozmów z innymi potencjalnymi kupującymi.
Przygotowanie aktywa oznacza przewidywanie pytań, identyfikowanie problemów i ograniczanie możliwości późnych obniżek ceny.
4. Unikanie niszczenia wartości
Dla kupującego staranna wstępna analiza może zapobiec temu, by pozornie atrakcyjna inwestycja przyniosła nieoczekiwane koszty po nabyciu.
Możliwe problemy obejmują:
- prace, które nie zostały ujęte w pierwotnym budżecie;
- wady konstrukcyjne;
- ograniczenia planistyczne;
- koszty energii przekraczające oczekiwania;
- brakujące pozwolenia;
- niekorzystne umowy;
- niezrównoważone przychody;
- niedoszacowany czas remontu.
W tych przypadkach wartość usługi odpowiada uniknionej stracie.
Wartość dla sprzedającego
Korzyść finansową dla sprzedającego można wyrazić za pomocą prostego wzoru.
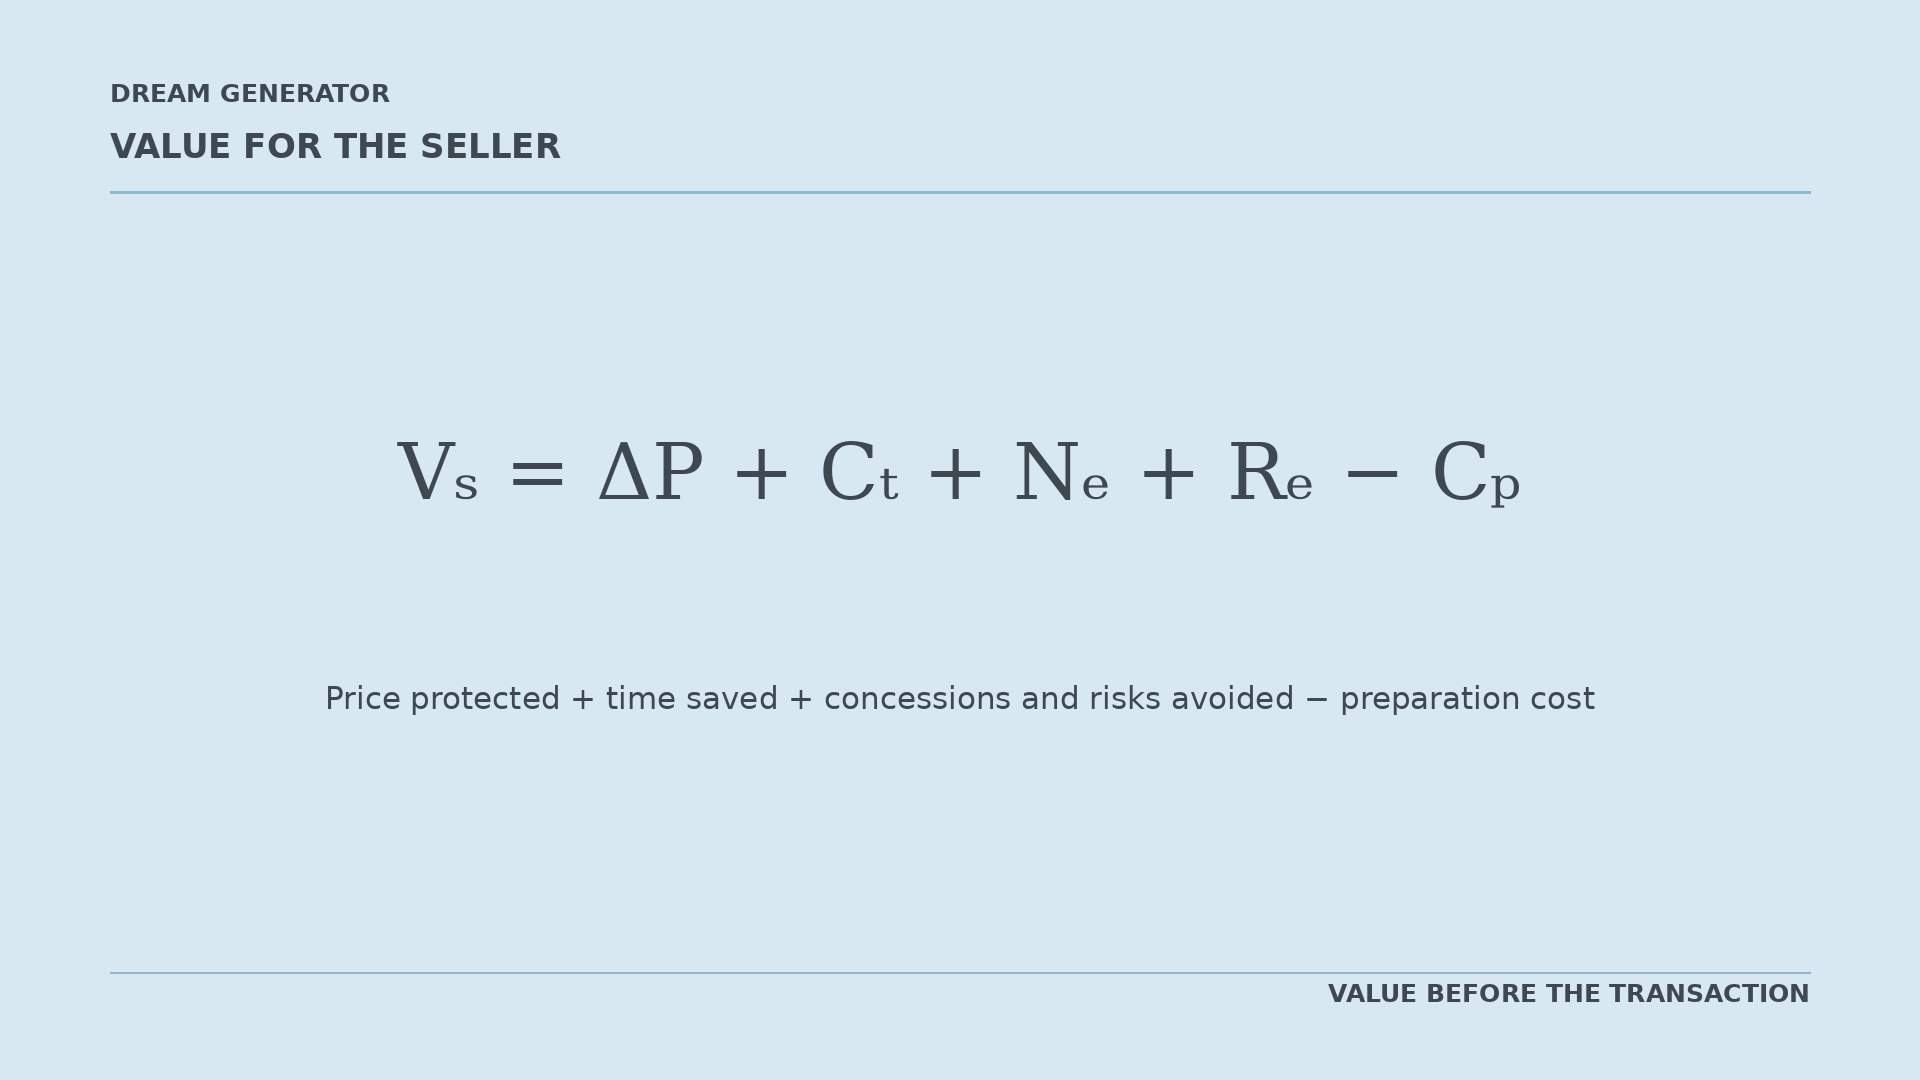
Symbole oznaczają:
- VS
- wartość netto wytworzona dla sprzedającego;
- ΔP
- dodatkowa osiągnięta lub ochroniona cena;
- CT
- koszty utrzymania zaoszczędzone dzięki krótszemu procesowi sprzedaży;
- NE
- unikniete ustępstwa negocjacyjne;
- RE
- uniknięte ryzyka i koszty nieudanej transakcji;
- CP
- koszt przygotowania i doradztwa.
Wzór nie obiecuje konkretnego wyniku. Dostarcza jedynie struktury do identyfikowania różnych źródeł wartości finansowej.
Pierwszy przykład: dochód operacyjny a wartość nieruchomości
Dla nieruchomości generującej dochód jednym z najważniejszych mierników jest NOI, czyli dochód operacyjny netto (Net Operating Income).
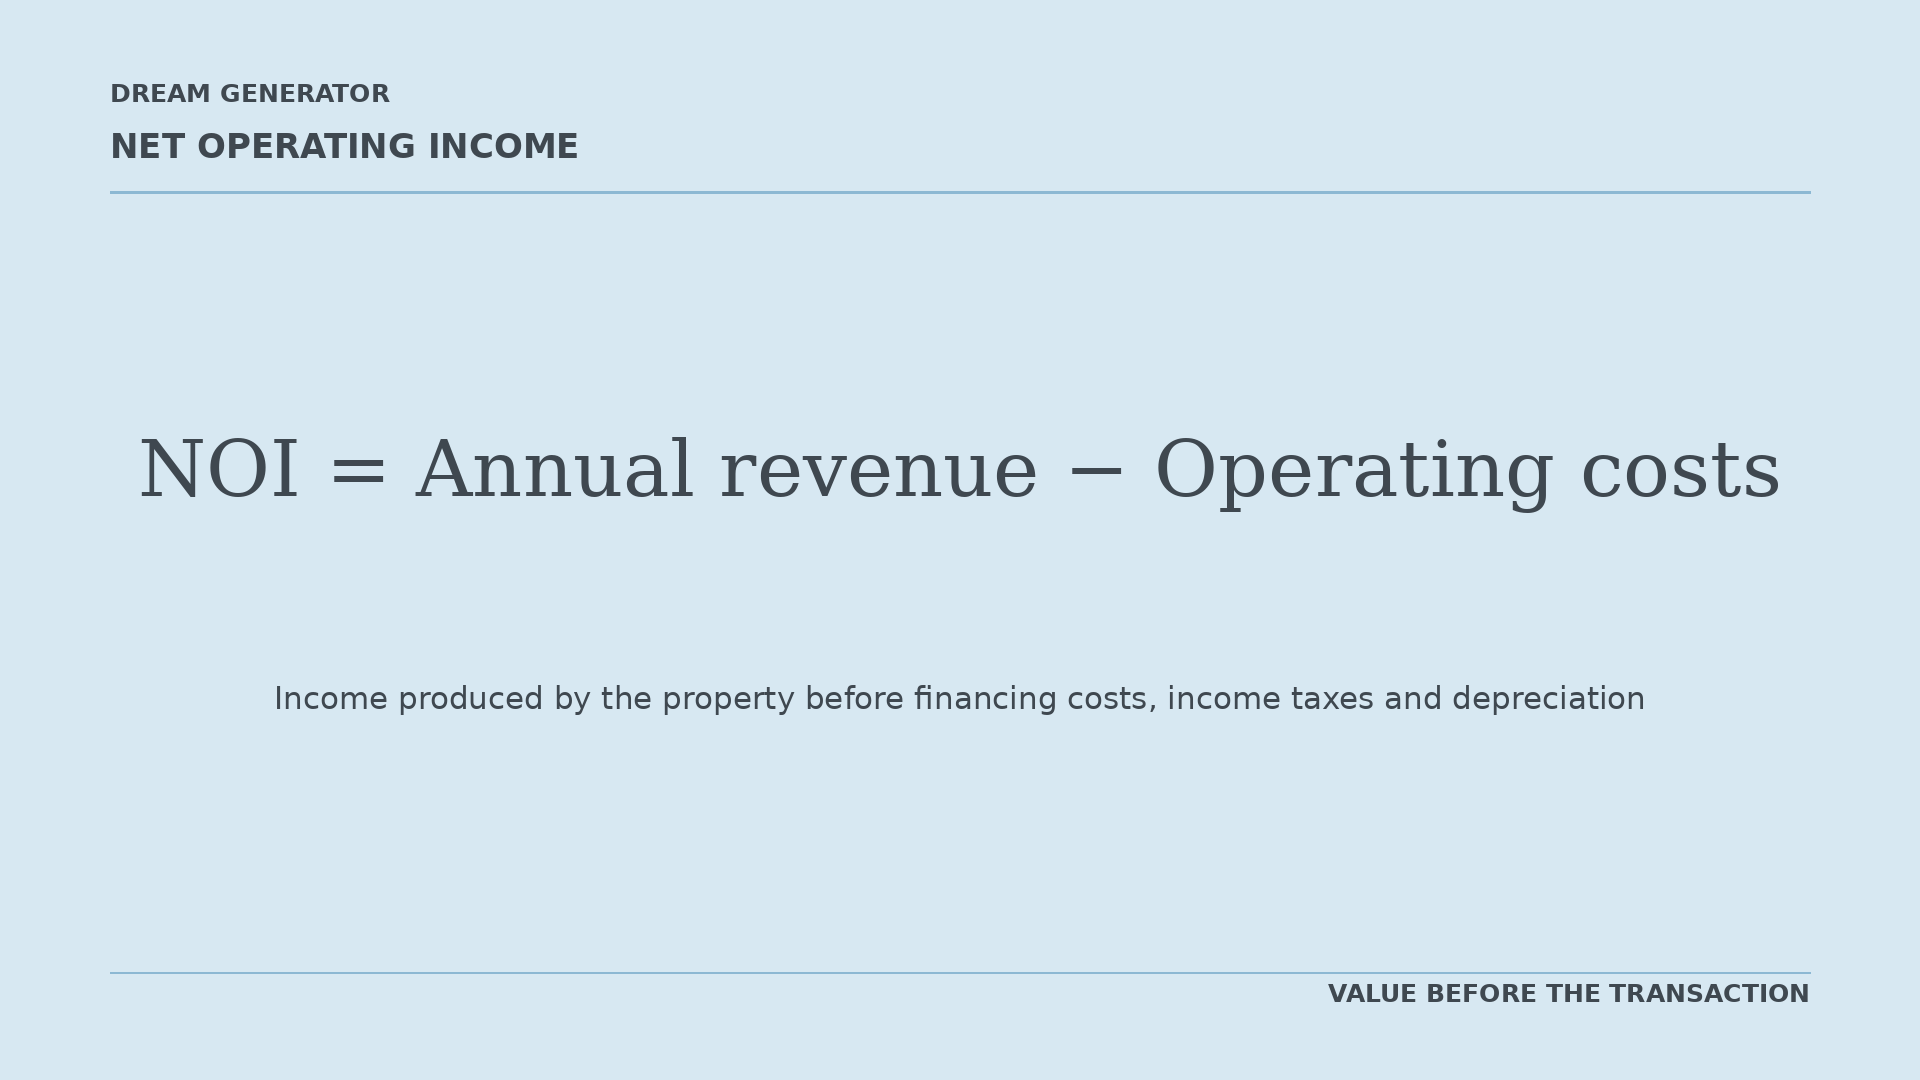
NOI to roczny dochód wytwarzany przez nieruchomość po odliczeniu jej kosztów operacyjnych.
Zwykle nie obejmuje kosztów finansowania, podatków dochodowych ani amortyzacji.
Jeśli nieruchomość generuje roczny przychód w wysokości 1 500 000 € i ma roczne koszty operacyjne w wysokości 300 000 €, jej NOI wynosi:
1 500 000 € − 300 000 € = 1 200 000 €
Uproszczony wzór często stosowany do oszacowania wartości nieruchomości generującej dochód to:
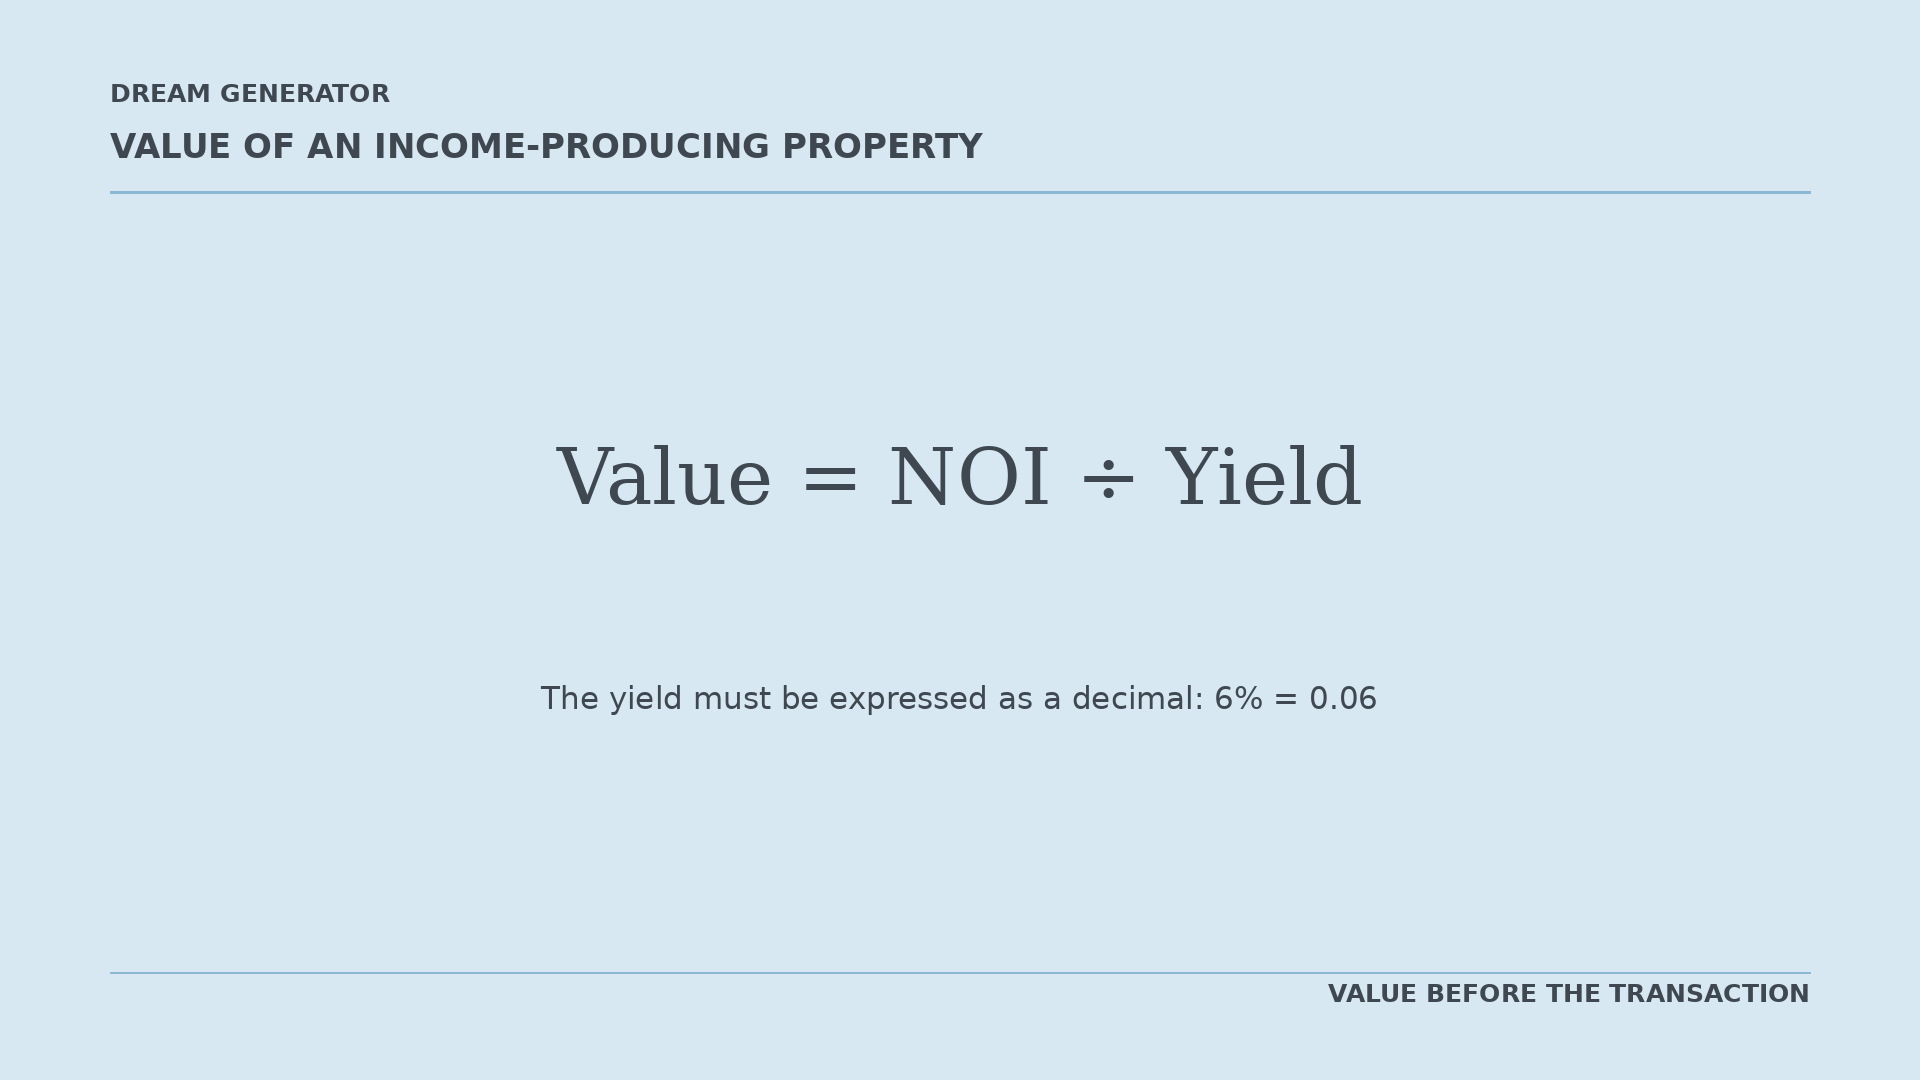
Stopę zwrotu należy zapisać jako liczbę dziesiętną. Stopa zwrotu 6% staje się więc 0,06.
Załóżmy, że nieruchomość generuje NOI w wysokości 1 200 000 €, a rynek wymaga stopy zwrotu 6%.
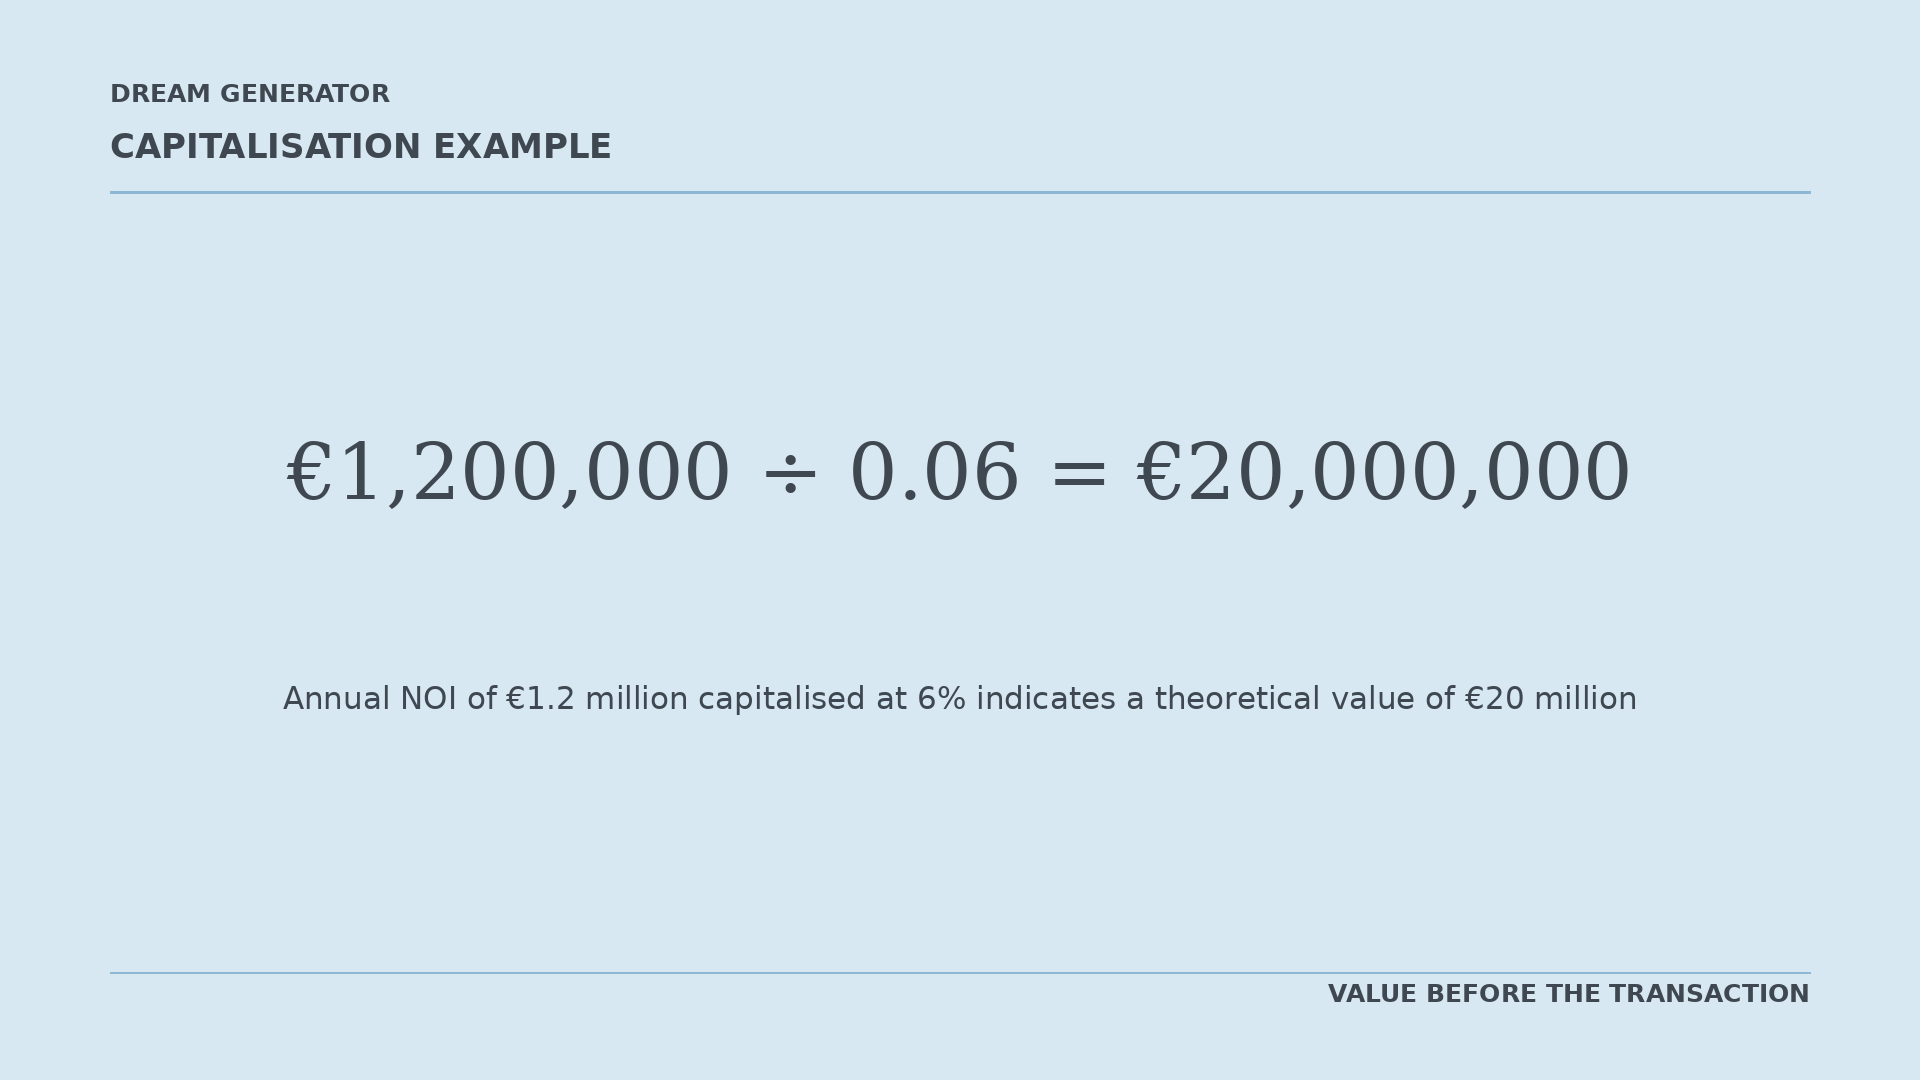
Wartość teoretyczna wynosi zatem 20 000 000 €.
Zależność między dochodem, stopą zwrotu a wartością jest jedną z podstawowych zasad stosowanych przy analizie nieruchomości generujących dochód.
Co się dzieje, gdy NOI się poprawia?
Wyobraźmy sobie, że wstępna praca identyfikuje i wdraża stabilną roczną poprawę NOI o 100 000 €.
Nowe NOI wynosiłoby:
1 200 000 € + 100 000 € = 1 300 000 €
Jeśli stopa zwrotu pozostaje na poziomie 6%:
Nowa wartość = 1 300 000 € ÷ 0,06 = 21 666 667 €
Teoretyczna różnica wyniosłaby:
21 666 667 € − 20 000 000 € = 1 666 667 €
Nie oznacza to, że cena sprzedaży automatycznie wzrośnie o 1 666 667 €.
Dodatkowy dochód musi być realny, trwały i udokumentowany. Rynek musi go też uznać za wiarygodny. Obliczenie po prostu pokazuje, jak nawet stosunkowo niewielka roczna poprawa może wpłynąć na wartość teoretyczną.
| Stabilna roczna poprawa NOI | Teoretyczny wzrost wartości przy 6% |
|---|---|
| 50 000 € | 833 333 € |
| 100 000 € | 1 666 667 € |
| 150 000 € | 2 500 000 € |
Drugi przykład: zmniejszenie postrzeganego ryzyka
Inwestorzy nie biorą pod uwagę wyłącznie tego, jaki dochód generuje nieruchomość. Uwzględniają również ryzyko związane z tym dochodem.
Niekompletne dokumenty, niepewne umowy lub prace trudne do oszacowania mogą skłonić inwestora do żądania wyższej stopy zwrotu.
Wyższa stopa zwrotu daje niższą wartość przy niezmienionym dochodzie.
Rozważmy ponownie nieruchomość o NOI wynoszącym 1 200 000 €.
Przy stopie zwrotu 6%:
Wartość = 1 200 000 € ÷ 0,06 = 20 000 000 €
Gdyby lepsze informacje i niższe postrzegane ryzyko pozwoliły rynkowi zaakceptować stopę zwrotu 5,75%:
Wartość = 1 200 000 € ÷ 0,0575 = 20 869 565 €
Teoretyczna różnica wyniosłaby w przybliżeniu:
20 869 565 € − 20 000 000 € = 869 565 €
Nie jest to gwarantowany wynik.
Stopa zwrotu zależy od warunków rynkowych, lokalizacji, jakości nieruchomości, umów, płynności i wielu innych czynników.
Przykład pokazuje, jak wrażliwa może być wartość na postrzeganie ryzyka przez rynek.
Trzeci przykład: koszt czasu
Dłuższa sprzedaż nie oznacza jedynie dłuższego oczekiwania. Generuje ona również koszty.
Załóżmy, że nieruchomość ma zadłużenie w wysokości 10 000 000 € przy rocznej stopie procentowej 5%.
Roczny koszt odsetek wynosi:
10 000 000 € × 5% = 500 000 €
Miesięczny koszt odsetek wynosi:
500 000 € ÷ 12 = 41 667 €
Gdyby lepsze przygotowanie skróciło okres sprzedaży o sześć miesięcy, samo oszczędzenie na odsetkach wyniosłoby w przybliżeniu:
41 667 € × 6 = 250 002 €
Dodajmy teraz koszty zarządzania, ubezpieczenia, utrzymania, ochrony i doradztwa w wysokości 25 000 € miesięcznie:
25 000 € × 6 = 150 000 €
Całkowita oszczędność za sześć miesięcy wyniosłaby zatem w przybliżeniu:
250 000 € + 150 000 € = 400 000 €
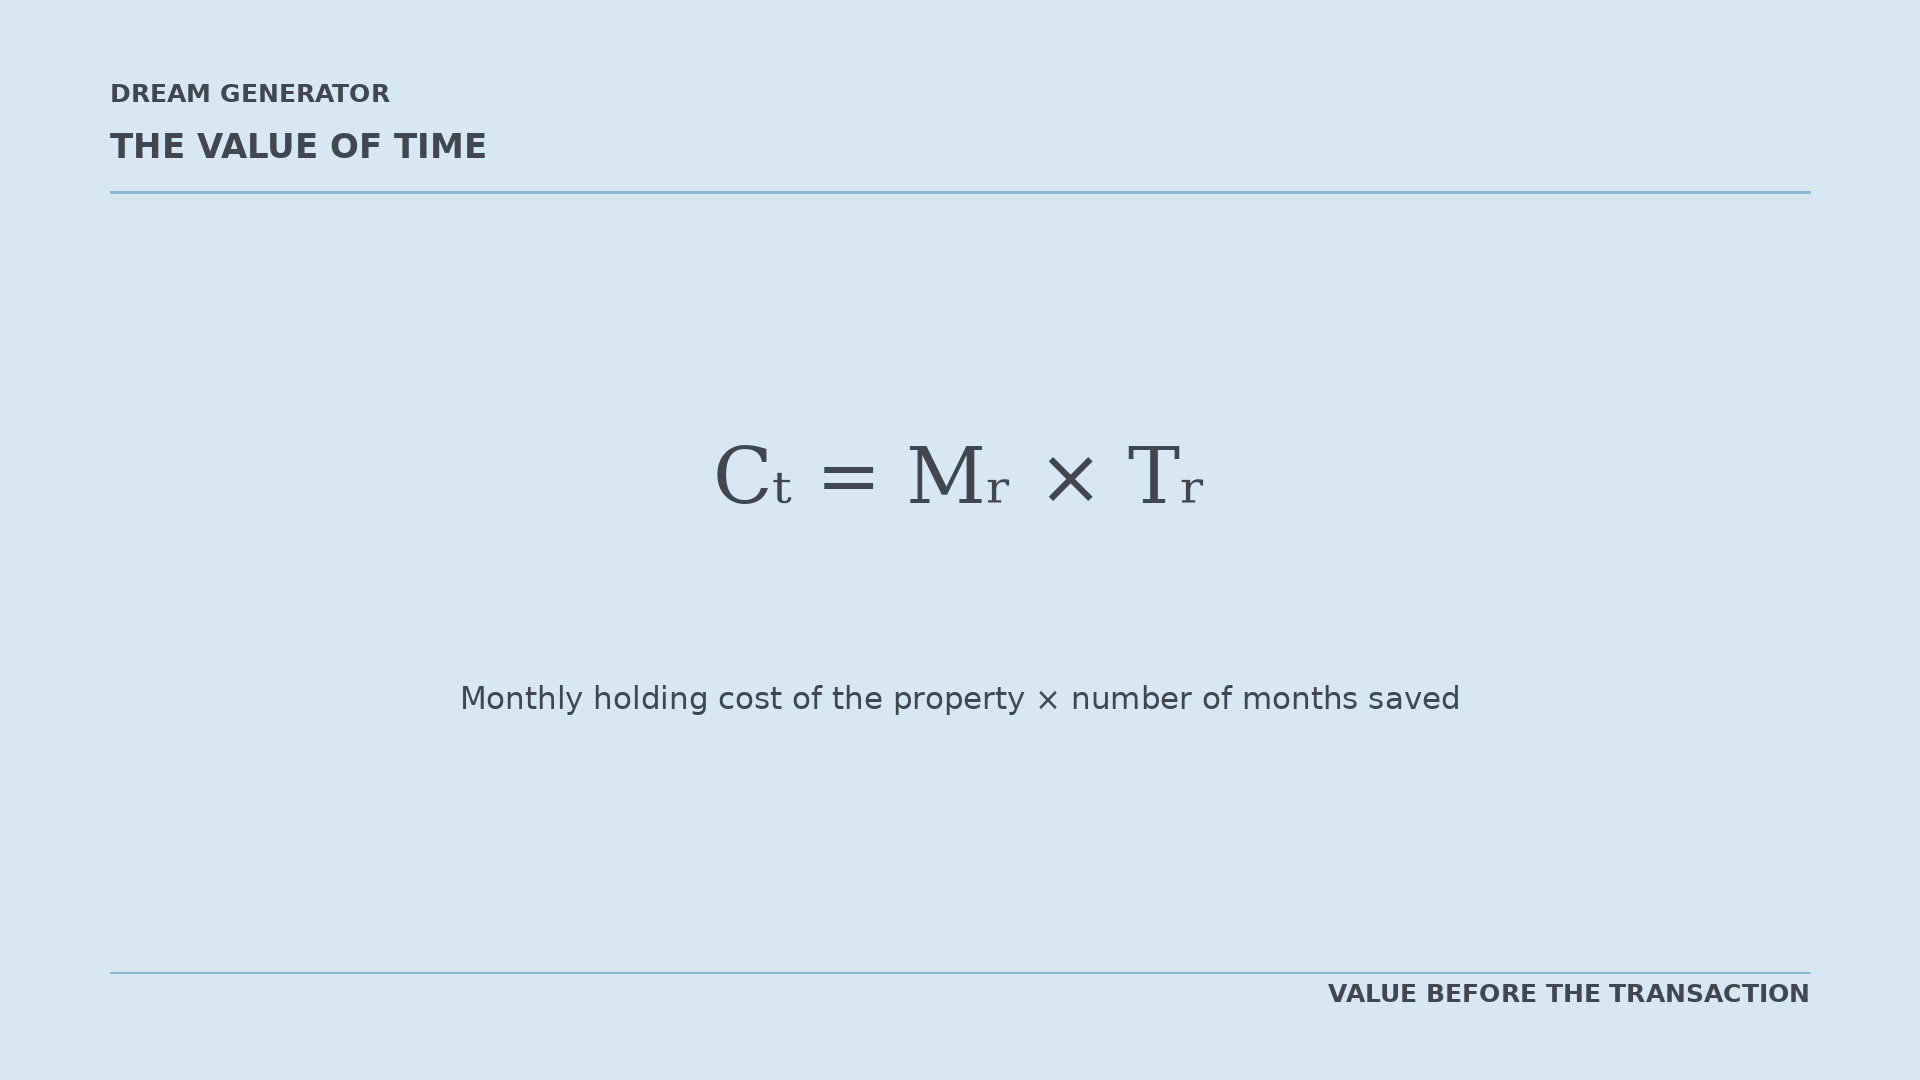
We wzorze tym:
- CT
- to zaoszczędzony koszt utrzymania;
- MR
- to miesięczny koszt utrzymania nieruchomości;
- TR
- to liczba zaoszczędzonych miesięcy.
Czwarty przykład: obniżka ceny podczas negocjacji
Załóżmy, że cena uzgodniona na początku transakcji wynosi 20 000 000 €.
Podczas due diligence odkryto brakujące informacje, a kupujący domaga się obniżki o 5%:
20 000 000 € × 5% = 1 000 000 €
Gdyby lepsze przygotowanie zidentyfikowało i rozwiązało te problemy wcześniej, ograniczając obniżkę do 2%, ustępstwo wyniosłoby:
20 000 000 € × 2% = 400 000 €
Ochroniona część ceny wyniosłaby:
1 000 000 € − 400 000 € = 600 000 €
Przygotowanie nie stworzyło 600 000 € nowej wartości finansowej. Zapobiegło utracie części istniejącej wartości podczas negocjacji.
Wartość dla kupującego
Dla kupującego wartość przygotowania można wyrazić za pomocą drugiego wzoru.
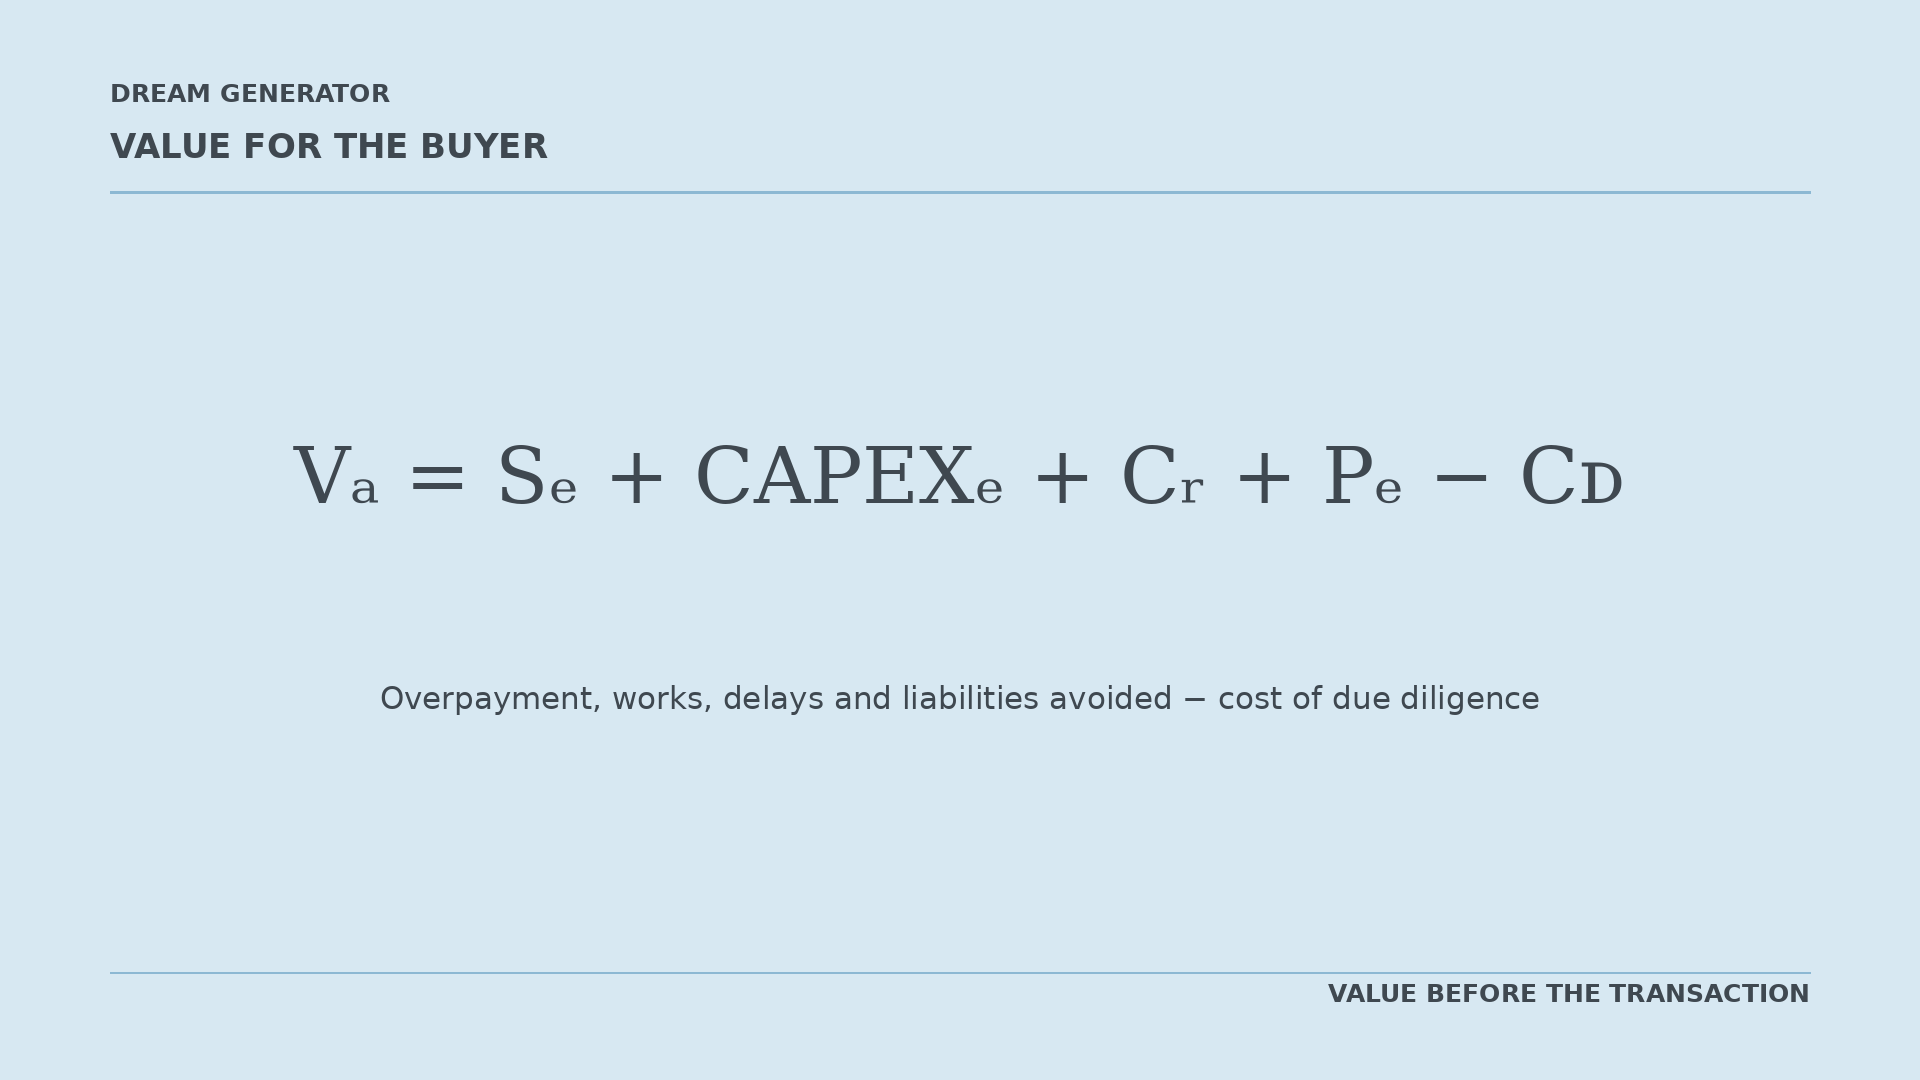
Symbole oznaczają:
- VA
- wartość netto wytworzona dla kupującego;
- SE
- unikniona nadpłata;
- CAPEXE
- unikniete nieoczekiwane prace;
- CR
- unikniete koszty opóźnień;
- PE
- inne uniknięte straty lub zobowiązania;
- CD
- koszt analizy i due diligence.
Termin CAPEX odnosi się do nakładów kapitałowych na prace, instalacje, remonty i inne długoterminowe ulepszenia nieruchomości.
Przekształcanie ryzyka w liczbę
Ryzyko nie jest pewnością.
Można je oszacować, mnożąc:
- prawdopodobieństwo wystąpienia problemu;
- koszt finansowy problemu.
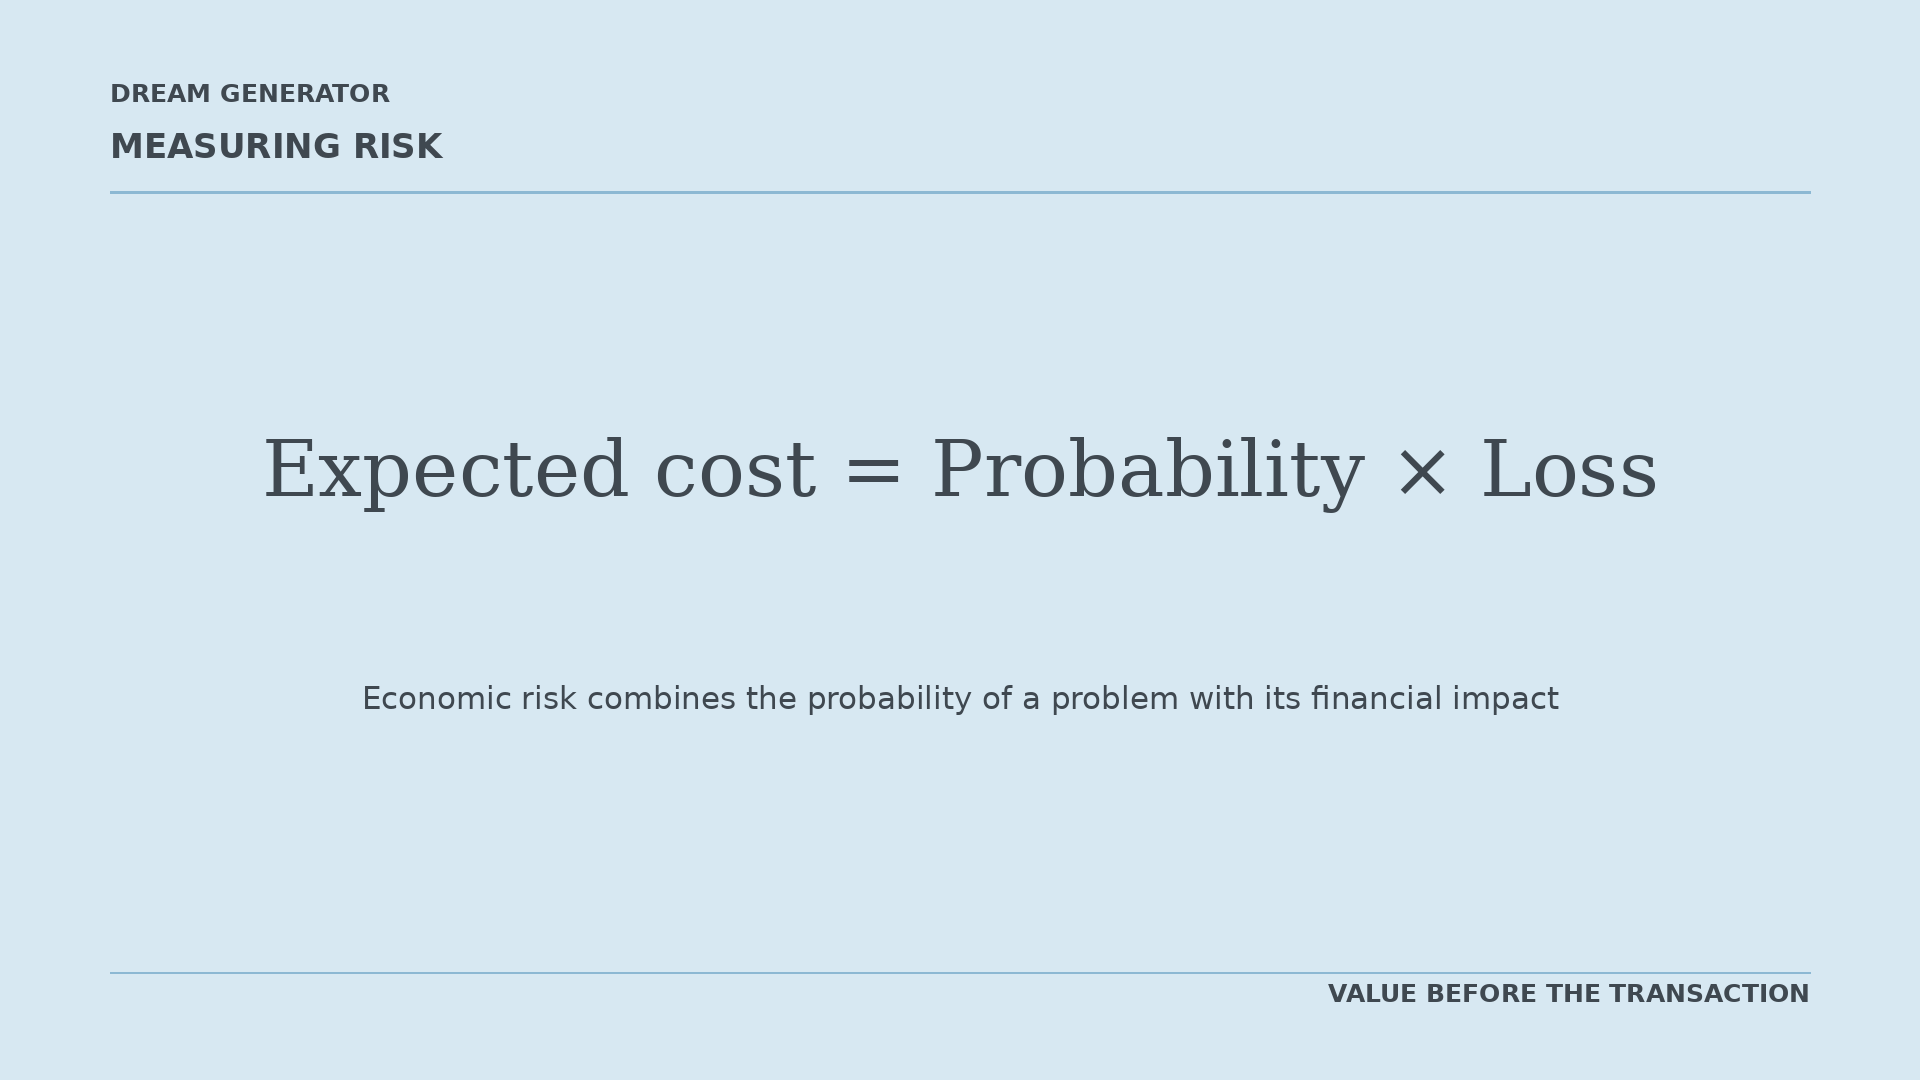
Załóżmy, że istnieje 25% prawdopodobieństwo wystąpienia nieoczekiwanych prac o koszcie 1 500 000 €.
25% × 1 500 000 € = 375 000 €
Oczekiwany koszt ryzyka wynosi zatem 375 000 €.
Po badaniach technicznych i zabezpieczeniach umownych wyobraźmy sobie, że pozostałe prawdopodobieństwo spada do 5%:
5% × 1 500 000 € = 75 000 €
Zmniejszenie oczekiwanego ryzyka wyniosłoby:
375 000 € − 75 000 € = 300 000 €
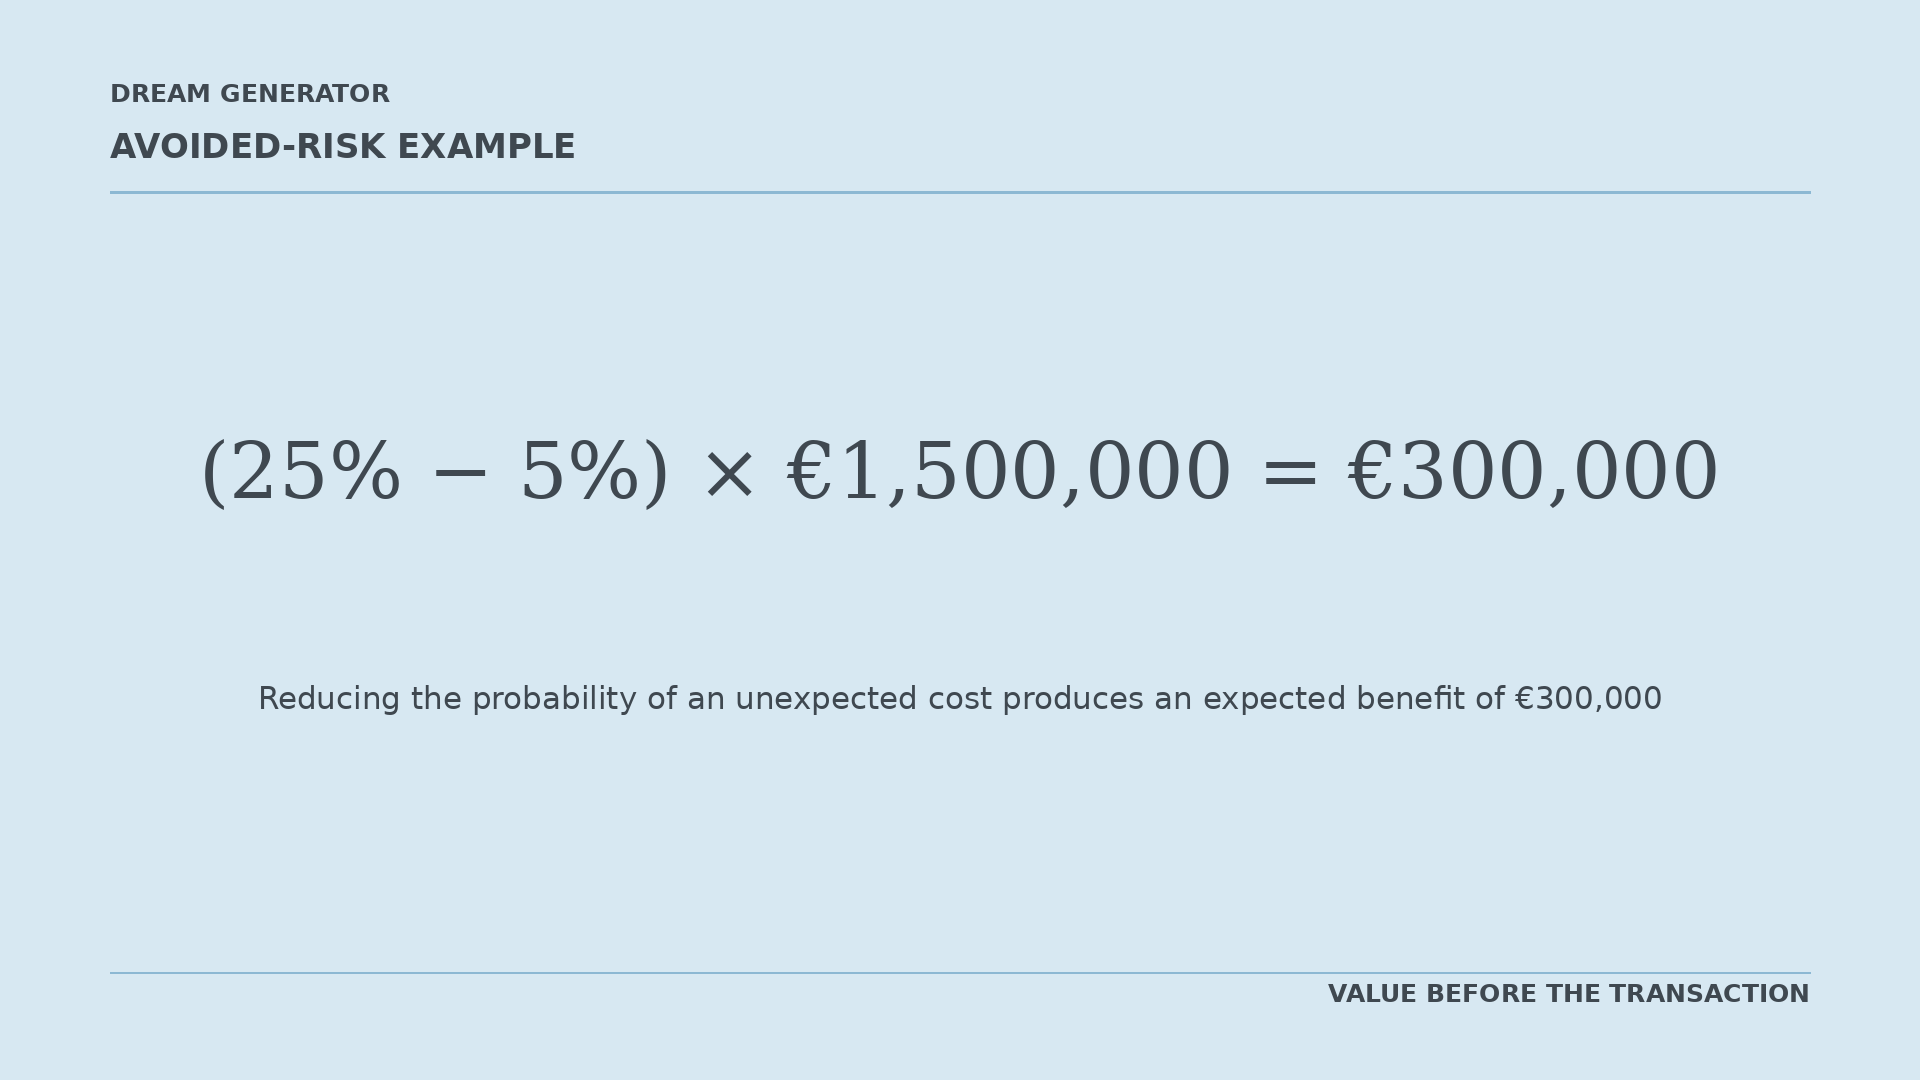
Wartość wytworzona dla kupującego niekoniecznie oznacza gotówkę otrzymaną natychmiast. To prawdopodobna strata, która została zmniejszona lub uniknięta.
Pełny przykład dla kupującego
Wyobraźmy sobie, że wstępna analiza przynosi następujące wyniki:
- unikniona nadpłata: 800 000 €;
- zmniejszenie ryzyka nieoczekiwanych prac: 300 000 €;
- unikniete koszty finansowania i operacyjne spowodowane opóźnieniami: 350 000 €;
- koszt due diligence i doradztwa: 150 000 €.
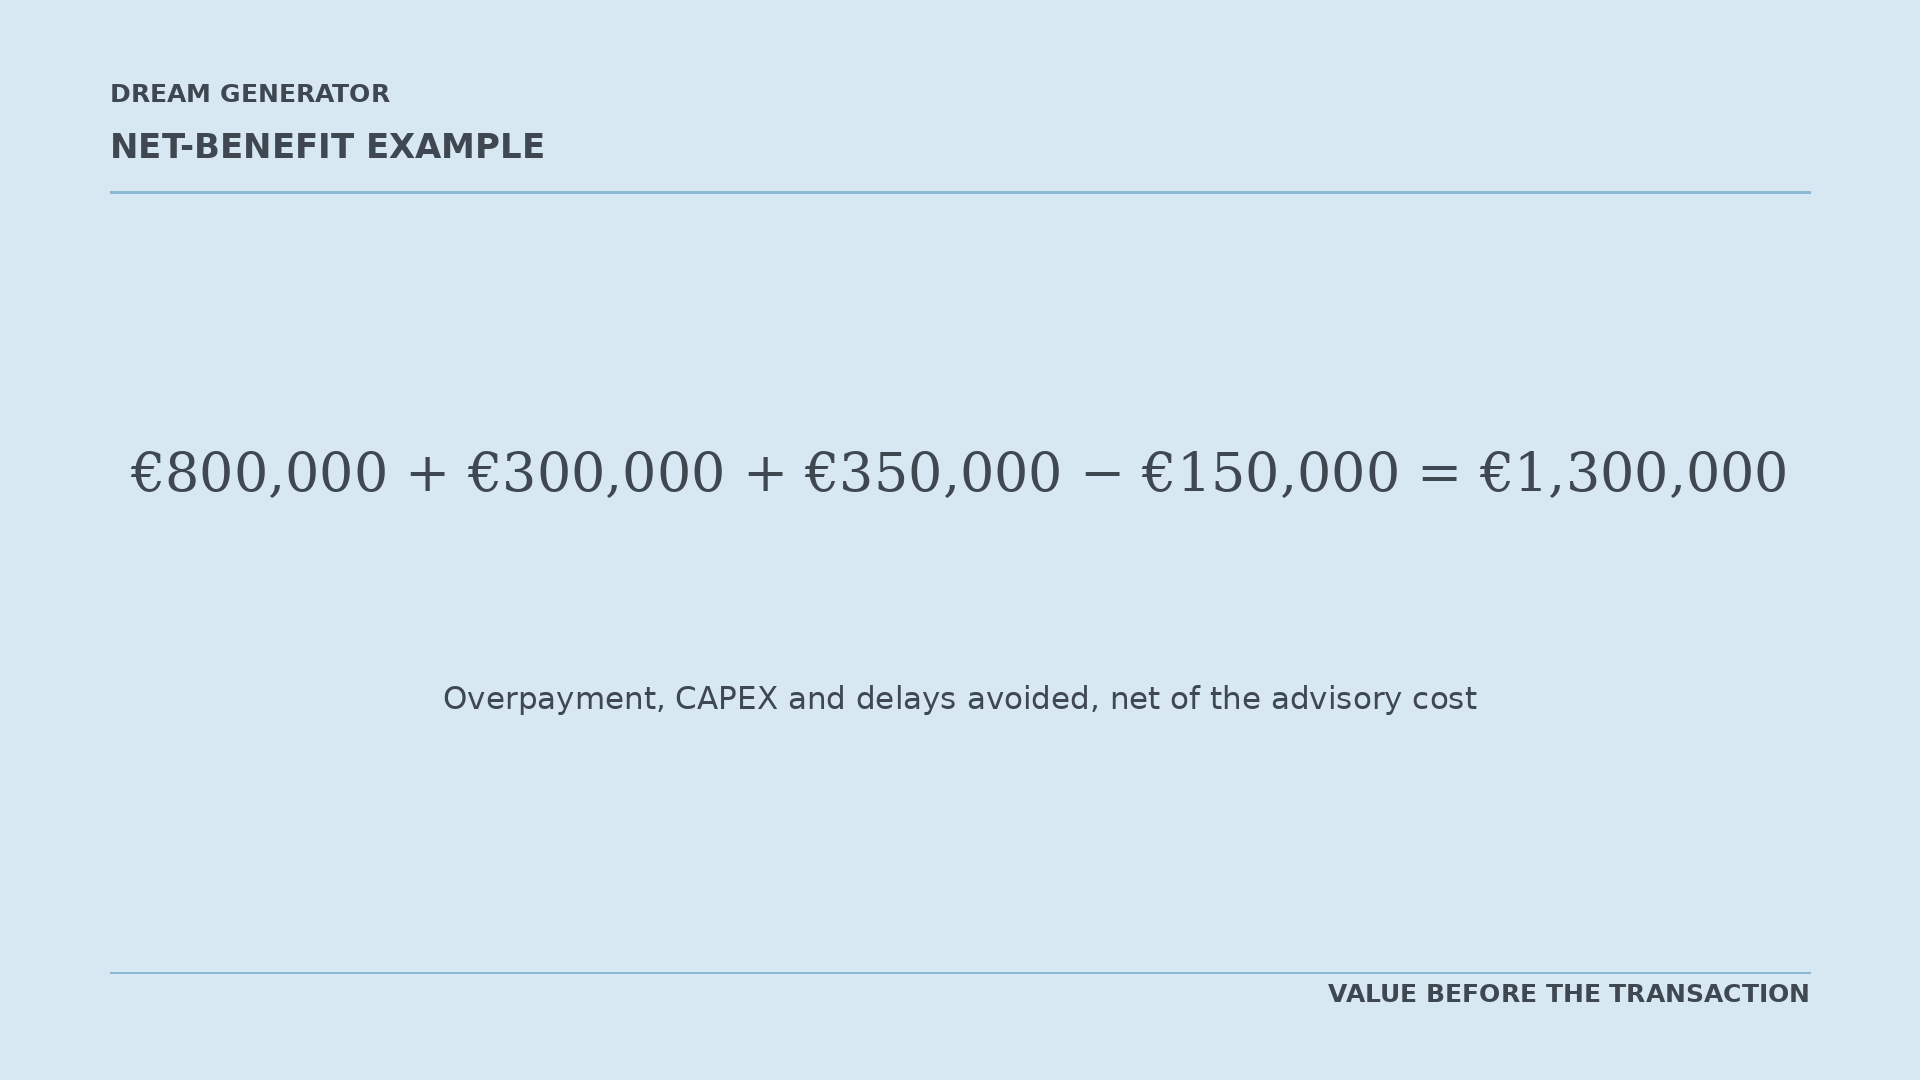
Oczekiwana korzyść netto wyniosłaby 1 300 000 €.
Pozostaje to przykład poglądowy. W rzeczywistej transakcji prawdopodobieństwa i kwoty muszą zostać oszacowane na podstawie konkretnych cech nieruchomości i dostępnych dowodów.
Przygotowanie nie oznacza ukrywania problemów
Przygotowanie aktywa nie oznacza sztucznego uatrakcyjniania go ani ukrywania jego słabości.
Oznacza identyfikowanie problemów, zanim odkryje je druga strona.
Znana wada może zostać:
- skorygowana;
- zmierzona;
- wyjaśniona;
- odzwierciedlona w cenie;
- objęta gwarancją;
- przypisana za pomocą umowy;
- uwzględniona w harmonogramie prac.
Wada odkryta zbyt późno często staje się narzędziem negocjacyjnym.
Istotna różnica nie polega na tym, czy problem istnieje. Polega na tym, czy strony go rozumieją i potrafią nim zarządzać.
Jak wynik można zmierzyć w sposób naukowy
Porównanie ceny wywoławczej z ceną końcową nie wystarcza.
Cena wywoławcza mogła być nierealistyczna od samego początku.
Poważna ocena wymaga pozycji wyjściowej, czyli punktu odniesienia, którą można porównać z rzeczywistym wynikiem.
Przed rozpoczęciem przygotowania należy odnotować następujące informacje:
- szacowana wartość;
- jakość i kompletność dokumentacji;
- NOI i inne informacje finansowe;
- oczekiwane prace;
- szacowany czas potrzebny do sprzedaży;
- kategorie potencjalnie odpowiednich inwestorów;
- główne znane ryzyka;
- pierwotne warunki sprzedającego.
Po transakcji należy zmierzyć:
- cenę końcową;
- czas potrzebny do otrzymania wiążącej oferty;
- czas potrzebny do zakończenia sprzedaży;
- żądane obniżki ceny;
- liczbę i jakość ofert;
- warunki zawieszające;
- rzeczywiste koszty transakcji;
- rzeczywisty CAPEX poniesiony przez kupującego;
- różnicę między oczekiwaną a zrealizowaną rentownością.
Wynik należy również porównać z nieruchomościami podobnymi pod względem typu, lokalizacji, wartości i okresu sprzedaży.
To porównanie nazywa się analizą kontrfaktyczną. Próbuje ona oszacować, co prawdopodobnie wydarzyłoby się, gdyby wstępne przygotowanie nie zostało przeprowadzone.
Badania nad due diligence i „spojrzeniem z zewnątrz” pokazują znaczenie porównywania wewnętrznych prognoz z danymi zewnętrznymi i przypadkami porównywalnymi. Pomaga to zmniejszyć ryzyko nadmiernie optymistycznych szacunków początkowych.
Rola danych
Po wystarczającej liczbie transakcji informacje można uporządkować według:
- kategorii nieruchomości;
- rynku geograficznego;
- przedziału wartości;
- sposobu użytkowania;
- początkowego poziomu przygotowania;
- złożoności technicznej;
- typu kupującego;
- czasu trwania transakcji.
Dream Generator może stopniowo opracowywać własne wskaźniki dotyczące:
- średniego i medianowego czasu sprzedaży;
- obniżek cen;
- różnic między ceną początkową a końcową;
- powtarzających się ryzyk;
- błędów w prognozach CAPEX;
- przyczyn nieudanych negocjacji;
- wpływu kompletności dokumentów;
- zachowania różnych kategorii inwestorów.
Przyszłe wnioski powinny być wyrażane za pomocą przedziałów i prawdopodobieństw, a nie bezwzględnych obietnic.
Na przykład, z czasem może być możliwe stwierdzenie:
W porównywalnych przypadkach pełne przygotowanie wiązało się z medianowym skróceniem czasu transakcji o od X do Y miesięcy.
Nie byłoby słuszne powiedzieć:
Przygotowanie zawsze zwiększa cenę o 10%.
Wartość zaczyna się przed sprzedażą
Końcowa cena nieruchomości nie zależy wyłącznie od lokalizacji, wielkości czy ogólnych warunków rynkowych.
Zależy również od jakości dostępnych informacji, wiarygodności założeń finansowych, doboru inwestorów, zarządzania ryzykiem oraz organizacji procesu transakcyjnego.
Dla sprzedającego przygotowanie może oznaczać:
- mocniejszą podstawę do uzasadnienia ceny;
- krótszy proces sprzedaży;
- niższe koszty utrzymania;
- mniej ustępstw podczas negocjacji;
- korzystniejsze warunki umowne;
- niższe prawdopodobieństwo niepowodzenia transakcji.
Dla kupującego może oznaczać:
- cenę bardziej spójną z wartością;
- bardziej wiarygodne informacje;
- lepsze prognozowanie prac;
- mniejszą ekspozycję na nieoczekiwane koszty;
- bardziej realistyczne terminy realizacji;
- większą pewność decyzji inwestycyjnej.
Wstępne przygotowanie nie gwarantuje, że nieruchomość zostanie sprzedana szybciej lub po wyższej cenie.
Pozwala stronom podejmować lepsze decyzje i zmniejsza dystans między oczekiwaniami a rzeczywistymi wynikami.
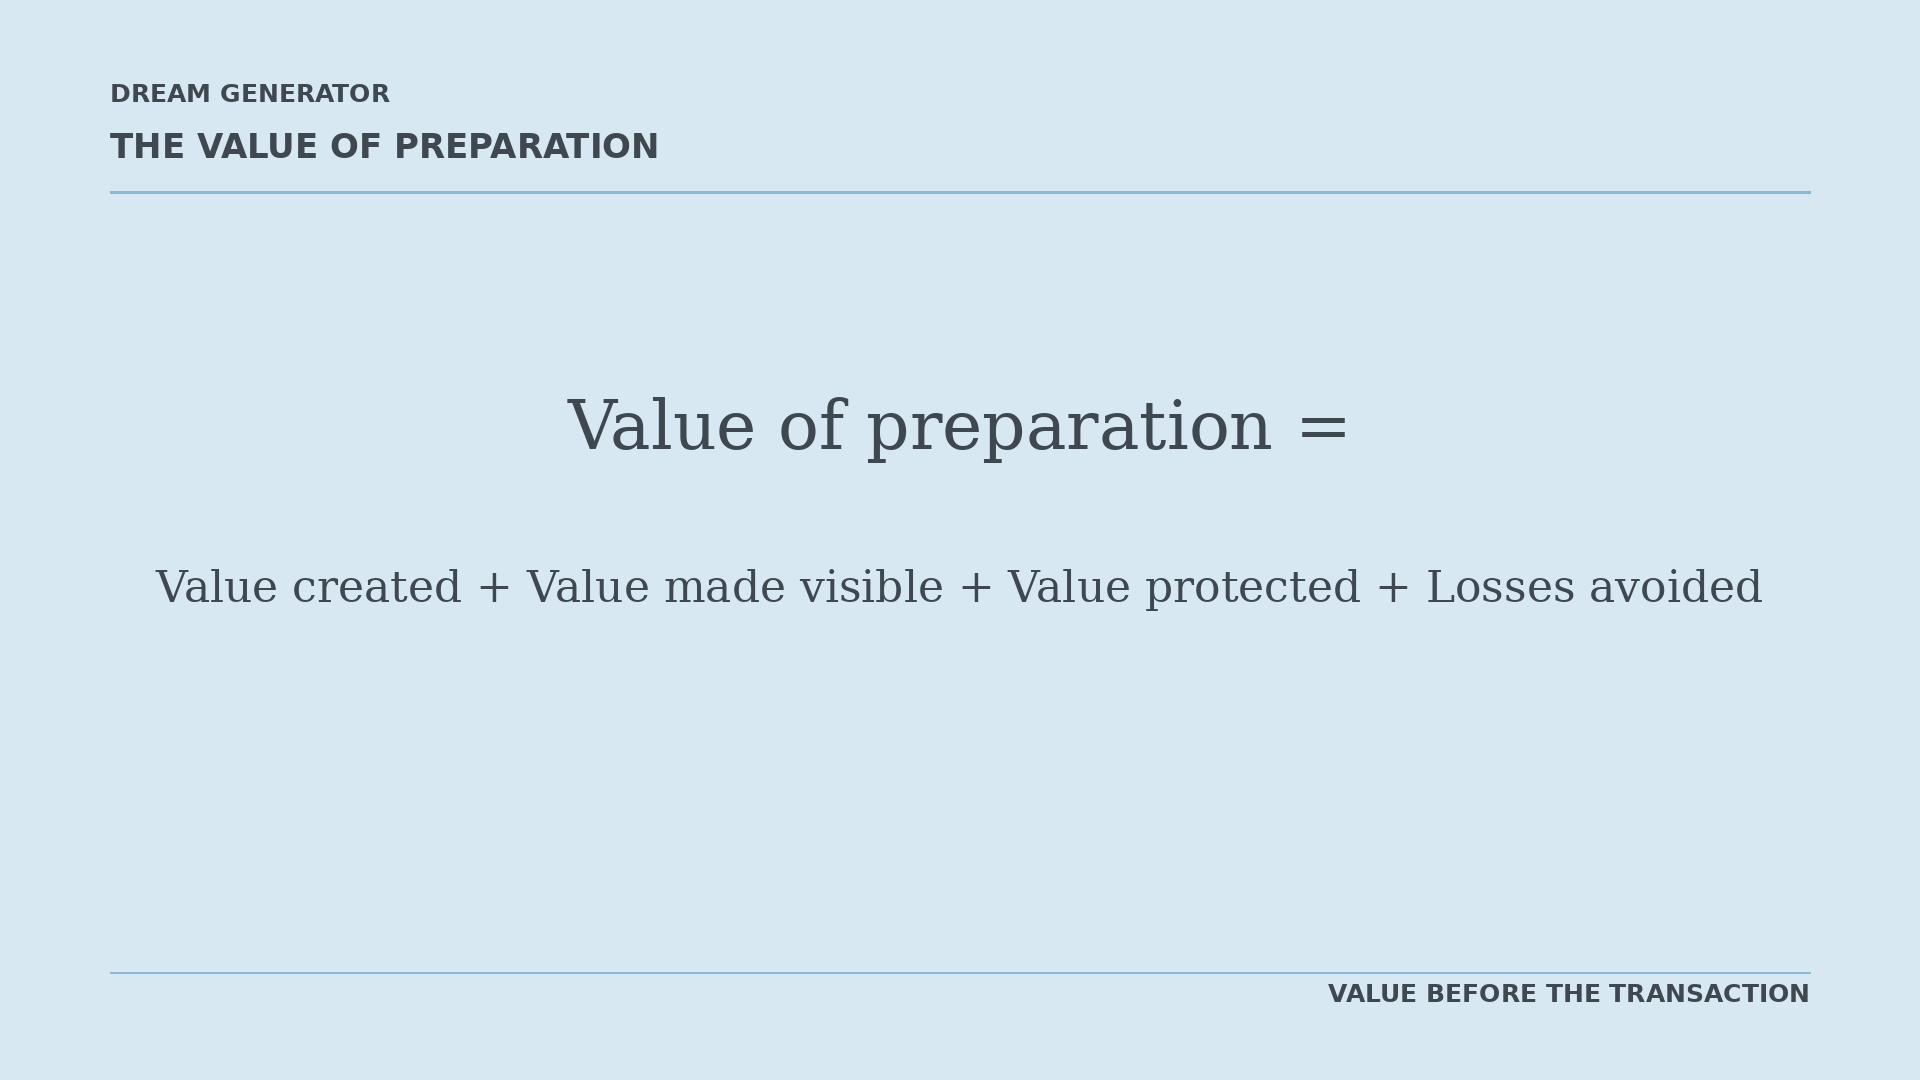
Znaczące aktywo może zatem zacząć tworzyć lub tracić wartość na długo przed podpisaniem umowy.
To właśnie w tej wstępnej fazie analiza, informacje, pozycjonowanie i koordynacja mogą stanowić różnicę między nieruchomością po prostu wystawioną na rynek a okazją zrozumianą, zweryfikowaną i prawidłowo wynegocjowaną.
Uwaga metodologiczna
Liczby i wartości procentowe użyte w tym artykule są wyłącznie przykładami poglądowymi.
Nie stanowią one gwarantowanych zwrotów, wzrostów cen ani oszczędności. Każde aktywo wymaga specyficznej oceny opartej na weryfikowalnych danych, warunkach rynkowych i odpowiednim doradztwie profesjonalnym.
Źródła i dalsza lektura
- Strategia Nieruchomości
- Przygotowanie Aktywa
- Wycena
- Due Diligence
- Dochód Operacyjny Netto
- Zarządzanie Ryzykiem

Dream Generator
Rozpocznij rozmowę
W celu pogłębionej rozmowy o zagadnieniach omawianych w tej publikacji lub o konkretnym międzynarodowym mandacie nieruchomościowym nasi doradcy pozostają do dyspozycji na zasadach poufności.