Perspectives d'investissement
La valeur avant la transaction
Comment la préparation préliminaire d'un actif immobilier significatif peut influencer le prix, le calendrier, les conditions négociées et le risque
13 min de lectureDream Generator

Un bien immobilier significatif ne devrait pas arriver sur le marché comme un simple actif accompagné uniquement de photographies, d'une description et d'un prix demandé.
Avant qu'une vente ne commence, il est nécessaire de comprendre ce qui est réellement proposé, quels investisseurs pourraient être intéressés, quels éléments soutiennent sa valeur et quels problèmes pourraient réduire cette valeur au cours des négociations.
Ce travail constitue la préparation préliminaire de l'actif.
Il ne s'agit pas simplement d'une activité promotionnelle. Il peut comprendre une analyse financière, un examen des documents, la reconstitution des revenus et des coûts, l'identification des investisseurs adaptés, une évaluation des travaux nécessaires, la préparation d'une data room et la coordination des conseillers techniques, juridiques et financiers.
L'objectif est de rendre l'actif :
- compréhensible ;
- vérifiable ;
- correctement positionné ;
- plus facile à évaluer ;
- moins risqué à acquérir ;
- plus difficile à dévaloriser au cours des négociations.
Mais quelle peut être la valeur financière de ce travail ?
Il n'existe pas de pourcentage applicable à tous les biens
Il ne serait pas exact d'affirmer que la préparation préliminaire augmente toujours le prix de 5 %, 10 % ou 15 %.
Les biens immobiliers significatifs diffèrent considérablement les uns des autres. Un hôtel, un bâtiment historique, une résidence de luxe et un bien nécessitant une conversion ont des revenus, des coûts, des risques et un potentiel de développement différents.
Les normes internationales d'évaluation considèrent l'évaluation comme un processus qui doit reposer sur des données, des hypothèses clairement énoncées, la cohérence et la transparence. L'International Valuation Standards Council souligne l'importance de la cohérence, de la comparabilité et de la transparence en matière d'évaluation.
La bonne question n'est donc pas :
De quel pourcentage la préparation augmente-t-elle la valeur ?
La question la plus utile est :
Que se serait-il probablement passé sans préparation, et que peut-il se passer une fois que l'actif a été analysé, organisé et correctement positionné ?
La valeur du service doit être évaluée en comparant ces deux situations.
Quatre manières différentes de produire de la valeur
La préparation préliminaire peut avoir quatre effets distincts.
1. Créer de la valeur
Dans certains cas, l'analyse préliminaire identifie des inefficiences qui peuvent être corrigées avant la vente.
Par exemple :
- coûts d'exploitation excessifs ;
- contrats obsolètes ;
- espaces inutilisés ;
- revenus non pleinement développés ;
- autorisations manquantes mais accessibles ;
- usages alternatifs possibles ;
- travaux ciblés susceptibles d'améliorer la rentabilité.
Dans ces cas, le travail préliminaire peut produire une amélioration financière réelle.
2. Rendre visible une valeur existante
Parfois, la valeur existe déjà, mais elle n'a pas été démontrée.
Un bien peut présenter des revenus solides, un emplacement stratégique ou un important potentiel de développement. Si ces informations ne sont pas organisées et documentées, un investisseur peut ne pas les reconnaître ou leur attribuer très peu de valeur.
La préparation transforme donc une affirmation en une proposition pouvant être examinée et vérifiée.
3. Protéger la valeur pendant les négociations
Des informations incomplètes peuvent permettre à un acheteur de demander une réduction de prix dans les dernières étapes d'une transaction.
Cela peut être particulièrement dommageable lorsque le vendeur a déjà investi du temps et de l'argent dans le processus et a cessé de discuter avec d'autres acheteurs potentiels.
Préparer l'actif signifie anticiper les questions, identifier les problèmes et réduire les possibilités de réductions de prix tardives.
4. Éviter la destruction de valeur
Pour l'acheteur, une analyse préliminaire minutieuse peut empêcher qu'un investissement apparemment attractif ne génère des coûts inattendus après l'acquisition.
Les problèmes possibles comprennent :
- des travaux non inclus dans le budget initial ;
- des défauts structurels ;
- des restrictions d'urbanisme ;
- des coûts énergétiques supérieurs aux attentes ;
- des autorisations manquantes ;
- des contrats défavorables ;
- des revenus non pérennes ;
- des délais de rénovation sous-estimés.
Dans ces cas, la valeur du service correspond à la perte qui a été évitée.
La valeur pour le vendeur
Le bénéfice financier pour le vendeur peut être exprimé par une formule simple.
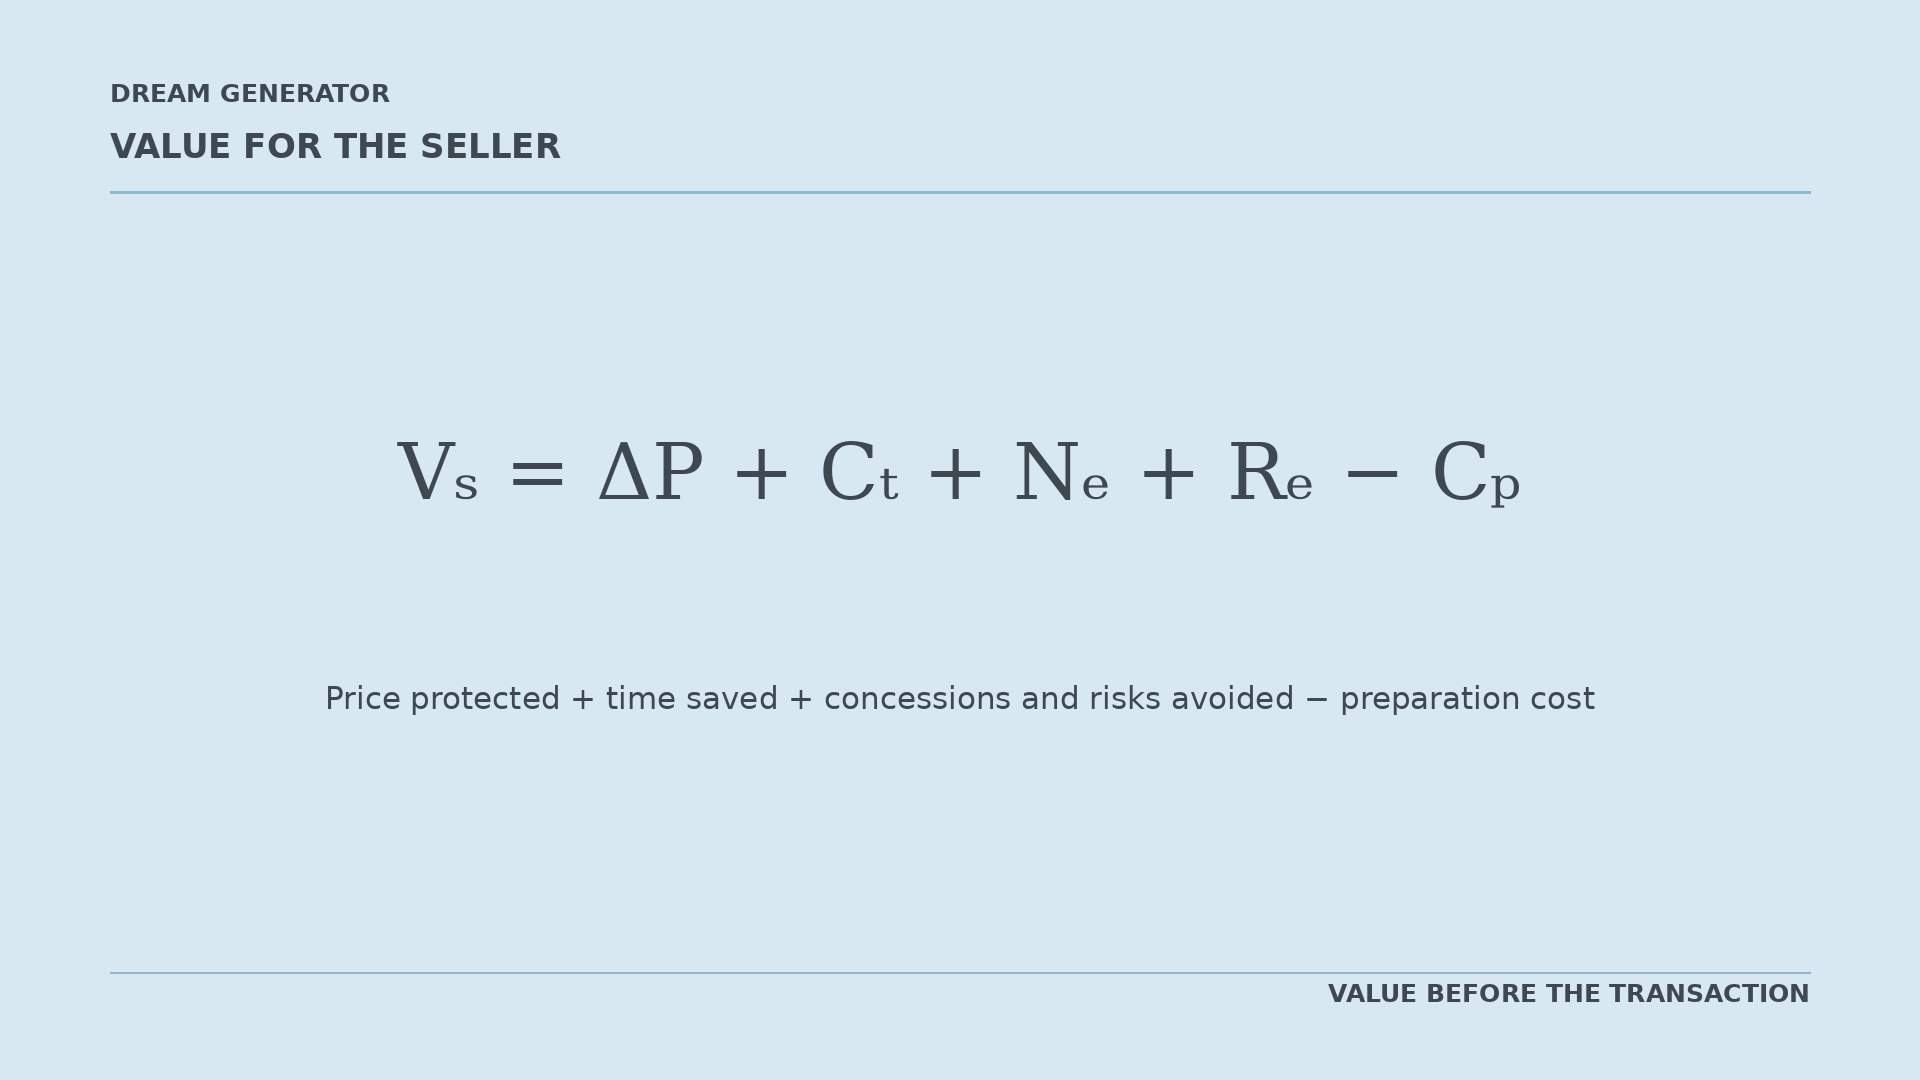
Les symboles représentent :
- VS
- la valeur nette produite pour le vendeur ;
- ΔP
- le prix supplémentaire obtenu ou protégé ;
- CT
- les coûts de portage économisés grâce à un processus de vente plus court ;
- NE
- les concessions de négociation évitées ;
- RE
- les risques et coûts d'une transaction échouée évités ;
- CP
- le coût de la préparation et du conseil.
La formule ne promet pas un résultat particulier. Elle fournit simplement une structure permettant d'identifier les différentes sources de valeur financière.
Premier exemple : le revenu d'exploitation et la valeur du bien
Pour un bien générant des revenus, l'une des mesures les plus importantes est le NOI, c'est-à-dire le revenu net d'exploitation.
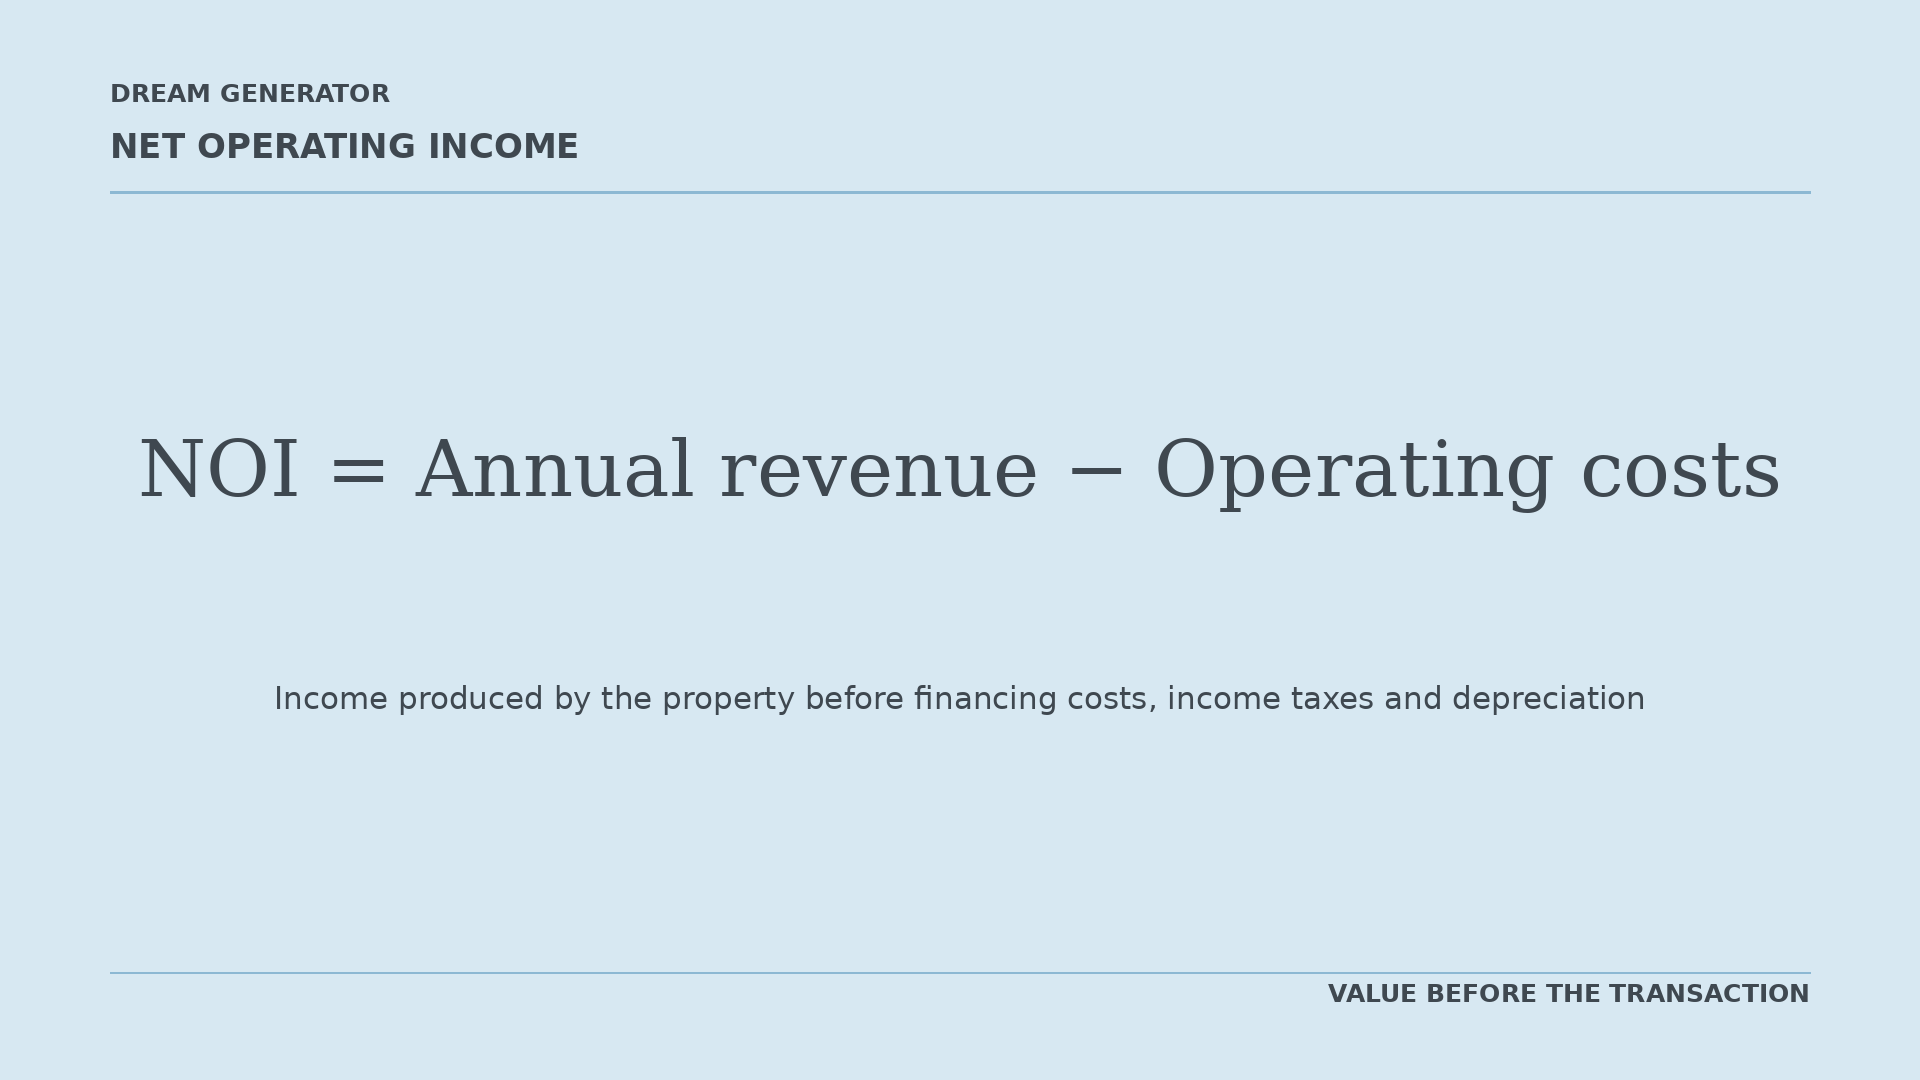
Le NOI est le revenu annuel produit par le bien après déduction de ses coûts d'exploitation.
Il n'inclut normalement pas les coûts de financement, l'impôt sur le revenu ou l'amortissement.
Si un bien génère un revenu annuel de 1 500 000 € et des coûts d'exploitation annuels de 300 000 €, son NOI est :
1 500 000 € − 300 000 € = 1 200 000 €
Une formule simplifiée fréquemment utilisée pour estimer la valeur d'un bien générant des revenus est :
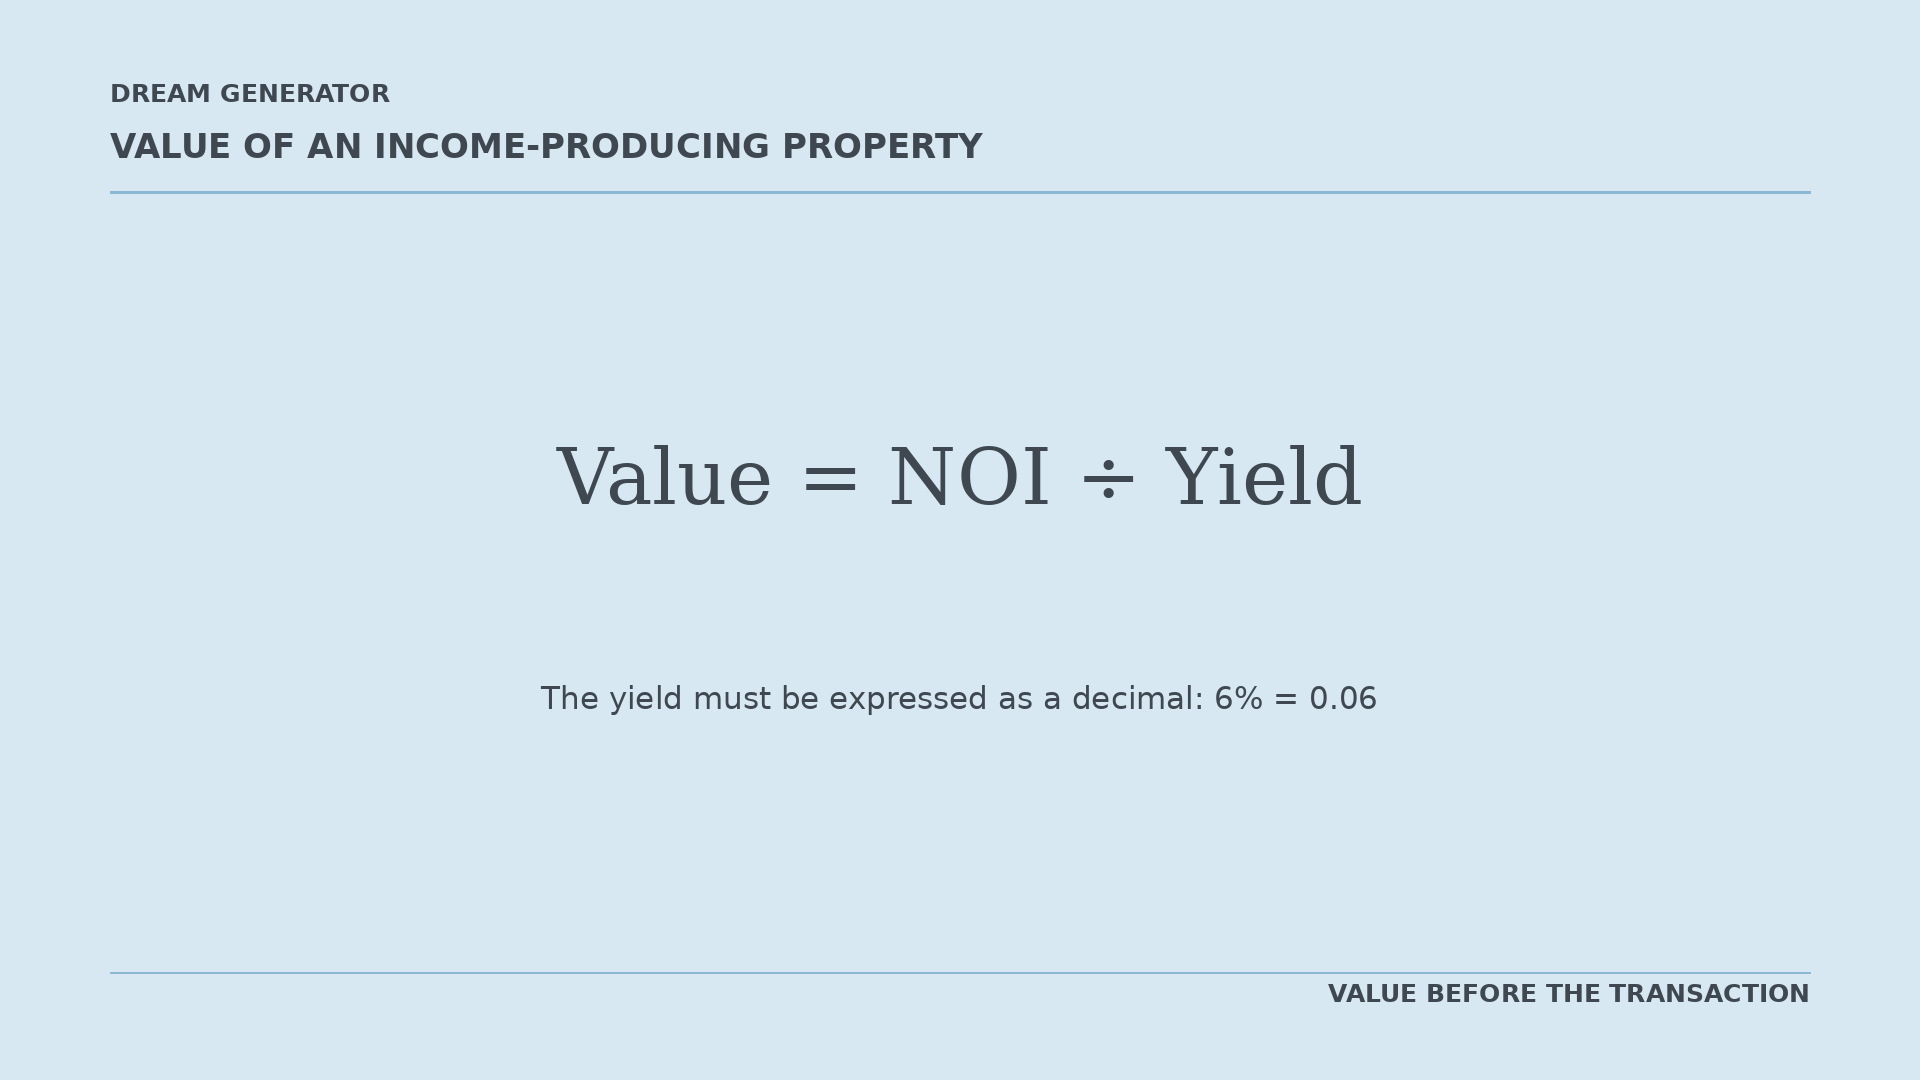
Le taux de rendement doit être exprimé sous forme décimale. Un taux de 6 % devient donc 0,06.
Supposons qu'un bien produise un NOI de 1 200 000 € et que le marché exige un taux de rendement de 6 %.
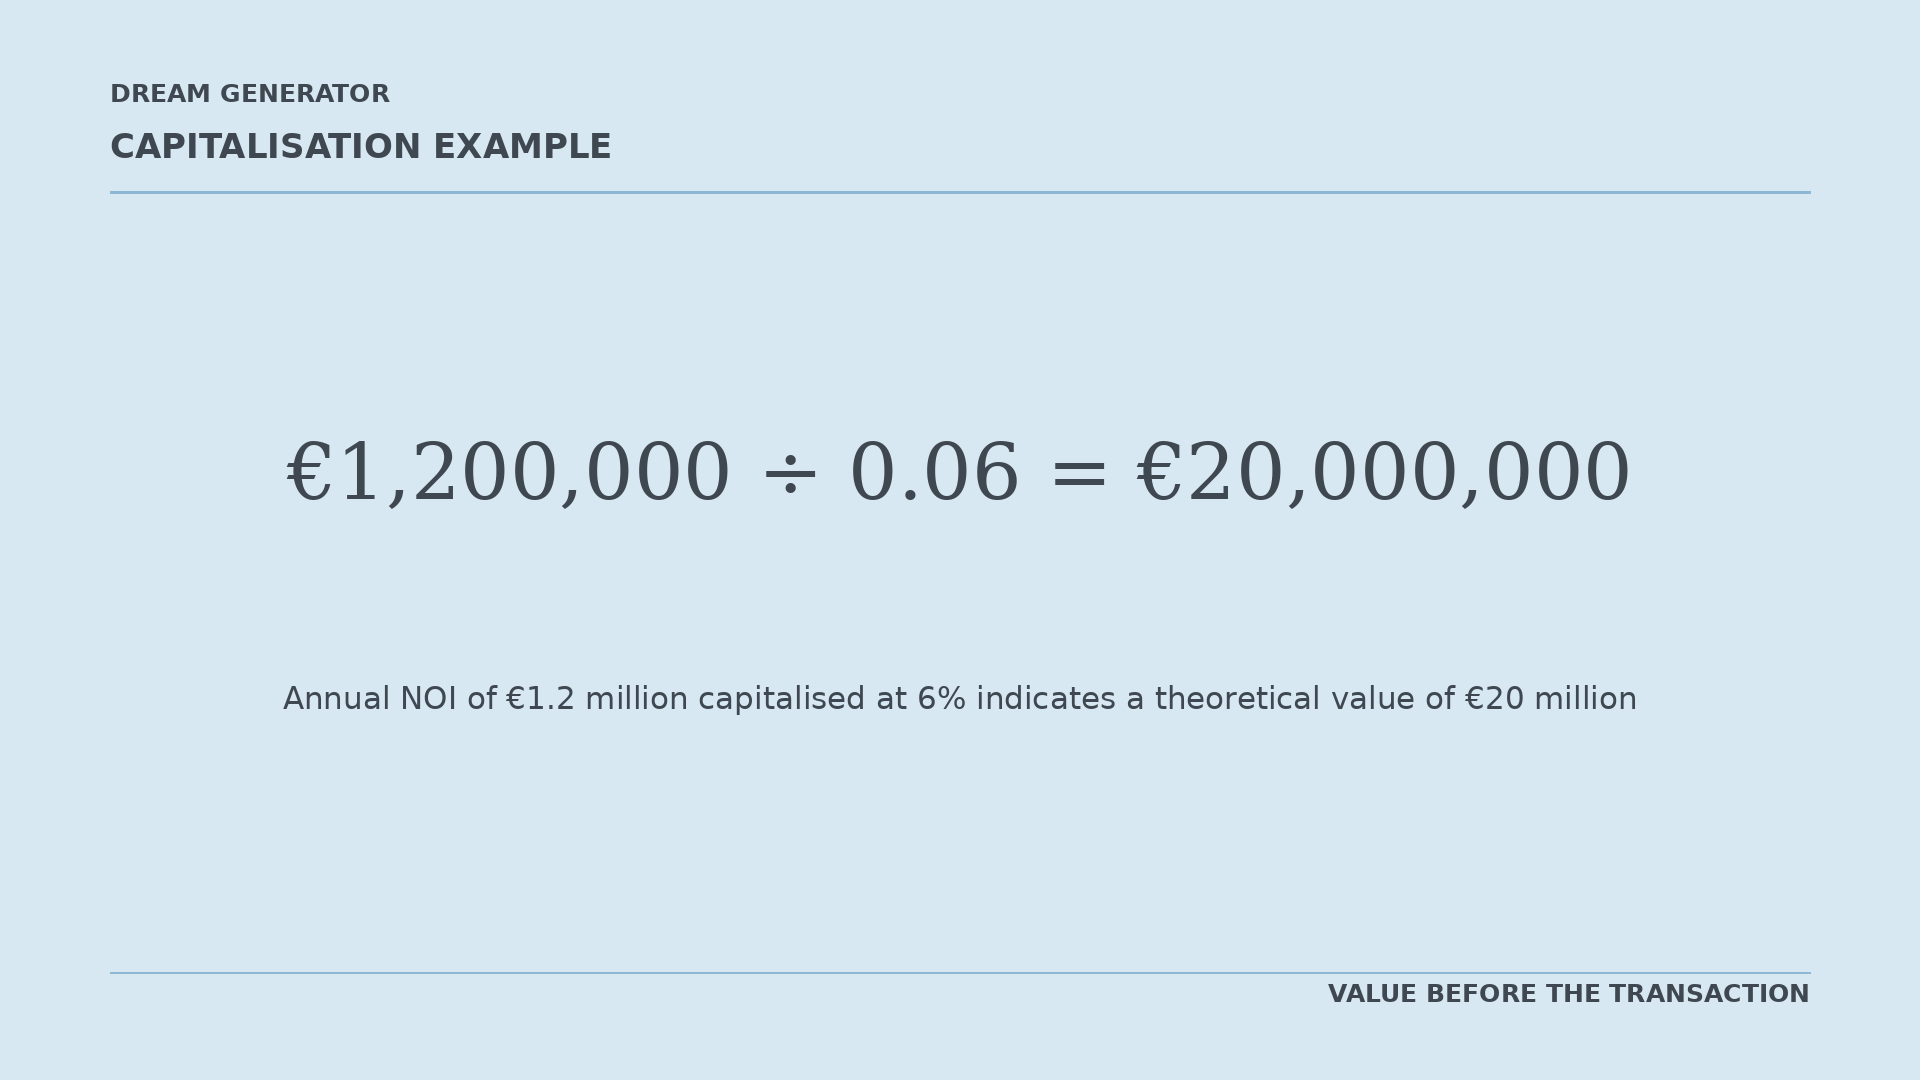
La valeur théorique est donc de 20 000 000 €.
La relation entre le revenu, le taux de rendement et la valeur est l'un des principes de base utilisés lors de l'analyse des biens générant des revenus.
Que se passe-t-il si le NOI s'améliore ?
Imaginons que le travail préliminaire identifie et met en œuvre une amélioration stable du NOI de 100 000 € par an.
Le nouveau NOI serait :
1 200 000 € + 100 000 € = 1 300 000 €
Si le taux de rendement reste à 6 % :
Nouvelle valeur = 1 300 000 € ÷ 0,06 = 21 666 667 €
La différence théorique serait :
21 666 667 € − 20 000 000 € = 1 666 667 €
Cela ne signifie pas que le prix de vente augmentera automatiquement de 1 666 667 €.
Le revenu supplémentaire doit être réel, durable et documenté. Le marché doit également le considérer comme fiable. Le calcul démontre simplement comment même une amélioration annuelle relativement limitée peut influencer la valeur théorique.
| Amélioration annuelle stable du NOI | Augmentation théorique de valeur à 6 % |
|---|---|
| 50 000 € | 833 333 € |
| 100 000 € | 1 666 667 € |
| 150 000 € | 2 500 000 € |
Deuxième exemple : réduire le risque perçu
Les investisseurs ne considèrent pas uniquement le revenu produit par un bien. Ils considèrent également le risque attaché à ce revenu.
Des documents incomplets, des contrats incertains ou des travaux difficiles à estimer peuvent amener un investisseur à exiger un taux de rendement plus élevé.
Un taux de rendement plus élevé produit une valeur plus faible lorsque le revenu reste inchangé.
Reprenons le bien avec un NOI de 1 200 000 €.
À un taux de rendement de 6 % :
Valeur = 1 200 000 € ÷ 0,06 = 20 000 000 €
Si de meilleures informations et un risque perçu plus faible permettaient au marché d'accepter un taux de 5,75 % :
Valeur = 1 200 000 € ÷ 0,0575 = 20 869 565 €
La différence théorique serait d'environ :
20 869 565 € − 20 000 000 € = 869 565 €
Il ne s'agit pas d'un résultat garanti.
Le taux de rendement dépend des conditions de marché, de l'emplacement, de la qualité du bien, des contrats, de la liquidité et de nombreux autres facteurs.
L'exemple montre à quel point la valeur peut être sensible à la perception du risque par le marché.
Troisième exemple : le coût du temps
Une vente plus longue n'implique pas uniquement une attente plus longue. Elle génère aussi des coûts.
Supposons qu'un bien porte une dette de 10 000 000 € à un taux d'intérêt annuel de 5 %.
Le coût annuel des intérêts est :
10 000 000 € × 5 % = 500 000 €
Le coût mensuel des intérêts est :
500 000 € ÷ 12 = 41 667 €
Si une meilleure préparation réduisait la période de vente de six mois, la seule économie d'intérêts serait d'environ :
41 667 € × 6 = 250 002 €
Ajoutons maintenant les coûts de gestion, d'assurance, d'entretien, de sécurité et de conseil de 25 000 € par mois :
25 000 € × 6 = 150 000 €
L'économie totale sur six mois serait donc d'environ :
250 000 € + 150 000 € = 400 000 €
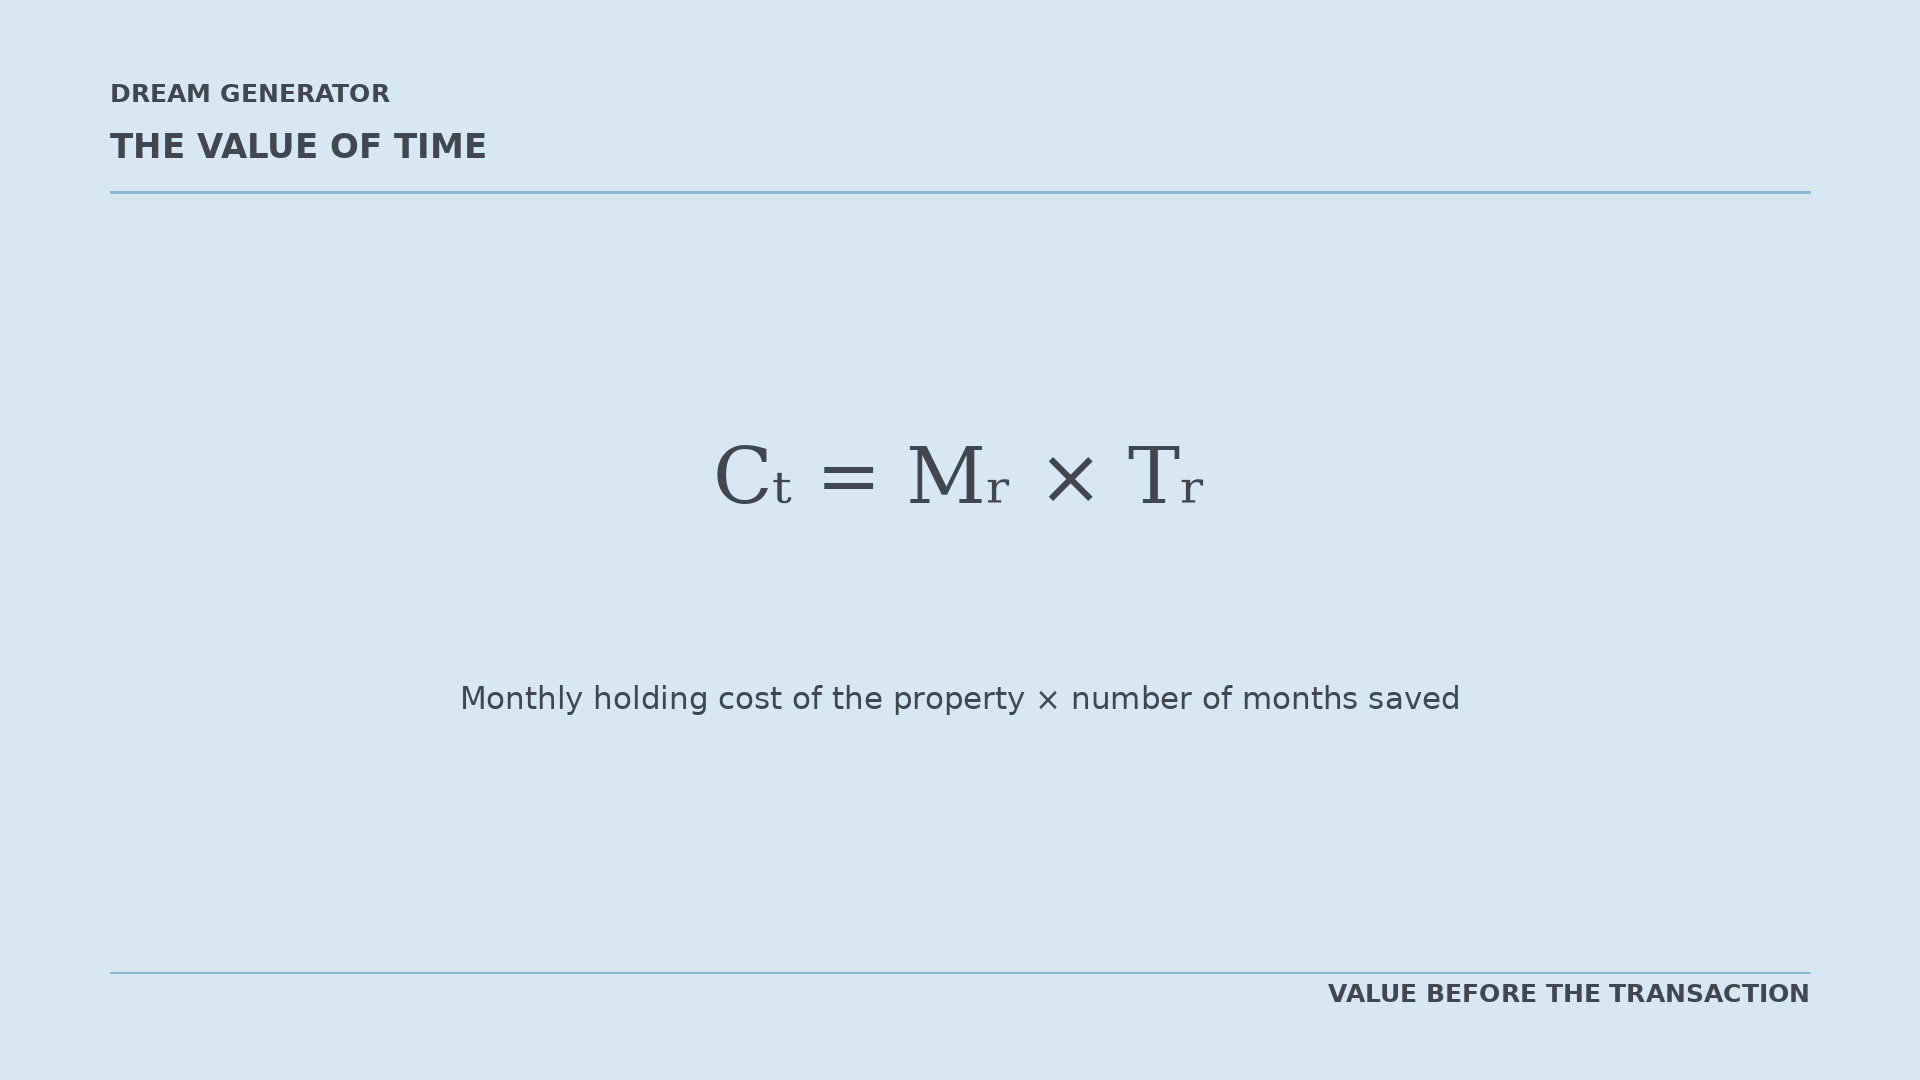
Dans cette formule :
- CT
- est le coût de portage économisé ;
- MR
- est le coût de portage mensuel du bien ;
- TR
- est le nombre de mois économisés.
Quatrième exemple : une réduction de prix pendant les négociations
Supposons que le prix convenu au début d'une transaction soit de 20 000 000 €.
Au cours de la due diligence, des informations manquantes sont découvertes et l'acheteur demande une réduction de 5 % :
20 000 000 € × 5 % = 1 000 000 €
Si une meilleure préparation avait identifié et géré ces problèmes plus tôt, limitant la réduction à 2 %, la concession aurait été de :
20 000 000 € × 2 % = 400 000 €
La partie du prix protégée serait :
1 000 000 € − 400 000 € = 600 000 €
La préparation n'a pas créé 600 000 € de nouvelle valeur financière. Elle a empêché qu'une partie de la valeur existante ne soit perdue au cours des négociations.
La valeur pour l'acheteur
Pour l'acheteur, la valeur de la préparation peut être exprimée par une seconde formule.
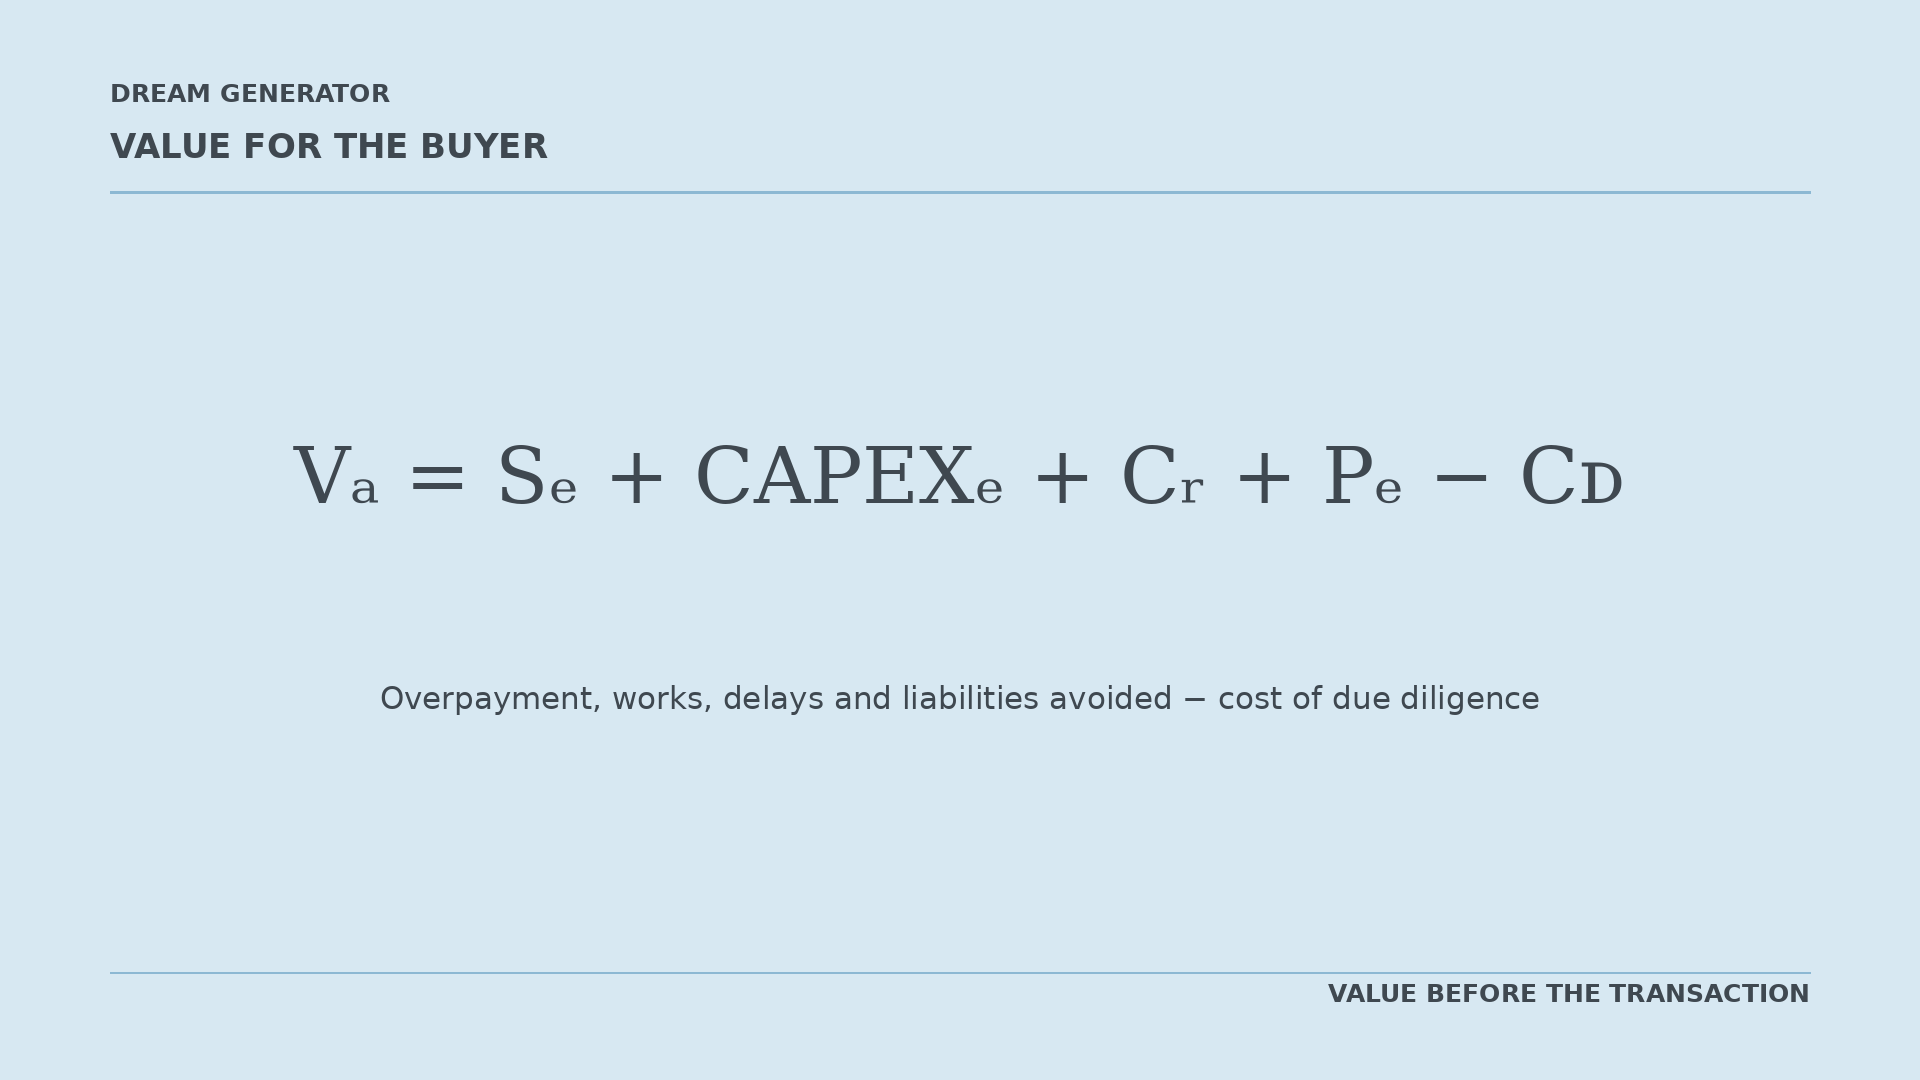
Les symboles représentent :
- VA
- la valeur nette produite pour l'acheteur ;
- SE
- la surenchère évitée ;
- CAPEXE
- les travaux imprévus évités ;
- CR
- les coûts de retard évités ;
- PE
- les autres pertes ou passifs évités ;
- CD
- le coût de l'analyse et de la due diligence.
Le terme CAPEX désigne les dépenses d'investissement affectées aux travaux, installations, rénovations et autres améliorations à long terme du bien.
Transformer le risque en un chiffre
Un risque n'est pas une certitude.
Il peut être estimé en multipliant :
- la probabilité que le problème survienne ;
- le coût financier du problème.
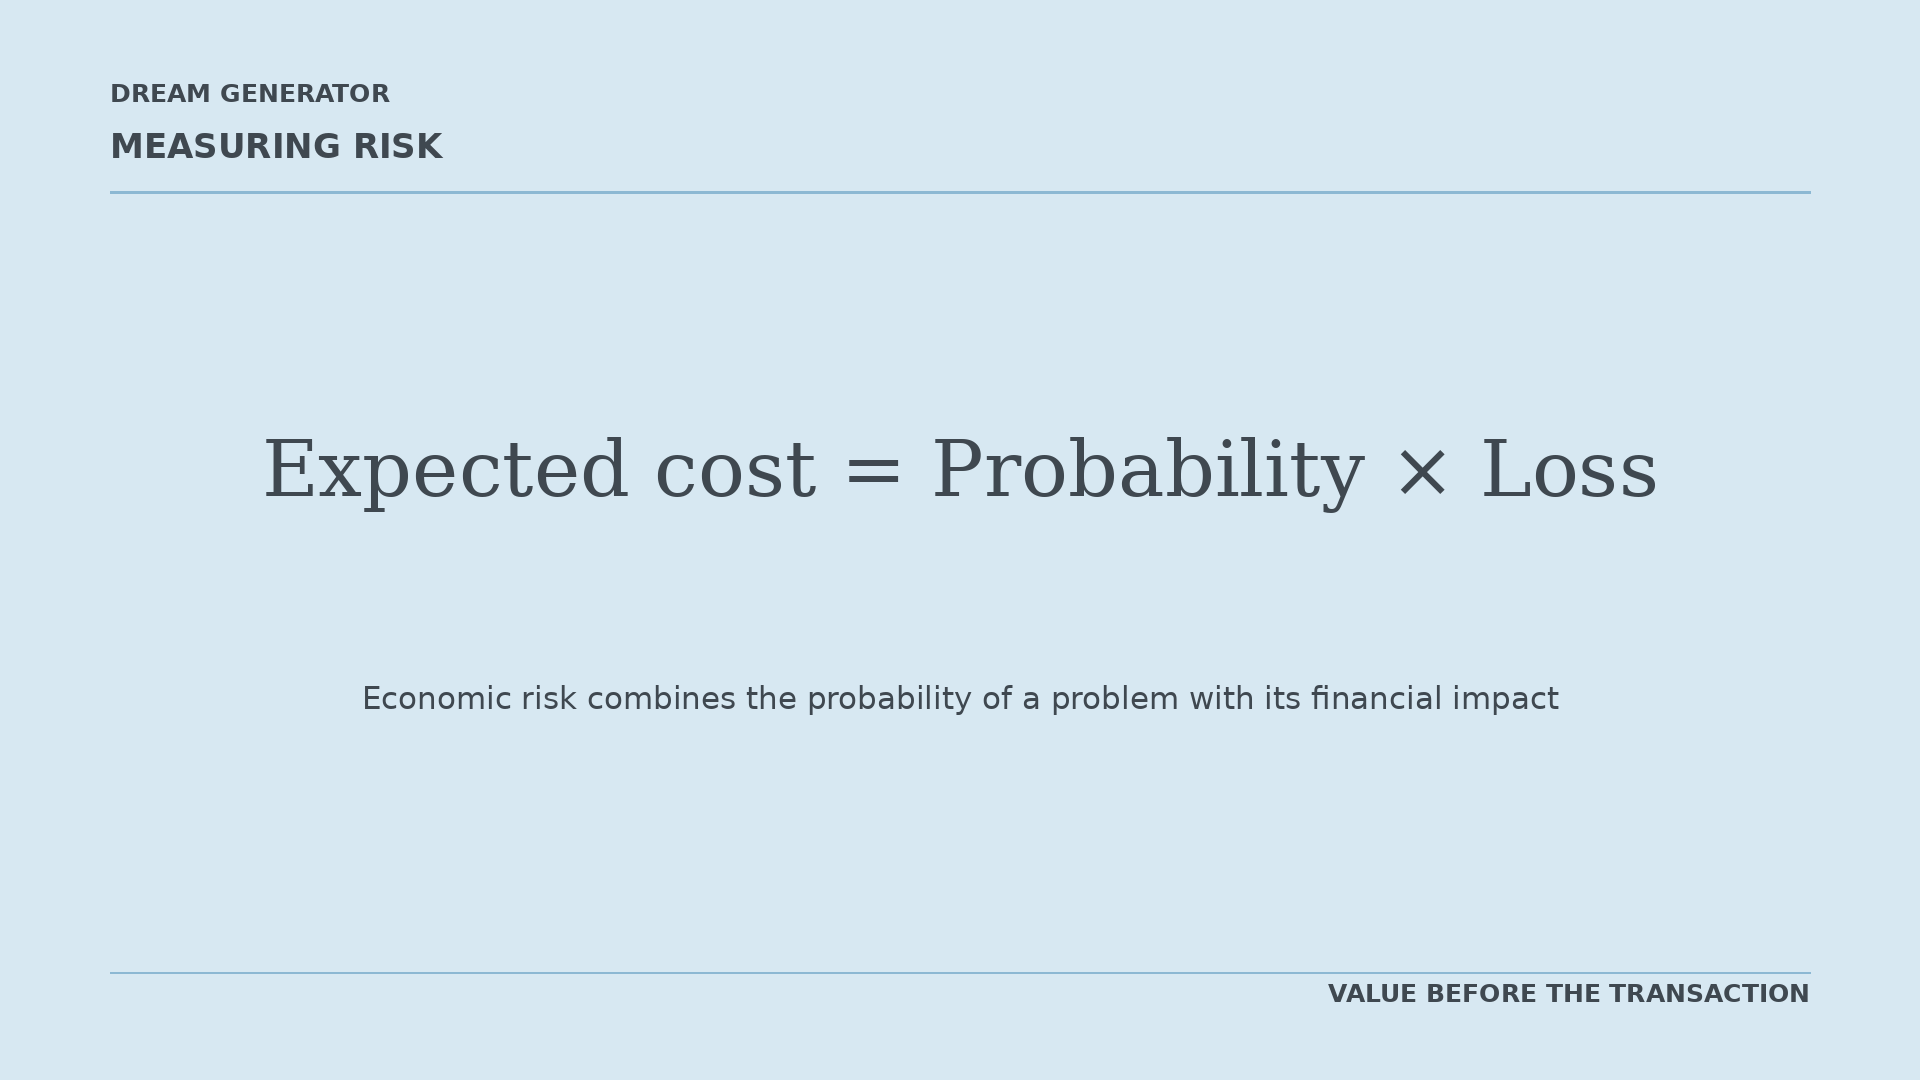
Supposons qu'il existe une probabilité de 25 % que des travaux imprévus coûtent 1 500 000 €.
25 % × 1 500 000 € = 375 000 €
Le coût attendu du risque est donc de 375 000 €.
Après des investigations techniques et des protections contractuelles, imaginons que la probabilité restante tombe à 5 % :
5 % × 1 500 000 € = 75 000 €
La réduction du risque attendu serait :
375 000 € − 75 000 € = 300 000 €
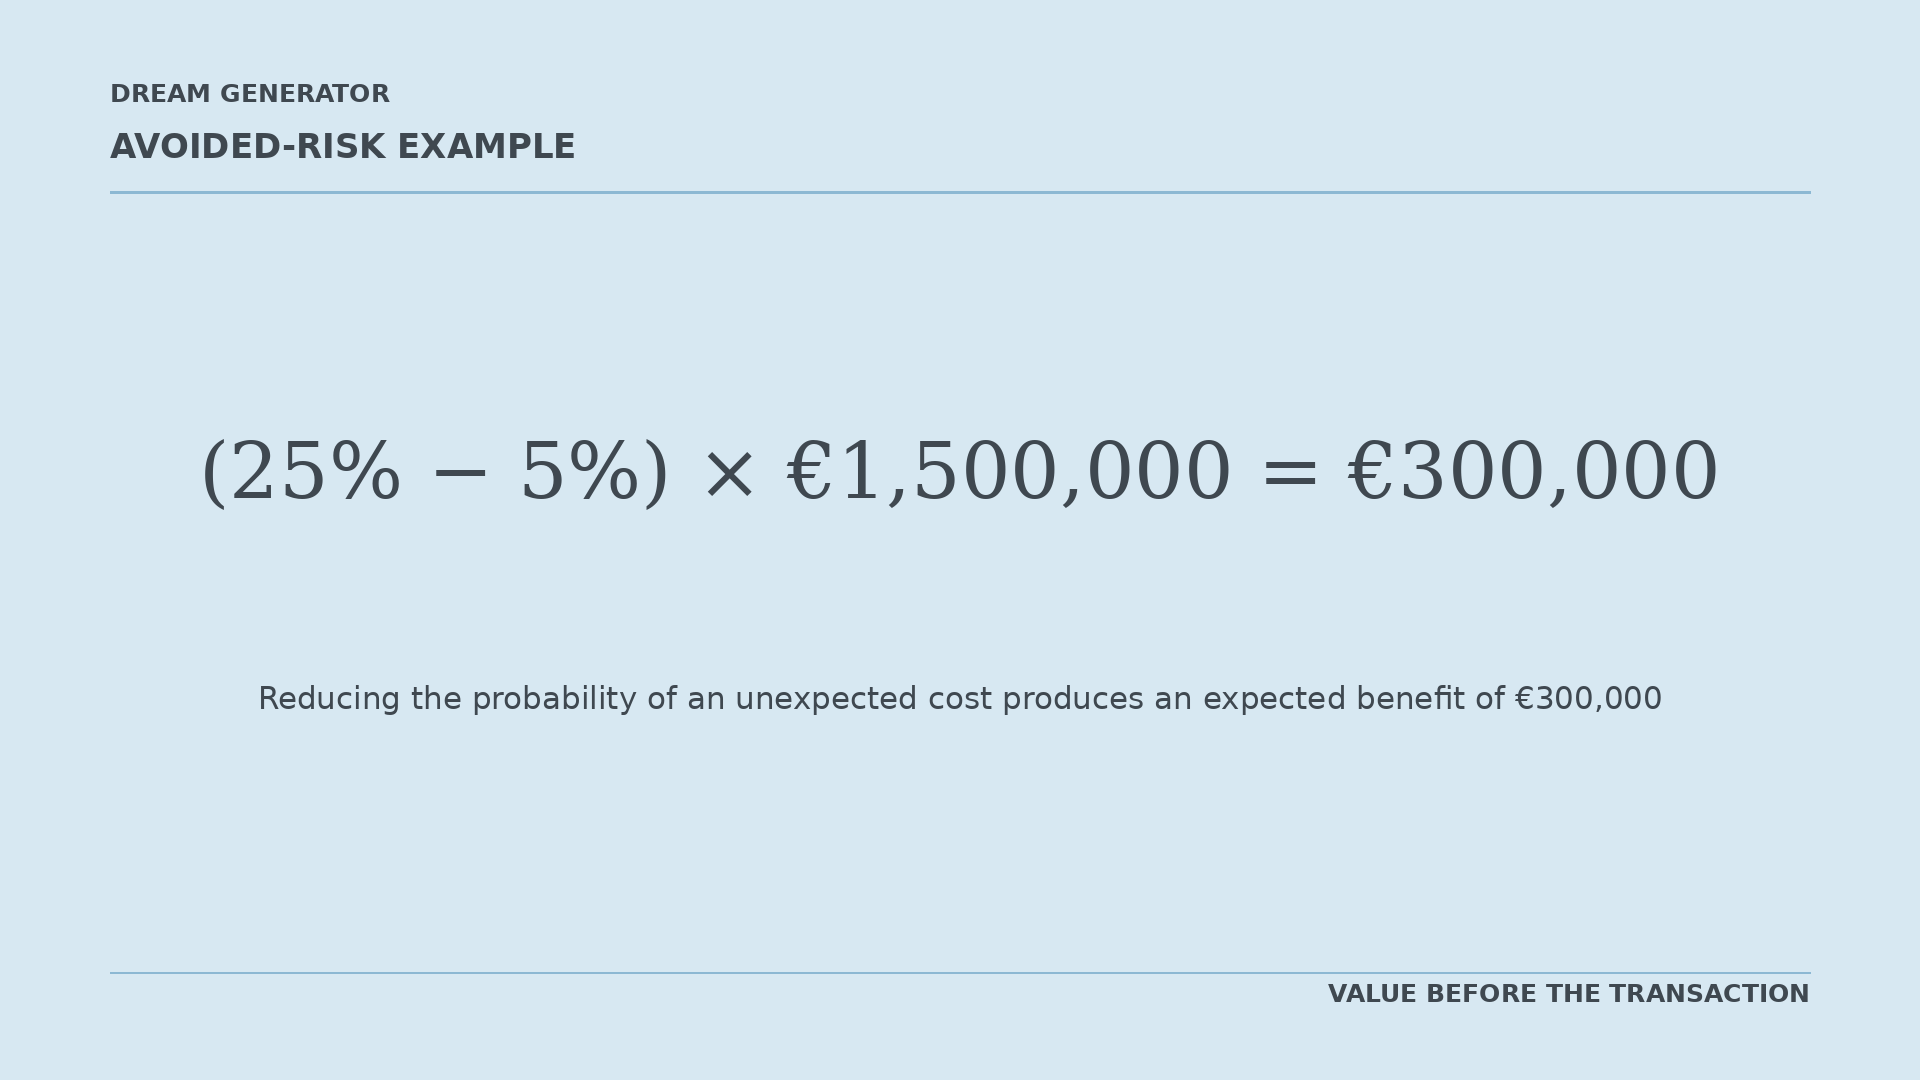
La valeur produite pour l'acheteur n'est pas nécessairement une somme perçue immédiatement. C'est une perte probable qui a été réduite ou évitée.
Un exemple complet pour l'acheteur
Imaginons que l'analyse préliminaire produise les résultats suivants :
- surenchère évitée : 800 000 € ;
- réduction du risque de travaux imprévus : 300 000 € ;
- coûts de financement et d'exploitation liés aux retards évités : 350 000 € ;
- coût de la due diligence et du conseil : 150 000 €.
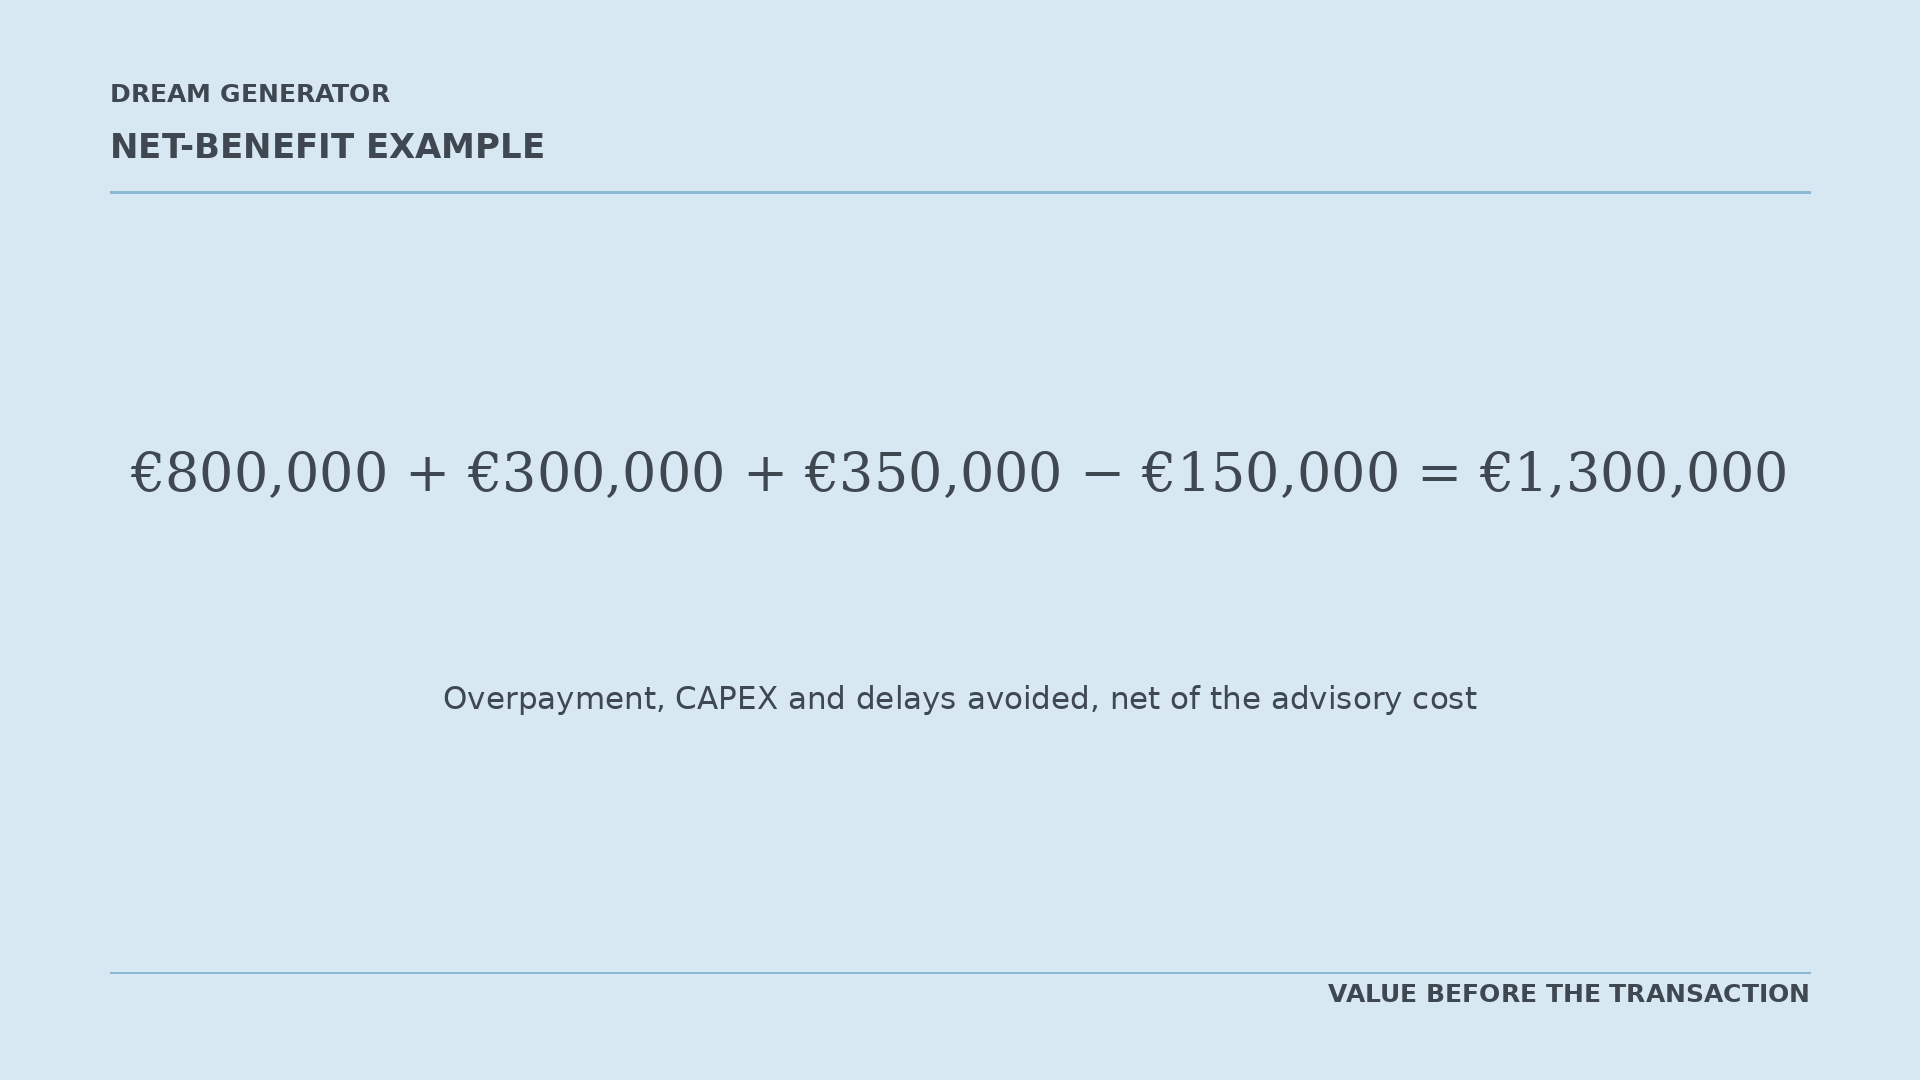
Le bénéfice net attendu serait de 1 300 000 €.
Il s'agit là d'un exemple illustratif. Dans une transaction réelle, les probabilités et les montants doivent être estimés à partir des caractéristiques spécifiques du bien et des éléments de preuve disponibles.
La préparation ne signifie pas dissimuler les problèmes
Préparer un actif ne signifie pas le rendre artificiellement plus attractif ou en dissimuler les faiblesses.
Cela signifie identifier les problèmes avant que l'autre partie ne les découvre.
Un défaut connu peut être :
- corrigé ;
- mesuré ;
- expliqué ;
- reflété dans le prix ;
- couvert par une garantie ;
- attribué par le contrat ;
- inclus dans le programme de travaux.
Un défaut découvert tardivement devient souvent un instrument de négociation.
La différence importante n'est pas de savoir si un problème existe. C'est de savoir si les parties le comprennent et peuvent le gérer.
Comment le résultat peut être mesuré scientifiquement
Comparer le prix demandé au prix final ne suffit pas.
Le prix demandé a pu être irréaliste dès le départ.
Une évaluation sérieuse exige une position de départ, ou référence, qui puisse être comparée au résultat réel.
Avant que la préparation ne commence, les informations suivantes doivent être consignées :
- valeur estimée ;
- qualité et exhaustivité de la documentation ;
- NOI et autres informations financières ;
- travaux attendus ;
- délai estimé nécessaire pour la vente ;
- catégories d'investisseurs potentiellement adaptés ;
- principaux risques connus ;
- les conditions initiales du vendeur.
Après la transaction, les éléments suivants doivent être mesurés :
- prix final ;
- délai nécessaire pour recevoir une offre ferme ;
- délai nécessaire pour finaliser la vente ;
- réductions de prix demandées ;
- nombre et qualité des offres ;
- conditions suspensives ;
- coûts réels de la transaction ;
- CAPEX réel engagé par l'acheteur ;
- différence entre la rentabilité attendue et la rentabilité réalisée.
Le résultat doit également être comparé à des biens similaires en type, emplacement, valeur et période de vente.
Cette comparaison est appelée analyse contrefactuelle. Elle tente d'estimer ce qui se serait probablement passé si la préparation préliminaire n'avait pas été réalisée.
Les recherches sur la due diligence et le « regard extérieur » (outside view) montrent l'importance de comparer les prévisions internes aux données externes et aux cas comparables. Cela contribue à réduire le risque d'estimations initiales trop optimistes.
Le rôle des données
Après un nombre suffisant de transactions, les informations peuvent être organisées par :
- catégorie de bien ;
- marché géographique ;
- tranche de valeur ;
- usage ;
- niveau initial de préparation ;
- complexité technique ;
- type d'acheteur ;
- durée de la transaction.
Dream Generator peut progressivement développer des indicateurs propriétaires relatifs à :
- durées de vente moyennes et médianes ;
- réductions de prix ;
- écarts entre prix initiaux et prix finaux ;
- risques récurrents ;
- erreurs dans les prévisions de CAPEX ;
- motifs d'échec des négociations ;
- l'effet de l'exhaustivité des documents ;
- le comportement des différentes catégories d'investisseurs.
Les conclusions futures doivent être exprimées sous forme de fourchettes et de probabilités, et non de promesses absolues.
Par exemple, il pourrait éventuellement être possible d'affirmer :
Dans des cas comparables, une préparation complète a été associée à une réduction médiane du délai de transaction comprise entre X et Y mois.
Il ne serait pas exact d'affirmer :
La préparation augmente toujours le prix de 10 %.
La valeur commence avant la vente
Le prix final d'un bien ne dépend pas uniquement de l'emplacement, de la taille ou des conditions générales du marché.
Il dépend également de la qualité des informations disponibles, de la crédibilité des hypothèses financières, de la sélection des investisseurs, de la gestion du risque et de l'organisation du processus de transaction.
Pour le vendeur, la préparation peut signifier :
- une base plus solide pour soutenir le prix ;
- un processus de vente plus court ;
- des coûts de portage plus faibles ;
- moins de concessions pendant les négociations ;
- des conditions contractuelles plus favorables ;
- une probabilité plus faible d'échec de la transaction.
Pour l'acheteur, cela peut signifier :
- un prix plus cohérent avec la valeur ;
- des informations plus fiables ;
- une meilleure prévision des travaux ;
- une exposition plus faible aux coûts imprévus ;
- des délais de mise en œuvre plus réalistes ;
- une plus grande confiance dans la décision d'investissement.
La préparation préliminaire ne garantit pas qu'un bien se vendra plus rapidement ou à un prix plus élevé.
Elle permet aux parties de prendre de meilleures décisions et réduit l'écart entre les attentes et les résultats réels.
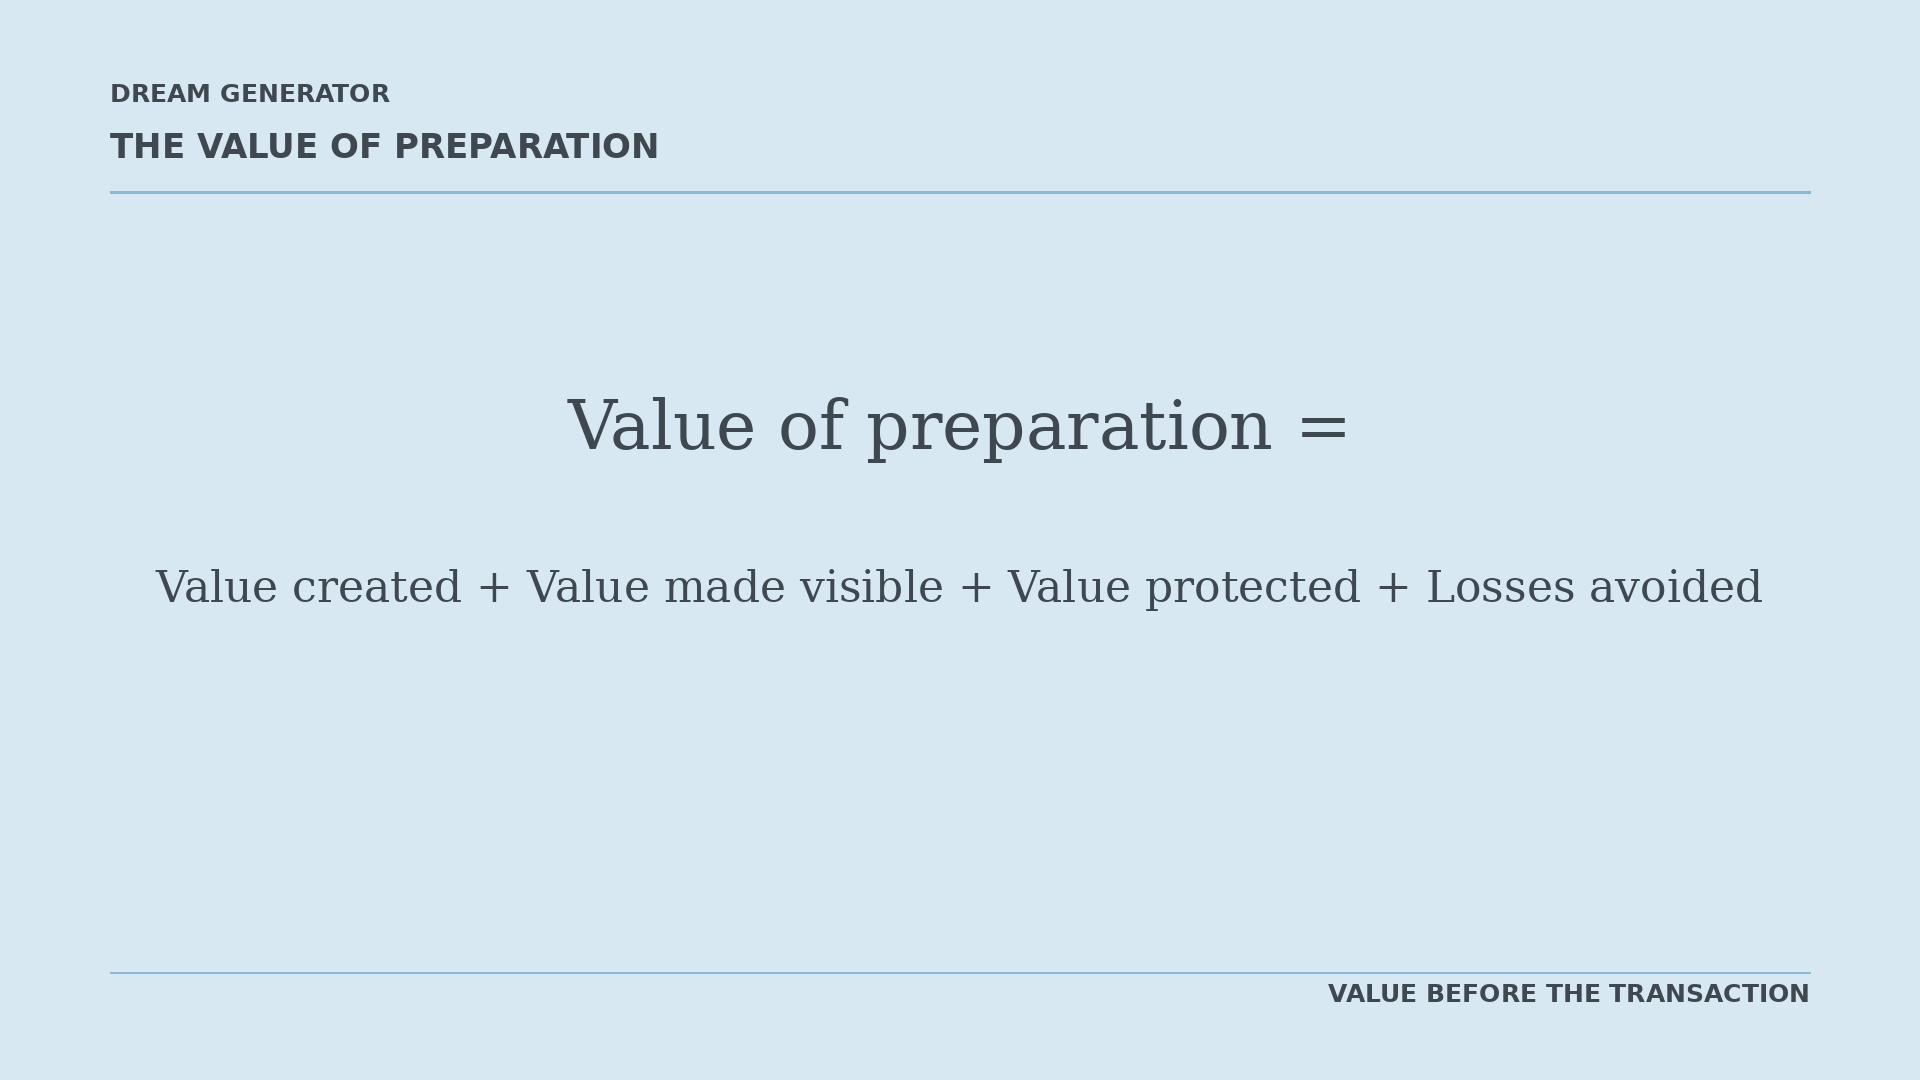
Un actif significatif peut donc commencer à créer ou à perdre de la valeur bien avant la signature du contrat.
C'est au cours de cette phase préliminaire que l'analyse, l'information, le positionnement et la coordination peuvent faire la différence entre un bien simplement proposé au marché et une opportunité comprise, vérifiée et correctement négociée.
Note méthodologique
Les chiffres et pourcentages utilisés dans cet article ne sont que des exemples illustratifs.
Ils ne représentent pas des rendements garantis, des augmentations de prix ou des économies. Chaque actif nécessite une évaluation spécifique fondée sur des données vérifiables, les conditions de marché et un conseil professionnel approprié.
Sources et lectures complémentaires
- Real Estate Strategy
- Asset Preparation
- Valuation
- Due Diligence
- Net Operating Income
- Risk Management

Dream Generator
Engager la conversation
Pour un échange approfondi sur les thèmes examinés dans cette publication, ou sur un mandat immobilier international spécifique, nos conseillers sont disponibles en toute confidentialité.