Investment Perspectives
The Value Before the Transaction
In che modo la preparazione preliminare di un asset immobiliare significativo può influenzare il prezzo, i tempi, le condizioni negoziate e il rischio
11 min di letturaDream Generator

Un immobile significativo non dovrebbe arrivare sul mercato come un semplice asset accompagnato solo da fotografie, una descrizione e un prezzo richiesto.
Prima che inizi una vendita, è necessario comprendere cosa venga effettivamente offerto, quali investitori possano essere interessati, quali elementi ne sostengano il valore e quali problemi potrebbero ridurre tale valore durante le trattative.
Questo lavoro è la preparazione preliminare dell'asset.
Non si tratta semplicemente di un'attività promozionale. Può includere l'analisi finanziaria, la revisione dei documenti, la ricostruzione dei ricavi e dei costi, l'individuazione degli investitori adeguati, una valutazione dei lavori necessari, la preparazione di una data room e il coordinamento dei consulenti tecnici, legali e finanziari.
L'obiettivo è rendere l'asset:
- comprensibile;
- verificabile;
- correttamente posizionato;
- più facile da valutare;
- meno rischioso da acquisire;
- più difficile da svalutare durante le trattative.
Ma quanto può valere questo lavoro in termini finanziari?
Non esiste una percentuale valida per ogni immobile
Non sarebbe corretto affermare che la preparazione preliminare aumenti sempre il prezzo del 5%, del 10% o del 15%.
Gli immobili significativi differiscono molto tra loro. Un hotel, un edificio storico, una residenza di lusso e una proprietà da riconvertire hanno ricavi, costi, rischi e potenziale di sviluppo diversi.
Gli standard internazionali di valutazione trattano la valutazione come un processo che dovrebbe basarsi su dati, ipotesi chiaramente dichiarate, coerenza e trasparenza. L'International Valuation Standards Council sottolinea l'importanza della coerenza, della comparabilità e della trasparenza nella valutazione.
La domanda corretta non è quindi:
Di quale percentuale la preparazione aumenta il valore?
La domanda più utile è:
Cosa sarebbe probabilmente successo senza preparazione, e cosa può succedere dopo che l'asset è stato analizzato, organizzato e posizionato correttamente?
Il valore del servizio dovrebbe essere valutato confrontando queste due situazioni.
Quattro modi diversi di produrre valore
La preparazione preliminare può avere quattro effetti distinti.
1. Creare valore
In alcuni casi, l'analisi preliminare individua inefficienze che possono essere corrette prima della vendita.
Per esempio:
- costi operativi eccessivi;
- contratti obsoleti;
- spazi inutilizzati;
- ricavi non pienamente sviluppati;
- autorizzazioni mancanti ma ottenibili;
- possibili usi alternativi;
- lavori mirati in grado di migliorare la redditività.
In questi casi, il lavoro preliminare può produrre un reale miglioramento finanziario.
2. Rendere visibile il valore esistente
A volte il valore esiste già, ma non è stato dimostrato.
Un immobile può avere ricavi solidi, una posizione strategica o un importante potenziale di sviluppo. Se questa informazione non è organizzata e documentata, un investitore potrebbe non riconoscerla o potrebbe attribuirle un valore molto ridotto.
La preparazione trasforma quindi un'affermazione in una proposta che può essere esaminata e verificata.
3. Proteggere il valore durante le trattative
Informazioni incomplete possono consentire a un acquirente di richiedere una riduzione del prezzo nelle fasi finali di una transazione.
Ciò può essere particolarmente dannoso quando il venditore ha già investito tempo e denaro nel processo e ha smesso di parlare con altri potenziali acquirenti.
Preparare l'asset significa anticipare le domande, individuare i problemi e ridurre le occasioni di riduzioni di prezzo nelle fasi avanzate.
4. Evitare la distruzione di valore
Per l'acquirente, un'attenta analisi preliminare può impedire che un investimento apparentemente interessante produca costi imprevisti dopo l'acquisizione.
I possibili problemi includono:
- lavori non inclusi nel budget originario;
- difetti strutturali;
- vincoli urbanistici;
- costi energetici superiori alle attese;
- autorizzazioni mancanti;
- contratti sfavorevoli;
- ricavi non sostenibili;
- tempi di ristrutturazione sottostimati.
In questi casi, il valore del servizio corrisponde alla perdita che è stata evitata.
Il valore per il venditore
Il beneficio finanziario per il venditore può essere espresso attraverso una formula semplice.
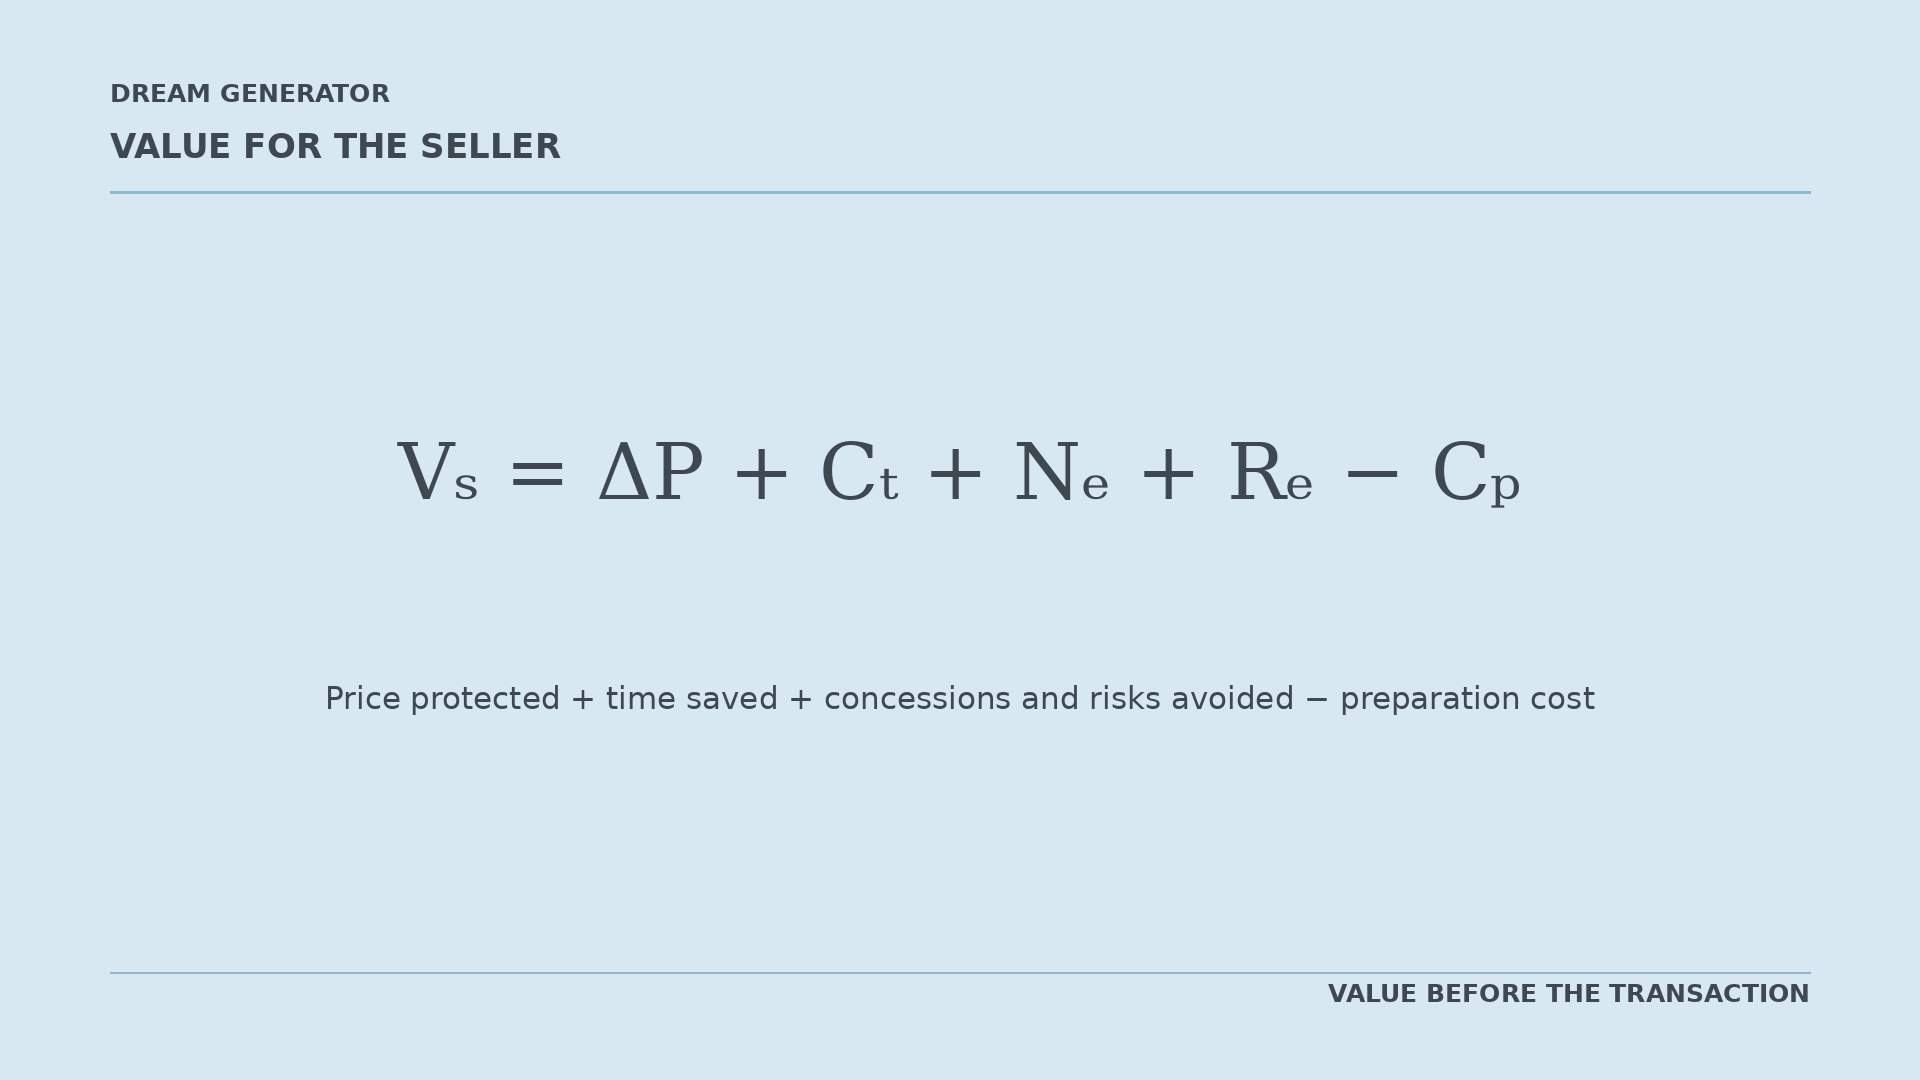
I simboli rappresentano:
- VS
- il valore netto prodotto per il venditore;
- ΔP
- il prezzo aggiuntivo ottenuto o protetto;
- CT
- i costi di detenzione risparmiati grazie a un processo di vendita più breve;
- NE
- le concessioni negoziali evitate;
- RE
- i rischi e i costi di una transazione fallita evitati;
- CP
- il costo della preparazione e della consulenza.
La formula non promette un risultato particolare. Fornisce semplicemente una struttura per individuare le diverse fonti di valore finanziario.
Primo esempio: reddito operativo e valore dell'immobile
Per un immobile a reddito, una delle misurazioni più importanti è il NOI, ovvero il Net Operating Income (reddito operativo netto).
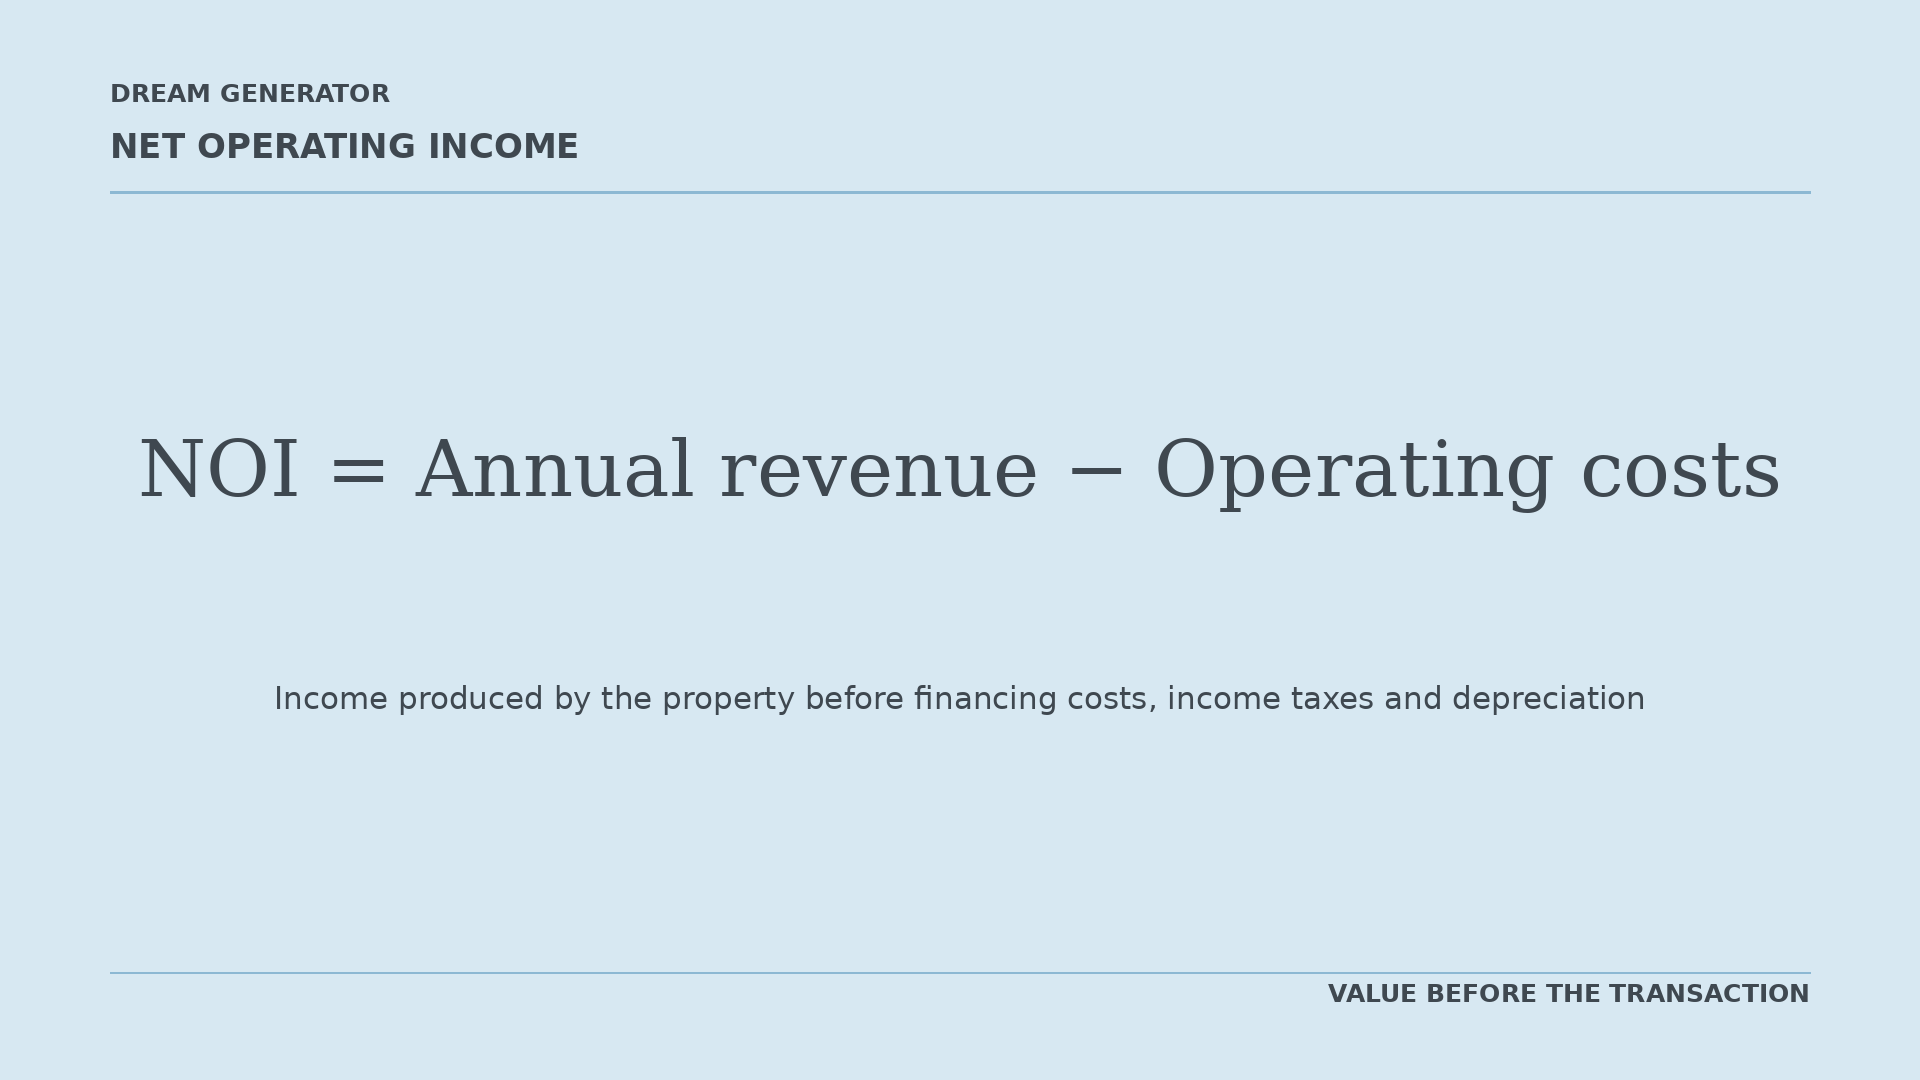
Il NOI è il reddito annuale prodotto dall'immobile dopo la deduzione dei suoi costi operativi.
Normalmente non include i costi di finanziamento, le imposte sul reddito o gli ammortamenti.
Se un immobile produce ricavi annuali di 1.500.000 € e ha costi operativi annuali di 300.000 €, il suo NOI è:
1.500.000 € − 300.000 € = 1.200.000 €
Una formula semplificata frequentemente utilizzata per stimare il valore di un immobile a reddito è:
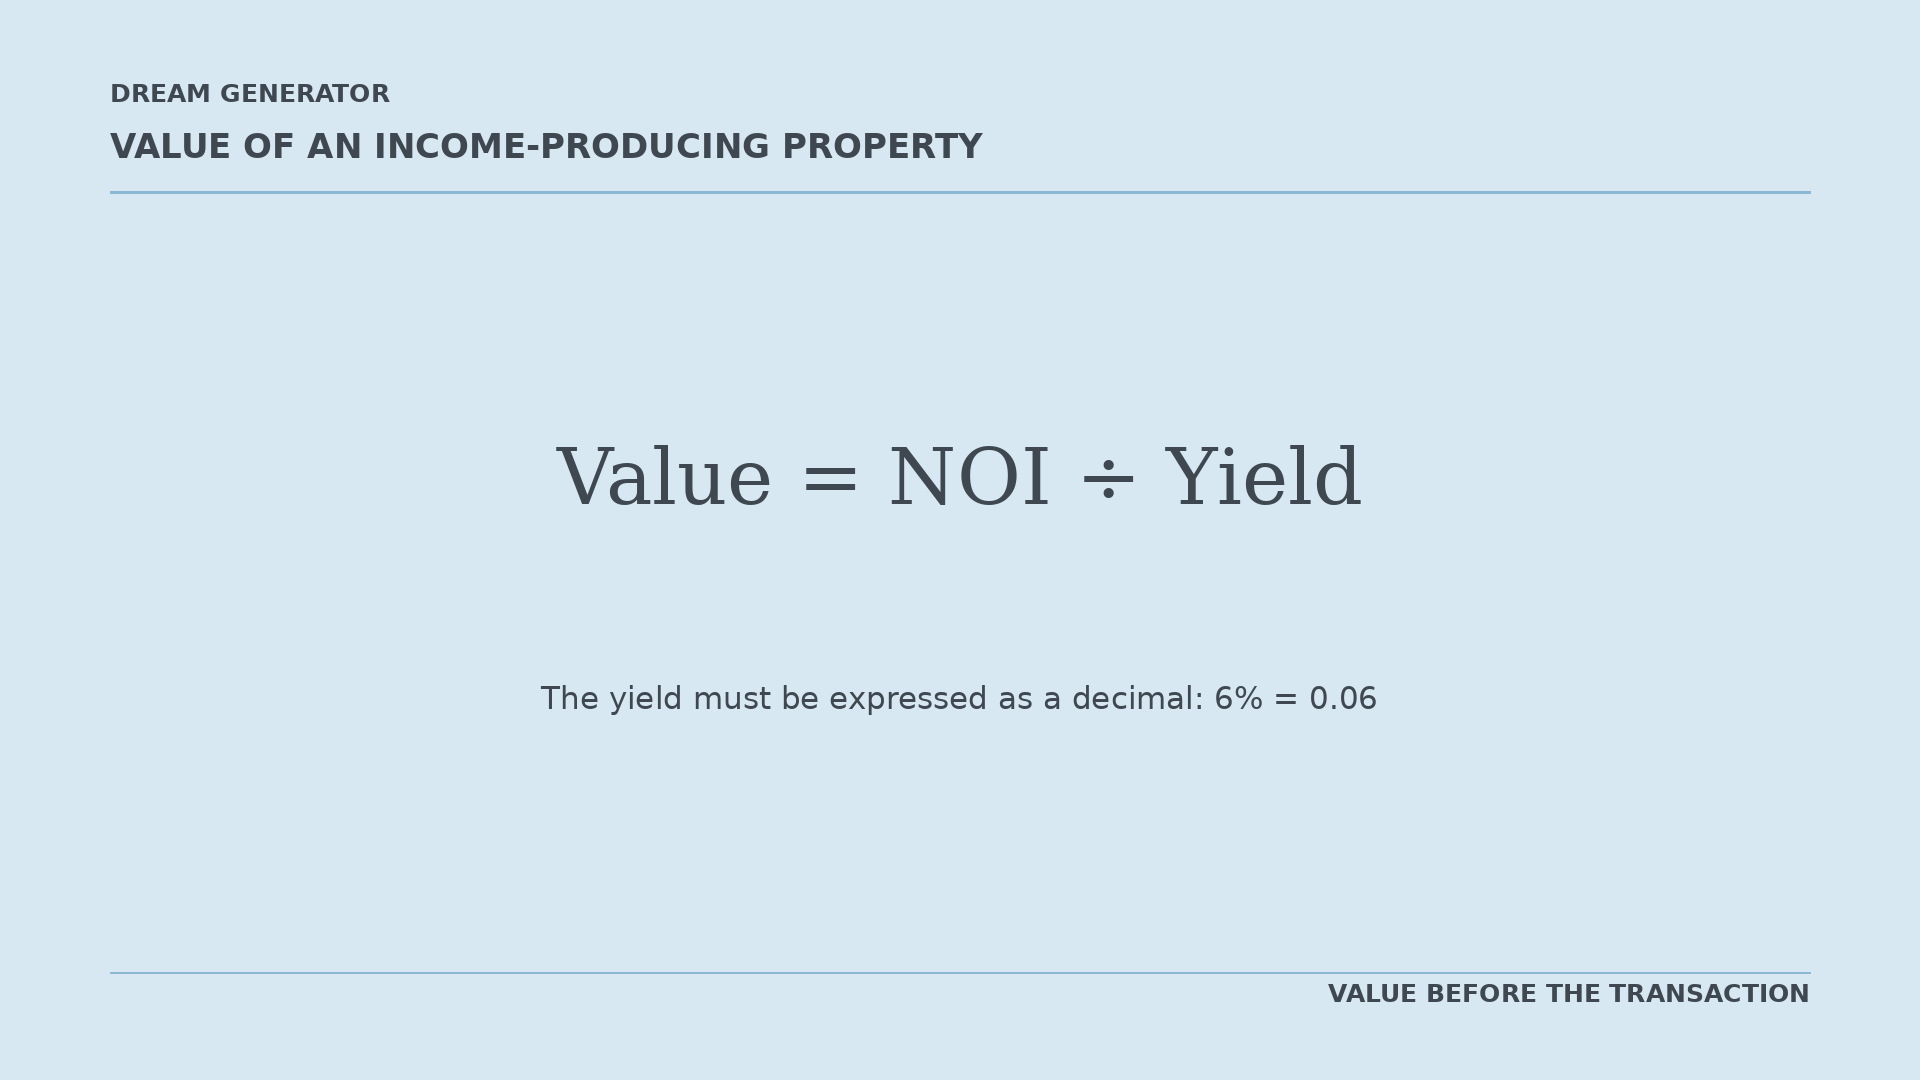
Il rendimento deve essere scritto come decimale. Un rendimento del 6% diventa quindi 0,06.
Supponiamo che un immobile produca un NOI di 1.200.000 € e che il mercato richieda un rendimento del 6%.
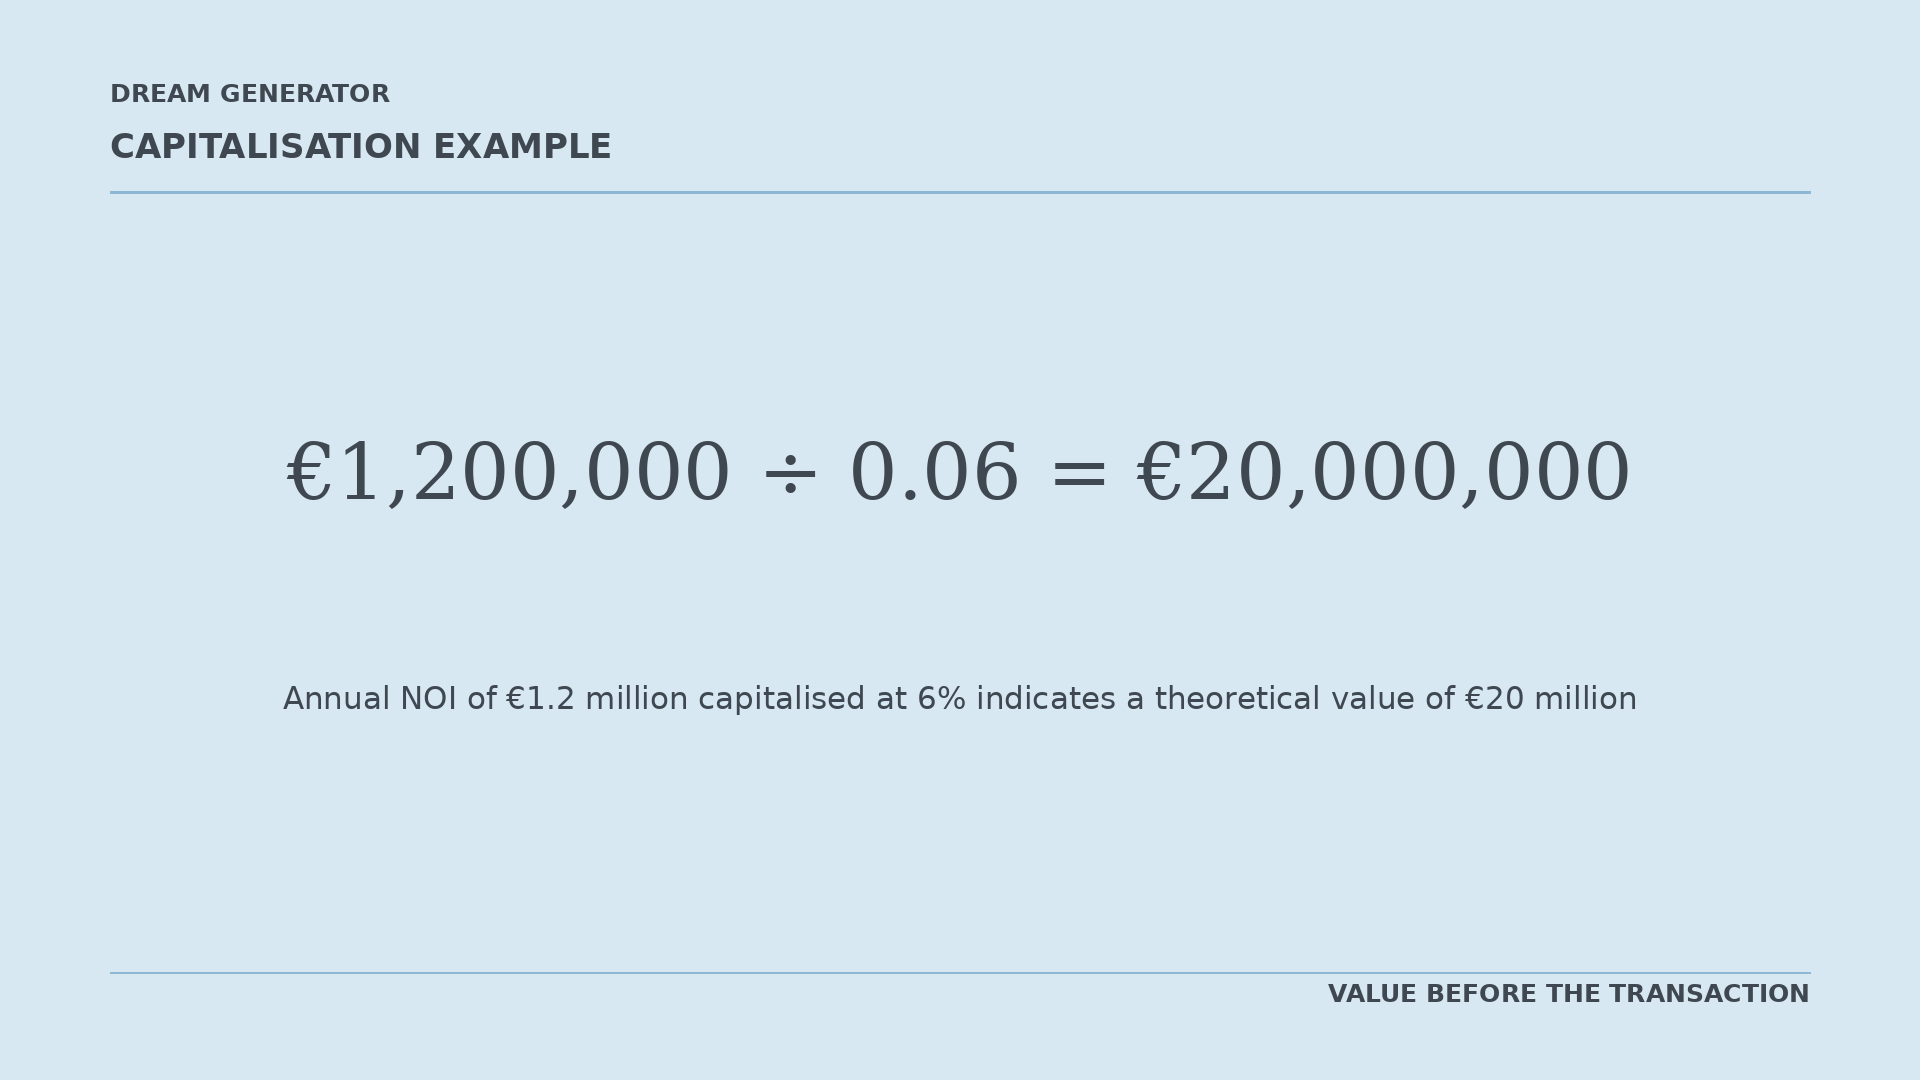
Il valore teorico è quindi pari a 20.000.000 €.
La relazione tra reddito, rendimento e valore è uno dei principi fondamentali utilizzati nell'analisi degli immobili a reddito.
Cosa succede se il NOI migliora?
Immaginiamo che il lavoro preliminare individui e realizzi un miglioramento annuale stabile del NOI pari a 100.000 €.
Il nuovo NOI sarebbe:
1.200.000 € + 100.000 € = 1.300.000 €
Se il rendimento resta al 6%:
Nuovo valore = 1.300.000 € ÷ 0,06 = 21.666.667 €
La differenza teorica sarebbe:
21.666.667 € − 20.000.000 € = 1.666.667 €
Ciò non significa che il prezzo di vendita salirà automaticamente di 1.666.667 €.
Il ricavo aggiuntivo deve essere reale, sostenibile e documentato. Il mercato deve inoltre considerarlo affidabile. Il calcolo dimostra semplicemente come anche un miglioramento annuale relativamente limitato possa incidere sul valore teorico.
| Miglioramento annuale stabile del NOI | Aumento teorico del valore al 6% |
|---|---|
| 50.000 € | 833.333 € |
| 100.000 € | 1.666.667 € |
| 150.000 € | 2.500.000 € |
Secondo esempio: ridurre il rischio percepito
Gli investitori non considerano solo quanto reddito produca un immobile. Considerano anche il rischio associato a quel reddito.
Documenti incompleti, contratti incerti o lavori difficili da stimare possono indurre un investitore a richiedere un rendimento più elevato.
Un rendimento più elevato produce un valore inferiore quando il reddito rimane invariato.
Consideriamo di nuovo l'immobile con un NOI di 1.200.000 €.
A un rendimento del 6%:
Valore = 1.200.000 € ÷ 0,06 = 20.000.000 €
Se informazioni migliori e un rischio percepito più basso consentissero al mercato di accettare un rendimento del 5,75%:
Valore = 1.200.000 € ÷ 0,0575 = 20.869.565 €
La differenza teorica sarebbe di circa:
20.869.565 € − 20.000.000 € = 869.565 €
Questo non è un risultato garantito.
Il rendimento dipende dalle condizioni di mercato, dalla posizione, dalla qualità dell'immobile, dai contratti, dalla liquidità e da molti altri fattori.
L'esempio mostra quanto il valore possa essere sensibile alla percezione del rischio da parte del mercato.
Terzo esempio: il costo del tempo
Una vendita più lunga non comporta soltanto un'attesa più lunga. Genera anche dei costi.
Supponiamo che un immobile abbia un debito di 10.000.000 € con un tasso di interesse annuo del 5%.
Il costo annuale degli interessi è:
10.000.000 € × 5% = 500.000 €
Il costo mensile degli interessi è:
500.000 € ÷ 12 = 41.667 €
Se una migliore preparazione riducesse di sei mesi il periodo di vendita, il solo risparmio sugli interessi sarebbe di circa:
41.667 € × 6 = 250.002 €
Ora si aggiungano i costi di gestione, assicurazione, manutenzione, sicurezza e consulenza pari a 25.000 € al mese:
25.000 € × 6 = 150.000 €
Il risparmio totale su sei mesi sarebbe quindi di circa:
250.000 € + 150.000 € = 400.000 €
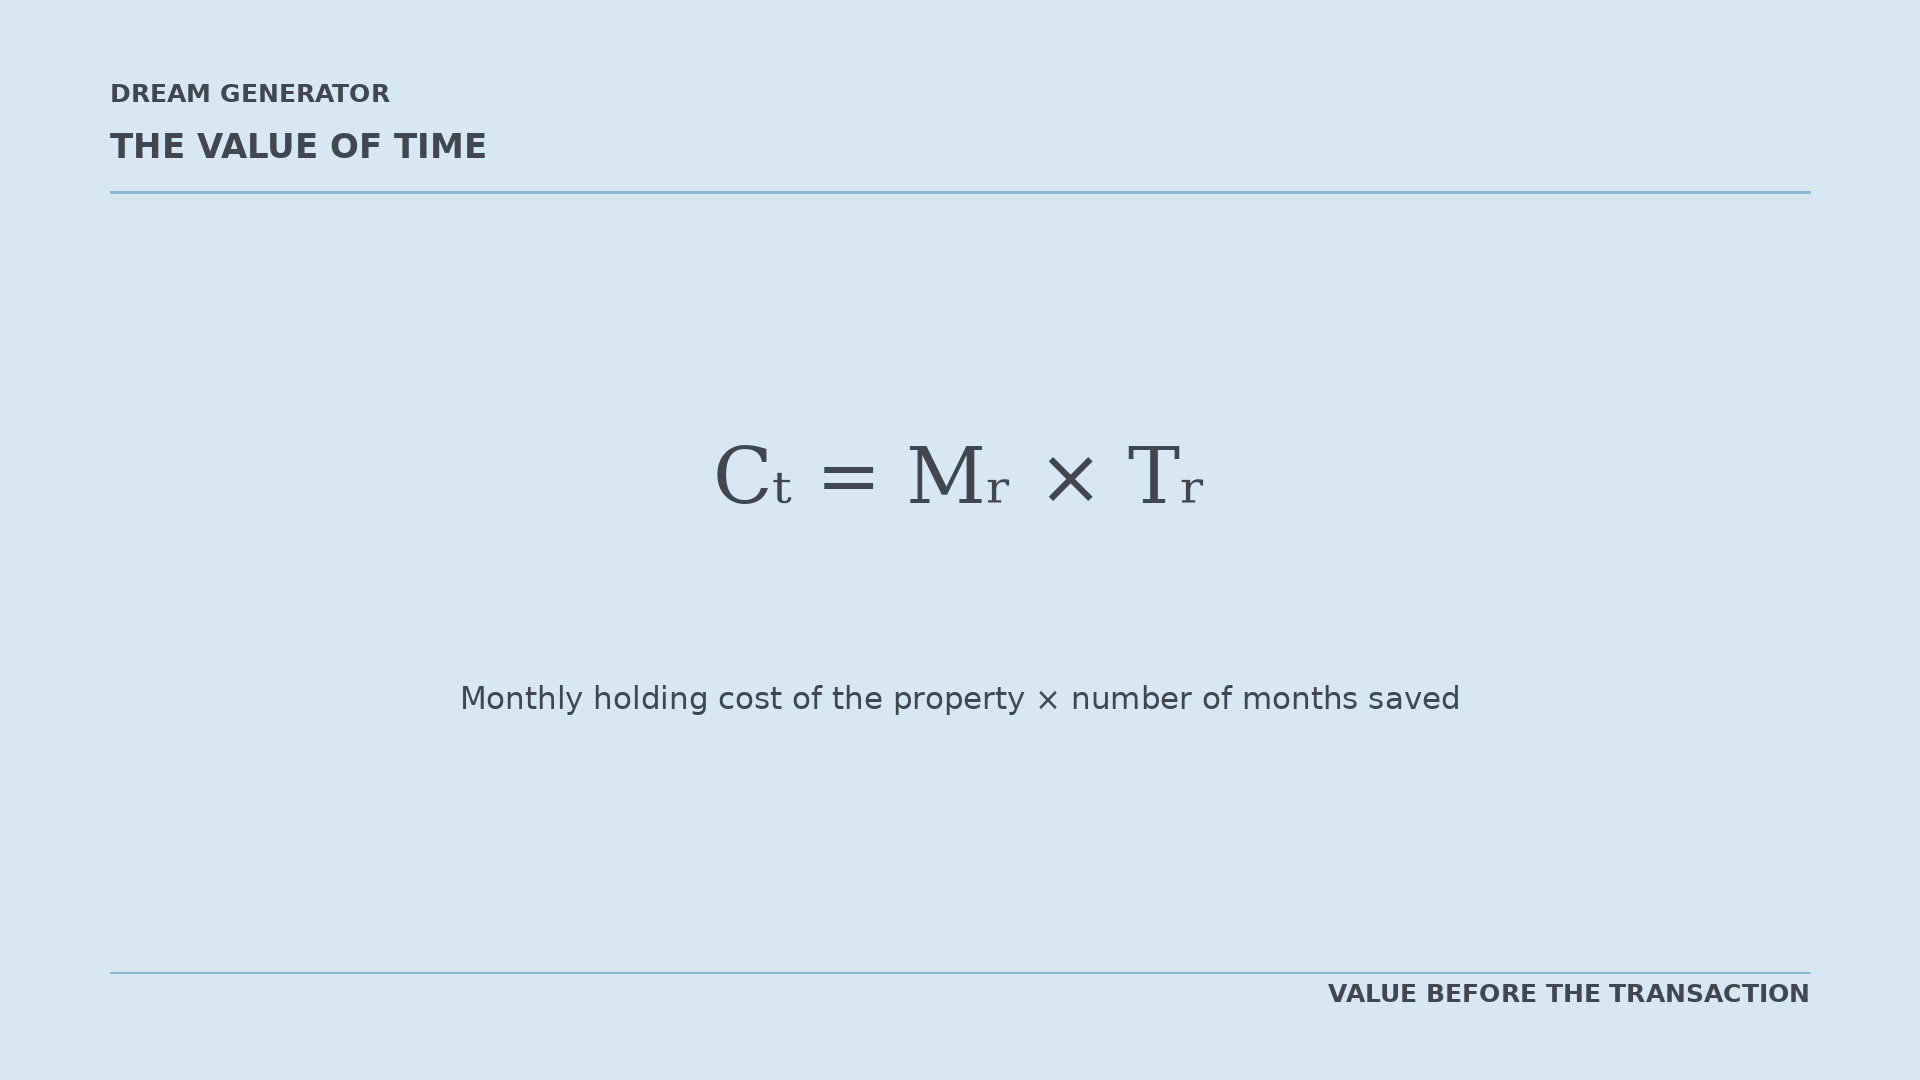
In questa formula:
- CT
- è il costo di detenzione risparmiato;
- MR
- è il costo di detenzione mensile dell'immobile;
- TR
- è il numero di mesi risparmiati.
Quarto esempio: una riduzione di prezzo durante le trattative
Supponiamo che il prezzo concordato all'inizio di una transazione sia di 20.000.000 €.
Durante la due diligence, vengono scoperte informazioni mancanti e l'acquirente richiede una riduzione del 5%:
20.000.000 € × 5% = 1.000.000 €
Se una migliore preparazione avesse individuato e gestito quei problemi in anticipo, limitando la riduzione al 2%, la concessione sarebbe stata:
20.000.000 € × 2% = 400.000 €
La porzione di prezzo protetta sarebbe:
1.000.000 € − 400.000 € = 600.000 €
La preparazione non ha creato 600.000 € di nuovo valore finanziario. Ha impedito che parte del valore esistente andasse perso durante le trattative.
Il valore per l'acquirente
Per l'acquirente, il valore della preparazione può essere espresso attraverso una seconda formula.
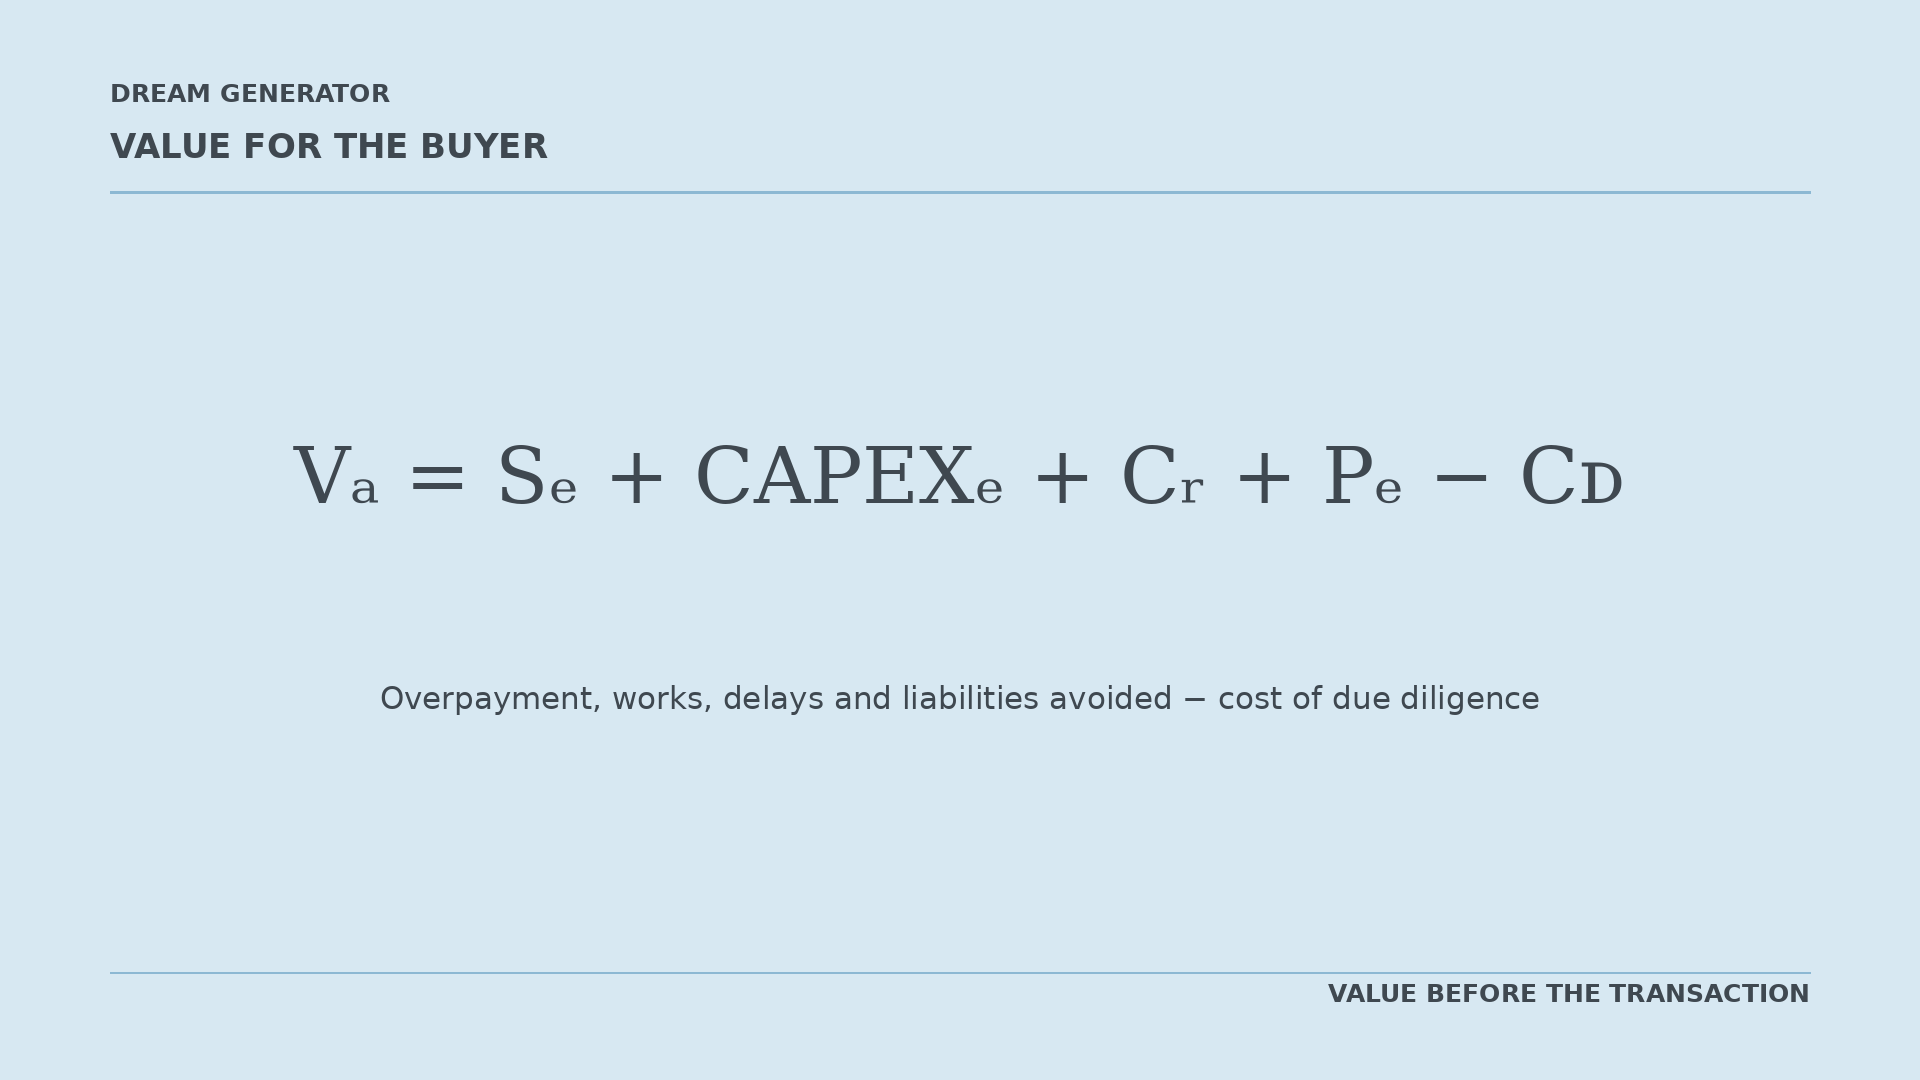
I simboli rappresentano:
- VA
- il valore netto prodotto per l'acquirente;
- SE
- il sovrapprezzo evitato;
- CAPEXE
- i lavori imprevisti evitati;
- CR
- i costi dei ritardi evitati;
- PE
- altre perdite o passività evitate;
- CD
- il costo dell'analisi e della due diligence.
Il termine CAPEX si riferisce alla spesa in conto capitale per lavori, impianti, ristrutturazione e altri miglioramenti a lungo termine dell'immobile.
Trasformare il rischio in un numero
Un rischio non è una certezza.
Può essere stimato moltiplicando:
- la probabilità che il problema si verifichi;
- il costo finanziario del problema.
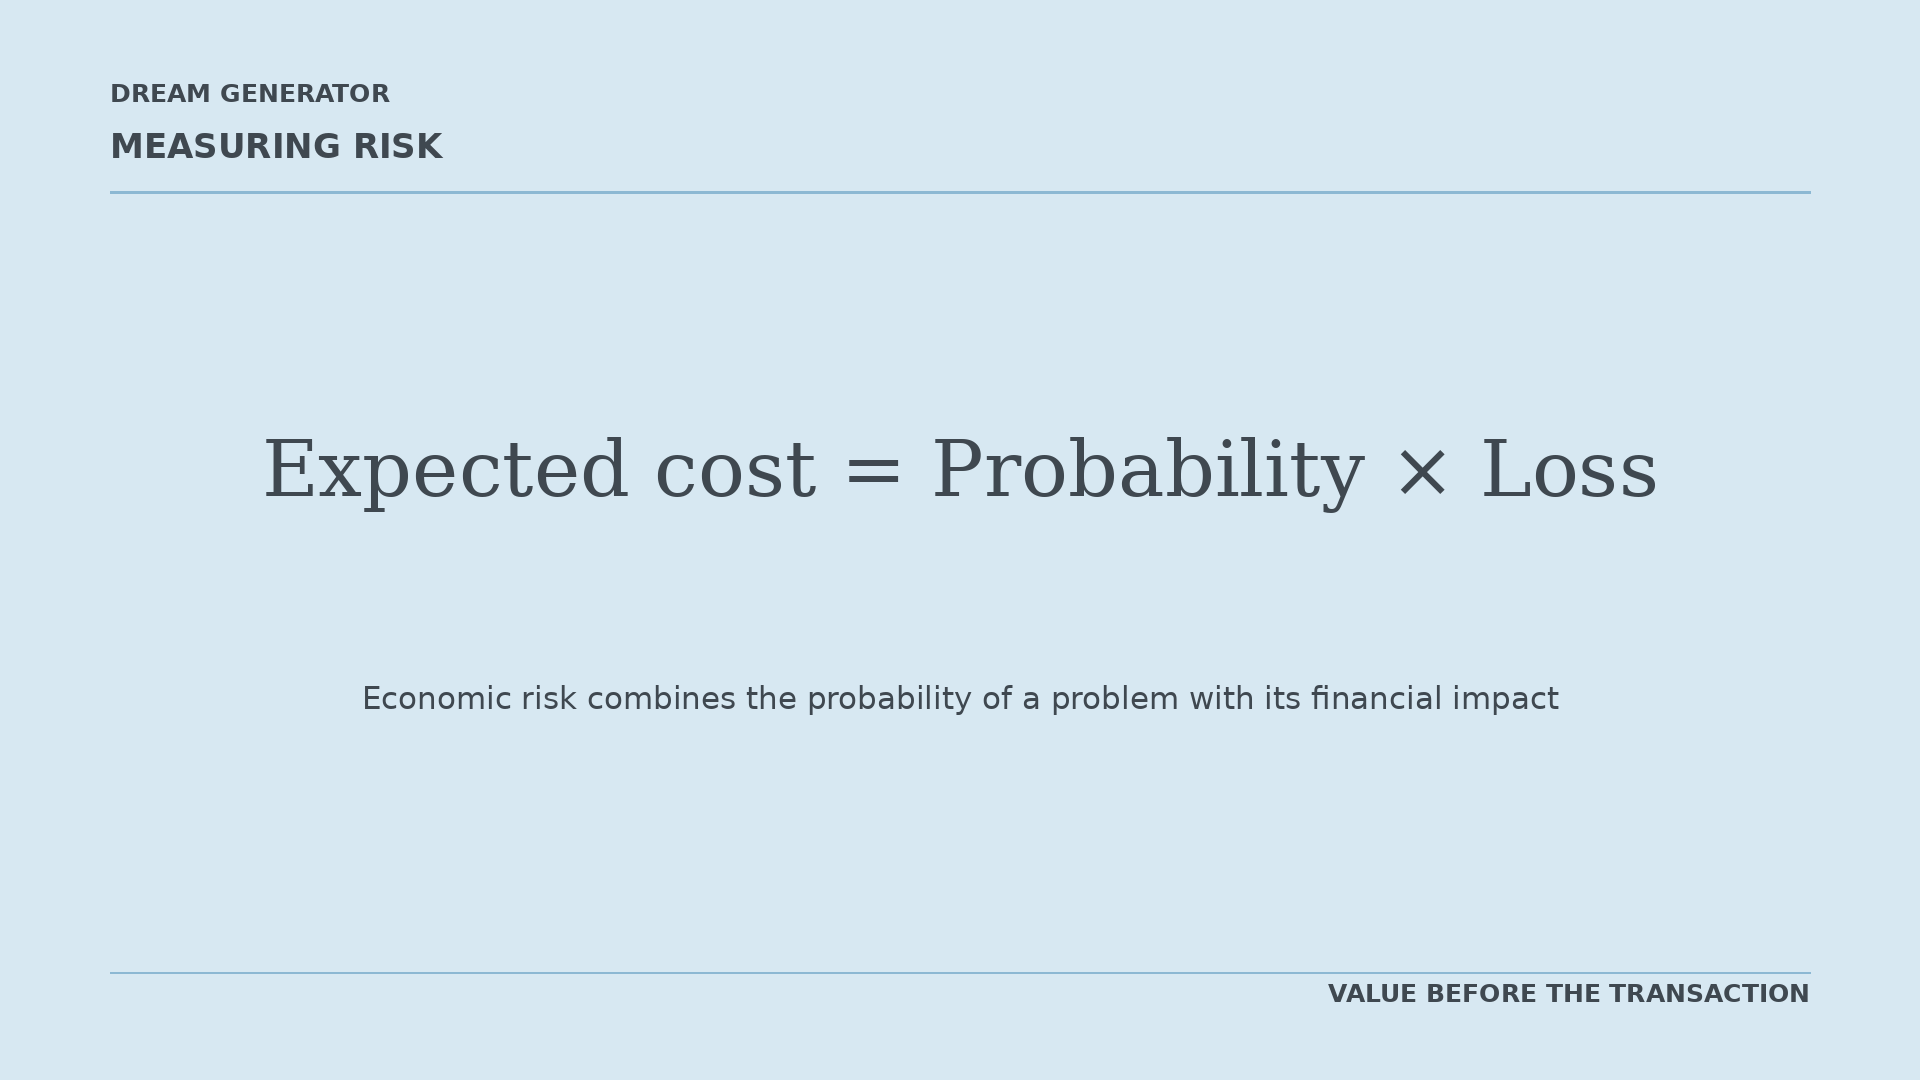
Supponiamo che vi sia una probabilità del 25% di lavori imprevisti che costino 1.500.000 €.
25% × 1.500.000 € = 375.000 €
Il costo atteso del rischio è quindi pari a 375.000 €.
Dopo indagini tecniche e tutele contrattuali, immaginiamo che la probabilità residua scenda al 5%:
5% × 1.500.000 € = 75.000 €
La riduzione del rischio atteso sarebbe:
375.000 € − 75.000 € = 300.000 €
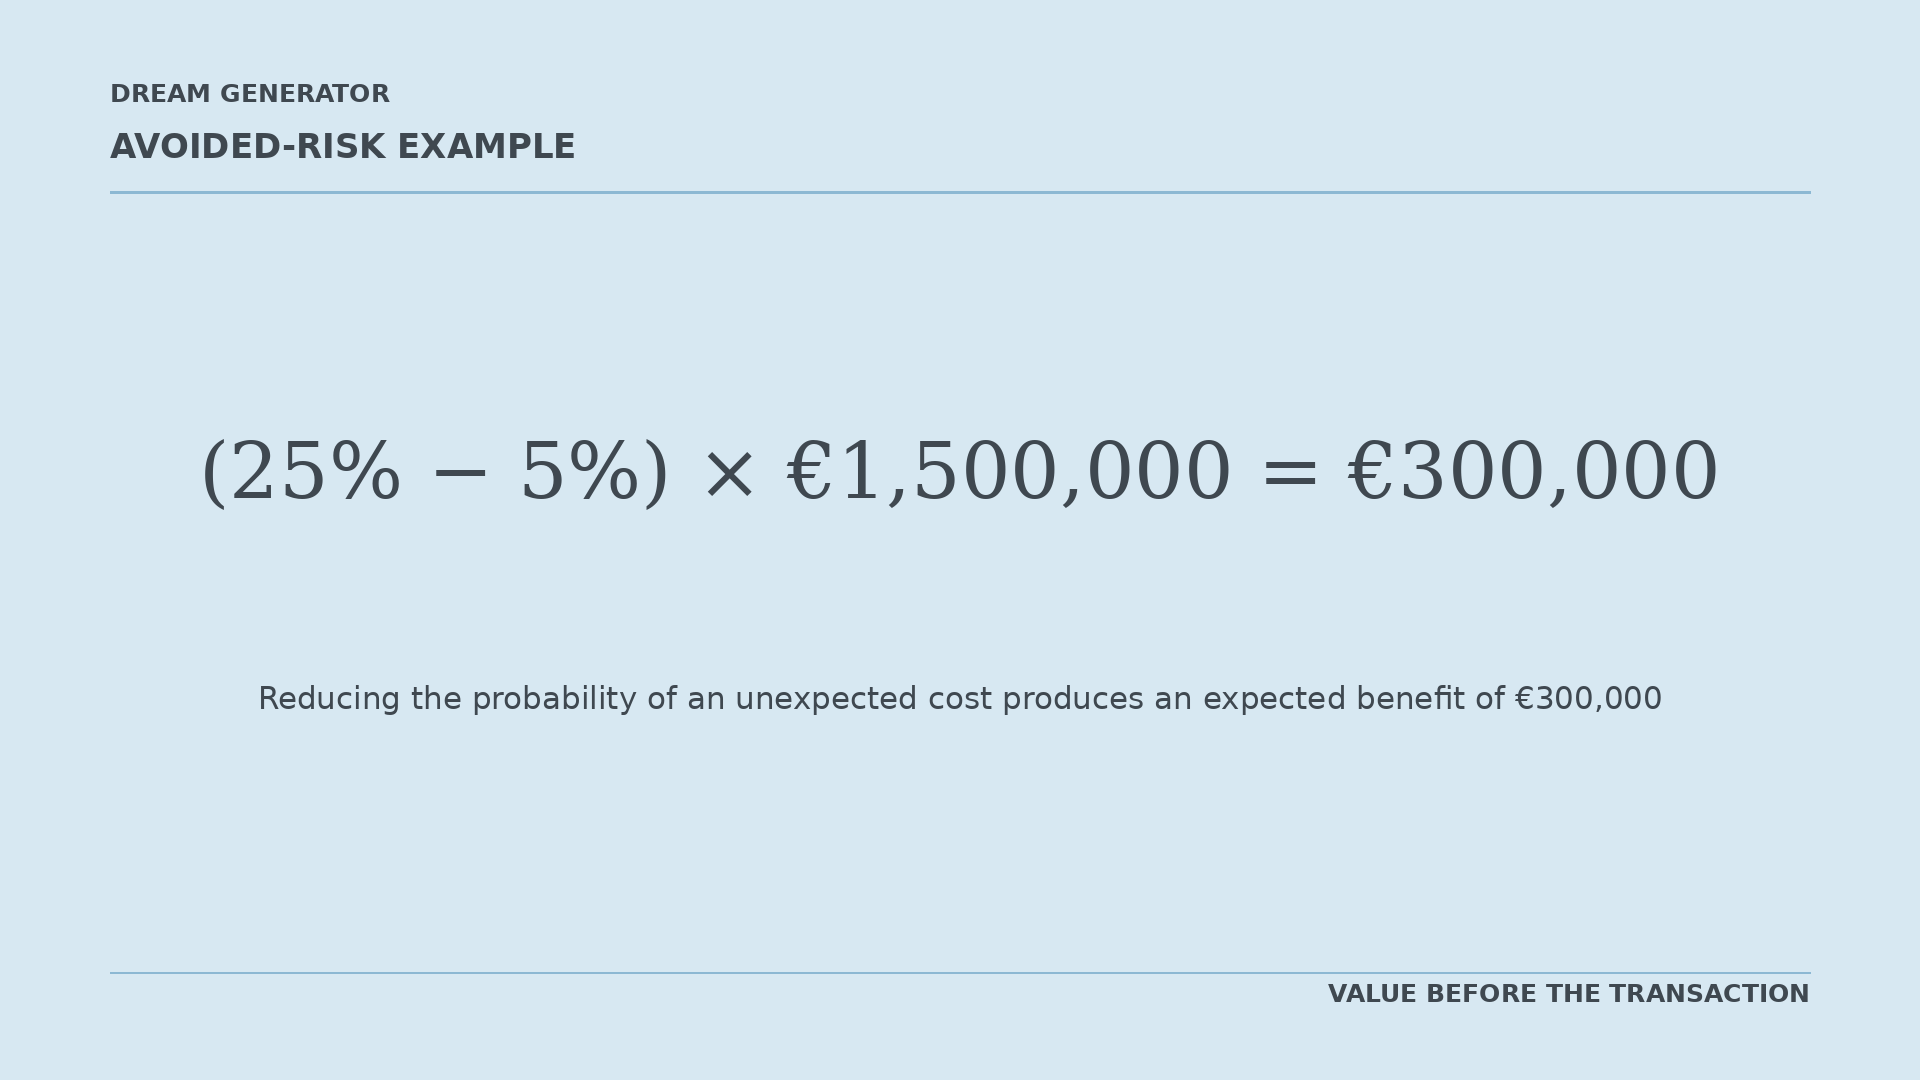
Il valore prodotto per l'acquirente non è necessariamente denaro contante ricevuto immediatamente. È una perdita probabile che è stata ridotta o evitata.
Un esempio completo per l'acquirente
Immaginiamo che l'analisi preliminare produca i seguenti risultati:
- sovrapprezzo evitato: 800.000 €;
- riduzione del rischio di lavori imprevisti: 300.000 €;
- costi di finanziamento e operativi causati da ritardi evitati: 350.000 €;
- costo della due diligence e della consulenza: 150.000 €.
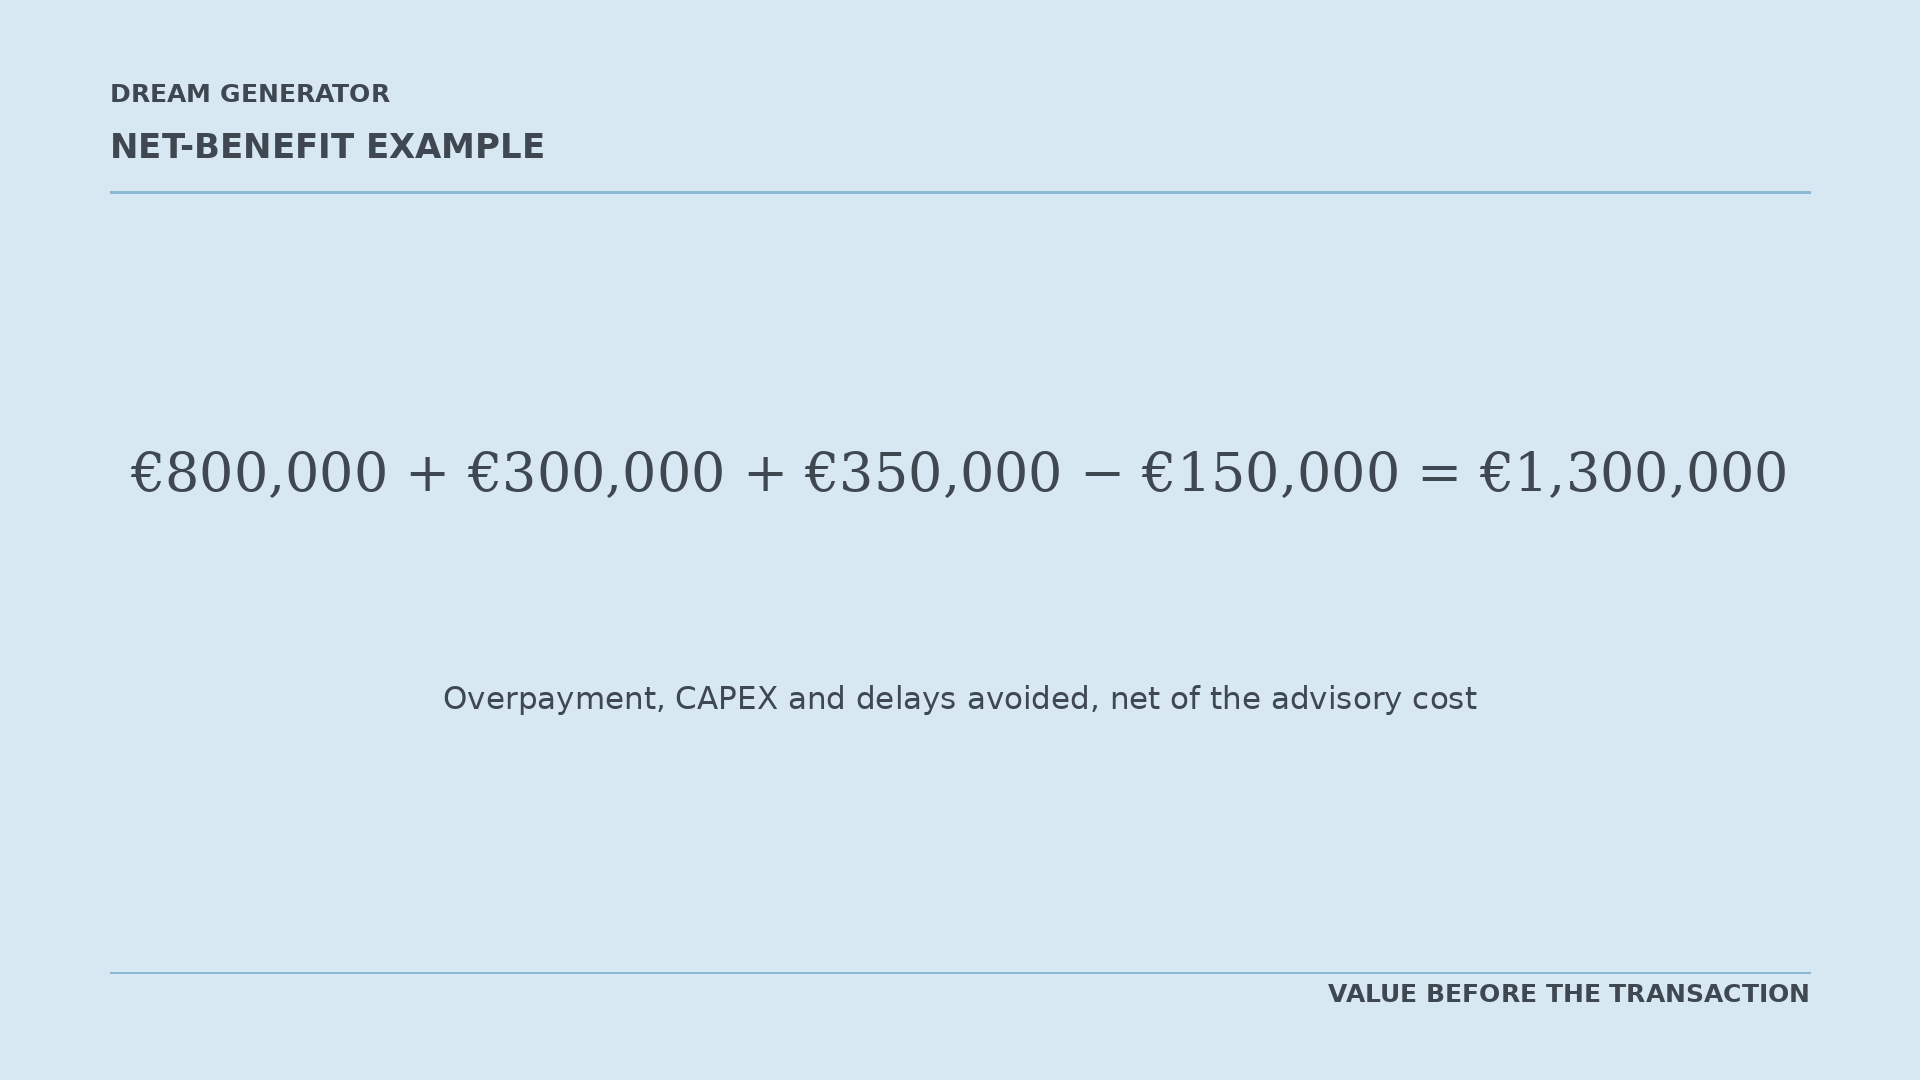
Il beneficio netto atteso sarebbe di 1.300.000 €.
Questo rimane un esempio illustrativo. In una transazione reale, le probabilità e gli importi devono essere stimati utilizzando le caratteristiche specifiche dell'immobile e le evidenze disponibili.
La preparazione non significa nascondere i problemi
Preparare un asset non significa renderlo artificialmente più attraente o occultarne i punti deboli.
Significa individuare i problemi prima che l'altra parte li scopra.
Un difetto conosciuto può essere:
- corretto;
- misurato;
- spiegato;
- riflesso nel prezzo;
- coperto da una garanzia;
- attribuito attraverso il contratto;
- incluso nel programma dei lavori.
Un difetto scoperto in ritardo diventa spesso uno strumento di negoziazione.
La differenza importante non è se un problema esista. È se le parti lo comprendano e possano gestirlo.
Come il risultato può essere misurato scientificamente
Confrontare il prezzo richiesto con il prezzo finale non è sufficiente.
Il prezzo richiesto potrebbe essere stato irrealistico fin dall'inizio.
Una valutazione seria richiede una posizione di partenza, o baseline, che possa essere confrontata con il risultato effettivo.
Prima dell'inizio della preparazione, dovrebbero essere registrate le seguenti informazioni:
- valore stimato;
- qualità e completezza della documentazione;
- NOI e altre informazioni finanziarie;
- lavori previsti;
- tempo stimato necessario per la vendita;
- categorie di investitori potenzialmente idonei;
- principali rischi noti;
- condizioni originarie del venditore.
Dopo la transazione, dovrebbero essere misurati:
- prezzo finale;
- tempo necessario per ricevere un'offerta vincolante;
- tempo necessario per completare la vendita;
- riduzioni di prezzo richieste;
- numero e qualità delle offerte;
- condizioni sospensive;
- costi effettivi della transazione;
- CAPEX effettivo sostenuto dall'acquirente;
- differenza tra redditività attesa e realizzata.
Il risultato dovrebbe inoltre essere confrontato con immobili simili per tipologia, posizione, valore e periodo di vendita.
Questo confronto è definito analisi controfattuale. Cerca di stimare cosa sarebbe probabilmente accaduto se la preparazione preliminare non fosse stata effettuata.
La ricerca sulla due diligence e sulla “outside view” mostra l'importanza di confrontare le previsioni interne con i dati esterni e i casi comparabili. Ciò contribuisce a ridurre il rischio di stime iniziali eccessivamente ottimistiche.
Il ruolo dei dati
Dopo un numero sufficiente di transazioni, le informazioni possono essere organizzate per:
- categoria di immobile;
- mercato geografico;
- fascia di valore;
- destinazione d'uso;
- livello iniziale di preparazione;
- complessità tecnica;
- tipologia di acquirente;
- durata della transazione.
Dream Generator può sviluppare gradualmente indicatori proprietari relativi a:
- tempi medi e mediani di vendita;
- riduzioni di prezzo;
- differenze tra prezzo iniziale e prezzo finale;
- rischi ricorrenti;
- errori nelle previsioni di CAPEX;
- motivi del fallimento delle trattative;
- l'effetto della completezza documentale;
- il comportamento delle diverse categorie di investitori.
Le conclusioni future dovrebbero essere espresse attraverso intervalli e probabilità, non promesse assolute.
Per esempio, in futuro potrebbe essere possibile affermare:
Nei casi comparabili, una preparazione completa è stata associata a una riduzione mediana dei tempi di transazione compresa tra X e Y mesi.
Non sarebbe corretto affermare:
La preparazione aumenta sempre il prezzo del 10%.
Il valore inizia prima della vendita
Il prezzo finale di un immobile non dipende solo dalla posizione, dalle dimensioni o dalle condizioni generali di mercato.
Dipende anche dalla qualità delle informazioni disponibili, dalla credibilità delle ipotesi finanziarie, dalla selezione degli investitori, dalla gestione del rischio e dall'organizzazione del processo di transazione.
Per il venditore, la preparazione può significare:
- una base più solida a sostegno del prezzo;
- un processo di vendita più breve;
- costi di detenzione più bassi;
- meno concessioni durante le trattative;
- condizioni contrattuali più favorevoli;
- una minore probabilità di fallimento della transazione.
Per l'acquirente, può significare:
- un prezzo più coerente con il valore;
- informazioni più affidabili;
- una migliore previsione dei lavori;
- una minore esposizione a costi imprevisti;
- tempi di realizzazione più realistici;
- maggiore fiducia nella decisione di investimento.
La preparazione preliminare non garantisce che un immobile si venda più rapidamente o a un prezzo più alto.
Consente alle parti di prendere decisioni migliori e riduce la distanza tra le aspettative e i risultati effettivi.
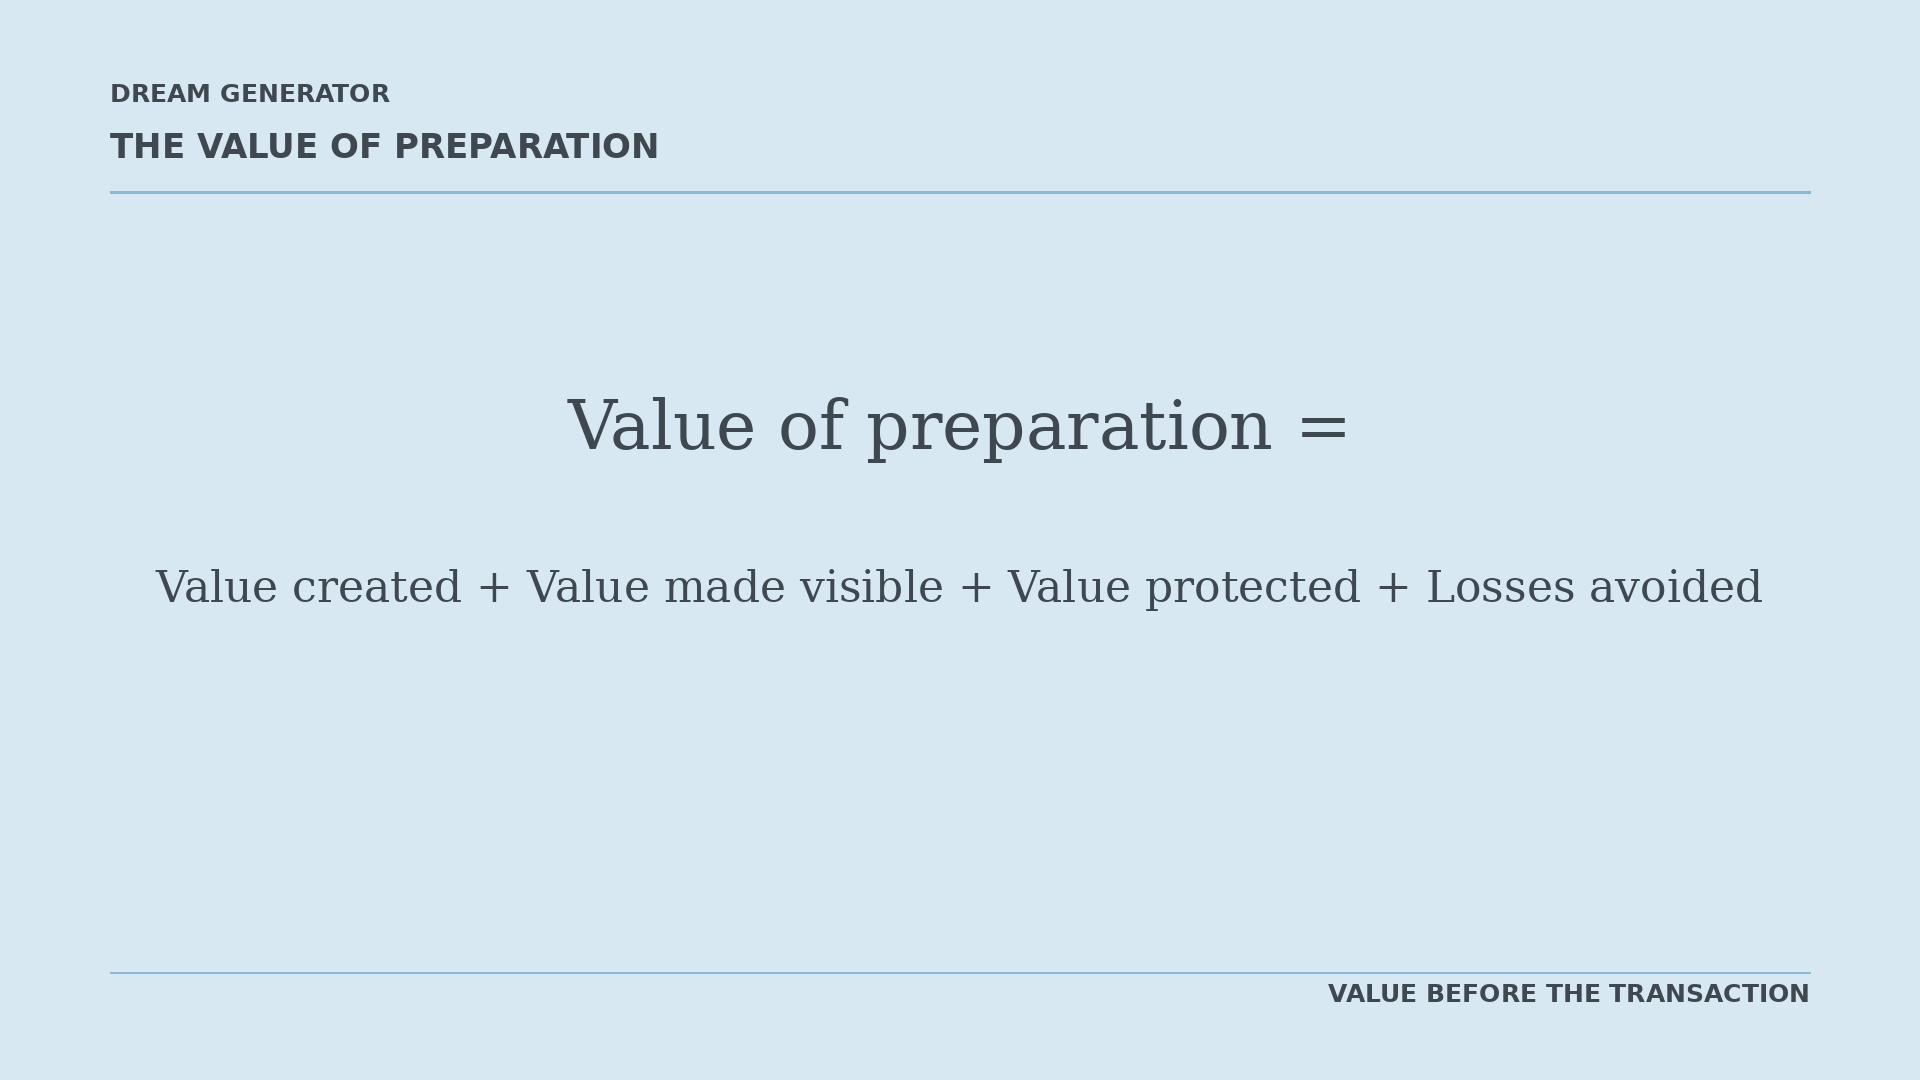
Un asset significativo può quindi iniziare a creare o perdere valore molto prima della firma del contratto.
È durante questa fase preliminare che l'analisi, l'informazione, il posizionamento e il coordinamento possono fare la differenza tra un immobile semplicemente offerto al mercato e un'opportunità compresa, verificata e negoziata correttamente.
Nota metodologica
Le cifre e le percentuali utilizzate in questo articolo sono solo esempi illustrativi.
Non rappresentano rendimenti garantiti, aumenti di prezzo o risparmi. Ogni asset richiede una valutazione specifica basata su dati verificabili, condizioni di mercato e un'adeguata consulenza professionale.
Fonti e approfondimenti
- Real Estate Strategy
- Asset Preparation
- Valuation
- Due Diligence
- Net Operating Income
- Risk Management

Dream Generator
Inizia una conversazione
Per un confronto approfondito sui temi trattati in questa pubblicazione, o su un mandato immobiliare internazionale specifico, i nostri consulenti sono disponibili su base riservata.